Международный инвестор, который в 2026 году взвешивает Дубай против Нью-Йорка, сравнивает две очень разные структуры затрат вокруг двух очень разных налоговых систем. Дубай предлагает низкую и плоскую цену входа и доходность аренды, которая почти целиком остаётся в кармане собственника. Нью-Йорк предлагает один из самых глубоких и ликвидных жилых рынков мира, но накладывает поверх цены покупки и аренды ежегодный налог на недвижимость по закону, mansion tax за счёт покупателя, налоги на передачу на уровне и штата, и города, а также федеральный налог на прирост капитала и на доход. Ниже прямое сравнение по цене, доходности и полному налоговому стеку, на официальных данных Земельного департамента Дубая (DLD) и первичных источниках налогов США, штата и города Нью-Йорк.
Цена за квадратный метр: скидка Дубая против премии Манхэттена
Цены Дубая по порталу открытых данных Земельного департамента ставят Dubai Marina на медиану 19 360 AED за квадратный метр (около 5 270 USD по фиксированному курсу 3,6725 AED за доллар), Downtown Dubai на 26 323 AED/м² (около 7 167 USD) и Palm Jumeirah на 28 702 AED/м² (около 7 815 USD), по данным сделок 2026 года (DLD Open Data).
Нью-Йорк не публикует официальный ряд цены за квадратный метр так, как это делает Дубай. Департамент финансов NYC отслеживает оценочную стоимость для целей налога, а не рыночный индекс цены за квадратный фут, поэтому единого государственного бенчмарка для сопоставления с цифрами DLD на равных нет. Что не оспаривается и подтверждается налоговыми данными ниже, а не рыночным индексом, так это то, что Манхэттен находится на самом верху собственной классовой структуры налога на недвижимость NYC по оценочной стоимости на объект, и по любой распространённой отраслевой мере это один из самых дорогих жилых рынков мира. Поскольку ни один первичный государственный источник США или штата не публикует сопоставимую цифру за метр, это сравнение лучше читать как направление: премиальный рынок Манхэттена торгуется с большим кратным к премиальным районам Дубая, тогда как данные DLD достаточно детальны, чтобы оценивать вплоть до здания и квартала.
Доходность аренды: количество против качества
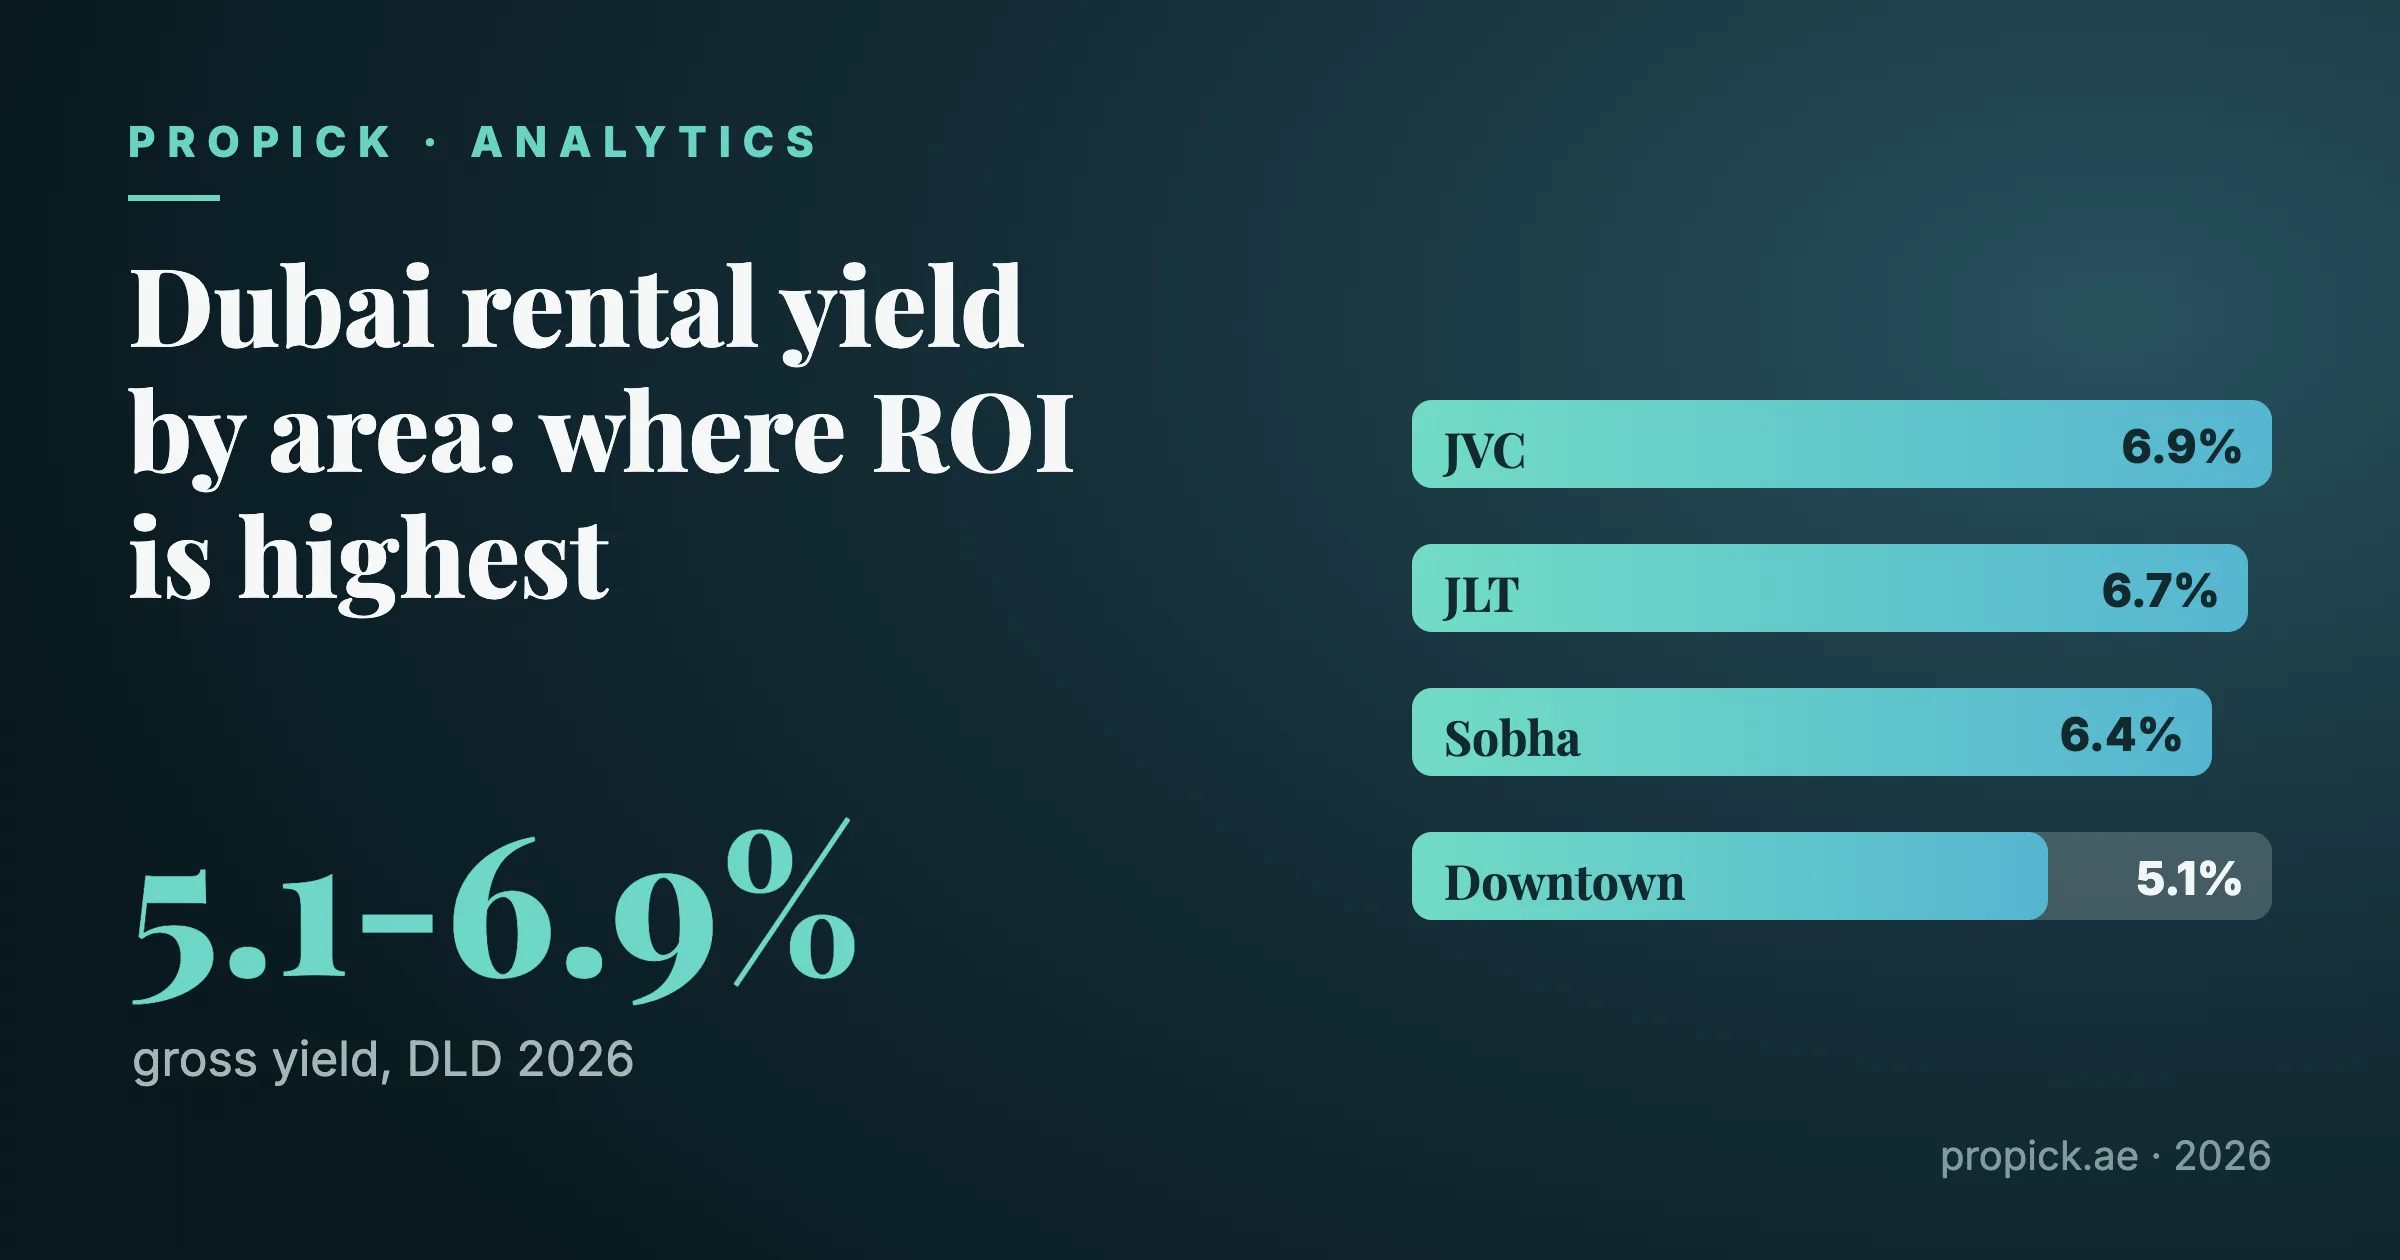
Данные Земельного департамента Дубая показывают валовую доходность аренды 5,4% до 6,3% в премиальных районах (Marina, Downtown, Palm Jumeirah) и 7% до 9% в более доступных районах дальше от побережья (DLD Open Data).
У Нью-Йорка тоже нет эквивалентного официального ряда доходности, и в отличие от случая Дубая нет простого, подтверждённого первоисточником способа его вывести, поскольку ни NYC, ни штат не публикуют среднюю цену продажи на объект по городу рядом со средней арендой. Что косвенно подтверждает сам налоговый закон, так это форму проблемы: налог на недвижимость Класса 2 в Нью-Йорке, о котором ниже, взимается с оценочной стоимости именно потому, что рыночные цены в плотных жилых домах настолько высоки относительно типичной аренды, что городские оценщики подходят к этому классу активов через оценку по доходу, а не через плоское рыночное сравнение. Отраслевые комментарии последовательно описывают валовую доходность Манхэттена как структурно сжатую по сравнению с большинством мировых городов, что является следствием очень высоких цен покупки относительно достижимой аренды, но поскольку ни один первичный или Forbes-уровня источник в рамках этой статьи не публикует конкретную актуальную цифру, здесь не приводится ни один процент. Собственный диапазон доходности Дубая, взятый напрямую из DLD, самодостаточен и не нуждается в нью-йоркской цифре, чтобы выглядеть привлекательно.
Налоги на стороне покупки: один плоский сбор против стека с mansion tax за счёт покупателя
Транзакционный налог Дубая прост: Земельный департамент Дубая берёт регистрационный сбор 4% от суммы сделки, который на практике платит покупатель, без отдельного разделения между покупателем и продавцом и без надбавки за иностранное гражданство (Земельный департамент Дубая, регистрация продажи).
Нью-Йорк накладывает на покупку несколько отдельных налогов, и в отличие от единого сбора Дубая, кто какую часть платит, определяется законом. Штат Нью-Йорк взимает базовый налог на передачу недвижимости 2 доллара на каждые 500 стоимости (0,4%), который платит продавец, плюс дополнительный базовый налог 1,25 доллара на 500 (0,25%) на продажи жилья от 3 млн долларов, тоже за счёт продавца. Сверх этого штат взимает mansion tax в размере 1% от полной цены покупки на любое жильё, проданное за 1 млн долларов и выше, а конкретно в городе Нью-Йорк дополнительный налог на продажи жилья от 2 млн долларов по ступенчатой ставке от 0,25% до 2,9% в зависимости от цены. И mansion tax, и дополнительный налог платит покупатель (New York State Department of Taxation and Finance, налог на передачу недвижимости). Покупатель, закрывающий сделку по кондо на Манхэттене заметно дороже 1 млн долларов, таким образом платит mansion tax сверх цены покупки ещё до учёта юридических, титульных и ипотечных регистрационных расходов, и такой структуры в Дубае нет.
Ежегодные налоги на недвижимость: ноль против установленной законом ставки Класса 2
Дубай не взимает никакого регулярного ежегодного налога на недвижимость. Есть муниципальный жилищный сбор, обычно около 5% от годовой арендной стоимости, собираемый через счета DEWA, но он скромный по сравнению с западным налогом на недвижимость и применяется независимо от того, сдаёт собственник объект или нет.
Город Нью-Йорк облагает недвижимость ежегодно по четырёхклассовой системе. Кондоминиумы, кооперативы и более крупные арендные дома попадают в Класс 2, и Департамент финансов Нью-Йорка устанавливает ставку налога Класса 2 на 2026 финансовый год на уровне 12,439% от оценочной стоимости (NYC Department of Finance, ставки налога на недвижимость). Это не ставка на рыночную стоимость: оценочная стоимость для кооперативов и кондо Класса 2 рассчитывается Департаментом финансов по методике на основе дохода, а не по цене продажи, а годовой рост оценочной стоимости ограничен, поэтому эффективная нагрузка на рыночную стоимость конкретного объекта существенно ниже заголовочных 12,439% и различается по зданию и истории оценки. И всё же это реальная, накапливающаяся ежегодная затрата, которой у собственника в Дубае просто нет.
Налог на прирост капитала: ноль против федеральных ставок плюс удержание FIRPTA
Дубай не взимает никакого налога на прирост капитала при продаже недвижимости, ни для резидентов, ни для нерезидентов.
США облагают прирост от продажи инвестиционной недвижимости на федеральном уровне независимо от резидентства продавца. Для долгосрочного прироста Налоговая служба применяет ставки 0%, 15% или 20% в зависимости от налогооблагаемого дохода продавца, причём более высокие ступени охватывают большинство продавцов инвестиционной недвижимости; отдельная ставка до 25% применяется к «невозмещённому приросту по Секции 1250», то есть к части прироста, относящейся к ранее заявленной амортизации объекта (IRS, Topic no. 409, прирост и убытки капитала). У штата Нью-Йорк нет отдельного режима налога на прирост капитала: прирост просто добавляется к обычному доходу и облагается по шкале подоходного налога штата, описанной ниже.
Иностранные инвесторы сталкиваются с дополнительным механизмом при закрытии сделки. Согласно закону о налогообложении иностранных инвестиций в недвижимость (FIRPTA), покупатель, приобретающий недвижимость в США у иностранного продавца, обычно обязан удержать 15% от полной суммы сделки и перечислить их в IRS, независимо от того, должен ли продавец фактически налог с прироста; это удержание является предоплатой, которая сверяется с итоговым налоговым обязательством продавца в США при подаче декларации, а сниженные ставки или освобождения применяются только когда покупатель намерен использовать объект как жильё и цена ниже определённых порогов, что обычно не относится к инвестиционной покупке (IRS, удержание FIRPTA). Нулевой позиции Дубая по приросту капитала не противостоит никакой механизм удержания в стиле FIRPTA.
Подоходный налог на арендную прибыль: ноль против федерального, штатного и городского слоёв
Дубай не взимает никакого подоходного налога с арендного дохода, поэтому валовая и чистая доходность с точки зрения налогов почти одно и то же число.
В США нерезидент-иностранец, получающий арендный доход в США, по умолчанию облагается плоским удержанием 30% с валовой аренды без вычетов; большинство иностранных собственников вместо этого подают выбор по Секции 871(d) Налогового кодекса, чтобы трактовать арендный доход как эффективно связанный с торговлей или бизнесом в США, что позволяет вычитать расходы и облагаться по прогрессивным ставкам с чистого дохода вместо 30% с валового, ценой ежегодной подачи декларации нерезидента в США (IRS, нерезиденты-иностранцы, недвижимость в США). Сверх федерального слоя штат Нью-Йорк облагает арендную прибыль как обычный доход с верхней предельной ставкой 10,9% на скорректированный доход штата свыше 25 млн долларов, а город Нью-Йорк добавляет собственный местный подоходный налог до 3,876% сверх этого для резидентов города (New York State Department of Taxation and Finance, инструкции к форме IT-201-I). Собственник-нерезидент не платит местный подоходный налог NYC, поскольку этот слой привязан к резидентству, но остаётся обязан платить налог штата Нью-Йорк на арендный доход из источника в Нью-Йорке независимо от того, где живёт собственник. Нью-Йорк один из немногих крупных городов США, который накладывает собственный подоходный налог поверх штатного, и безналоговому арендному доходу Дубая нечего этому противопоставить.
Сравнительная таблица
| Показатель | Дубай | Нью-Йорк |
|---|---|---|
| Цена за м² (премиум) | AED 19 360 до 28 702 (~USD 5 270 до 7 815) DLD | Официального ряда за м² нет; премиум Манхэттена по отраслевым оценкам в несколько раз выше премиальных районов Дубая |
| Валовая доходность аренды | 5,4-6,3% премиум, 7-9% доступные DLD | Официального ряда нет; отраслевые комментарии описывают доходность как структурно сжатую против мировых аналогов |
| Налог на покупку | 4% плоско, платит покупатель DLD | Налог на передачу штата 0,4-0,65% (продавец) + mansion tax 1% от 1 млн и доп. налог NYC 0,25-2,9% от 2 млн (оба покупатель) tax.ny.gov |
| Налог на передачу NYC (сторона продавца) | нет | RPTT 1% до 500 тыс, 1,425% выше nyc.gov |
| Ежегодный налог на недвижимость | Нет (только скромный жилищный сбор DEWA) | Ставка Класса 2 по закону 12,439% от оценочной (не рыночной) стоимости, 2026 ф.г. nyc.gov |
| Налог на прирост капитала | Нет | Федеральный 0/15/20%, до 25% на возврат амортизации; удержание FIRPTA 15% при закрытии для иностранных продавцов IRS |
| Подоходный налог на аренду | Нет | Федеральный 30% плоско с валового или прогрессивные ставки с чистого по выбору; штат до 10,9%; резиденты NYC +3,876% tax.ny.gov |
Какой рынок какому инвестору подходит
Два рынка вознаграждают разные приоритеты. Преимущество Дубая почти целиком фискальное: плоская цена входа 4%, никакого ежегодного налога на недвижимость, никакого налога на прирост капитала, никакого подоходного налога на аренду и диапазон доходности, который собственник оставляет себе полностью. Преимущество Нью-Йорка это масштаб, ликвидность и правовая и титульная система с более чем вековой институциональной глубиной, но каждый этап владения, покупка, удержание, аренда и продажа, несёт конкретный именной налог, которого в Дубае просто нет, и несколько из этих налогов (mansion tax, дополнительный налог NYC, удержание FIRPTA) применяются именно потому, что покупатель или продавец не резидент Нью-Йорка или инвестирует, а не проживает. Для инвестора, оптимизирующего доходность после налогов и простоту, структуру Дубая трудно превзойти. Для инвестора, ставящего глубину рынка, долгосрочное ценообразование и глобально эталонный класс активов, налоговая нагрузка Нью-Йорка это цена входа в эту глубину.
FAQ
У Дубая действительно вообще нет налога на недвижимость?
Верно для двух налогов, которые инвесторы обычно имеют в виду, ежегодного налога на недвижимость и налога на прирост капитала. Есть скромный муниципальный жилищный сбор (около 5% от годовой арендной стоимости) через счета DEWA, но нет регулярного адвалорного налога на недвижимость и нет налога на прирост капитала (Земельный департамент Дубая).
Сбор Дубая 4% делится между покупателем и продавцом?
На практике его платит покупатель при регистрации; это единый регистрационный сбор Земельного департамента Дубая, а не разделение 2%/2% (DLD, регистрация продажи).
Что такое нью-йоркский mansion tax и кто его на самом деле платит?
Это налог штата Нью-Йорк в размере 1% от полной цены покупки на любое жильё, проданное за 1 млн долларов и выше, плюс дополнительный налог города Нью-Йорк от 0,25% до 2,9% на продажи жилья от 2 млн долларов. Оба платит покупатель, в отличие от базового налога на передачу штата, который платит продавец (New York State Department of Taxation and Finance).
Сталкиваются ли иностранные инвесторы с дополнительным налогом при продаже недвижимости в США?
Да. По FIRPTA покупатель обычно обязан удержать 15% от полной суммы сделки и отправить их в IRS как предоплату против фактического налогового обязательства продавца в США, которое урегулируется при подаче продавцом декларации в США (IRS, удержание FIRPTA).
У какого рынка выше доходность аренды в 2026?
Доходность Дубая напрямую взята из данных DLD: 5,4-6,3% в премиальных районах и 7-9% в более доступных. Нью-Йорк не публикует сопоставимый официальный ряд доходности, поэтому конкретная нью-йоркская цифра здесь не приводится, но лежащая в основе налоговая структура, оценка недвижимости по доходу, mansion tax, привязанный к цене а не к доходу, и многослойный подоходный налог на аренду, согласуется с рынком, где доходность после налогов заметно отстаёт от заголовочной цены (DLD Open Data).
Источники
- Земельный департамент Дубая, регистрация продажи недвижимости (сбор 4%): https://dubailand.gov.ae/en/eservices/property-sale-registration/
- Земельный департамент Дубая, Open Data, данные по недвижимости (цены, доходность): https://dubailand.gov.ae/en/open-data/real-estate-data/
- NYC Department of Finance, ставки налога на недвижимость (Класс 2, 2026 ф.г.): https://www.nyc.gov/site/finance/property/property-tax-rates.page
- NYC Department of Finance, налог на передачу недвижимости (RPTT): https://www.nyc.gov/site/finance/property/property-real-property-transfer-tax-rptt.page
- New York State Department of Taxation and Finance, налог на передачу недвижимости (базовый налог, mansion tax, доп. налог NYC): https://www.tax.ny.gov/bus/transfer/rptidx.htm
- IRS, Topic no. 409, прирост и убытки капитала: https://www.irs.gov/taxtopics/tc409
- IRS, удержание FIRPTA: https://www.irs.gov/individuals/international-taxpayers/firpta-withholding
- IRS, нерезиденты-иностранцы, недвижимость в США: https://www.irs.gov/individuals/international-taxpayers/nonresident-aliens-real-property-located-in-the-us
- New York State Department of Taxation and Finance, инструкции к форме IT-201-I (шкалы штата и города): https://www.tax.ny.gov/forms/html-instructions/2025/it/it201i-2025.htm