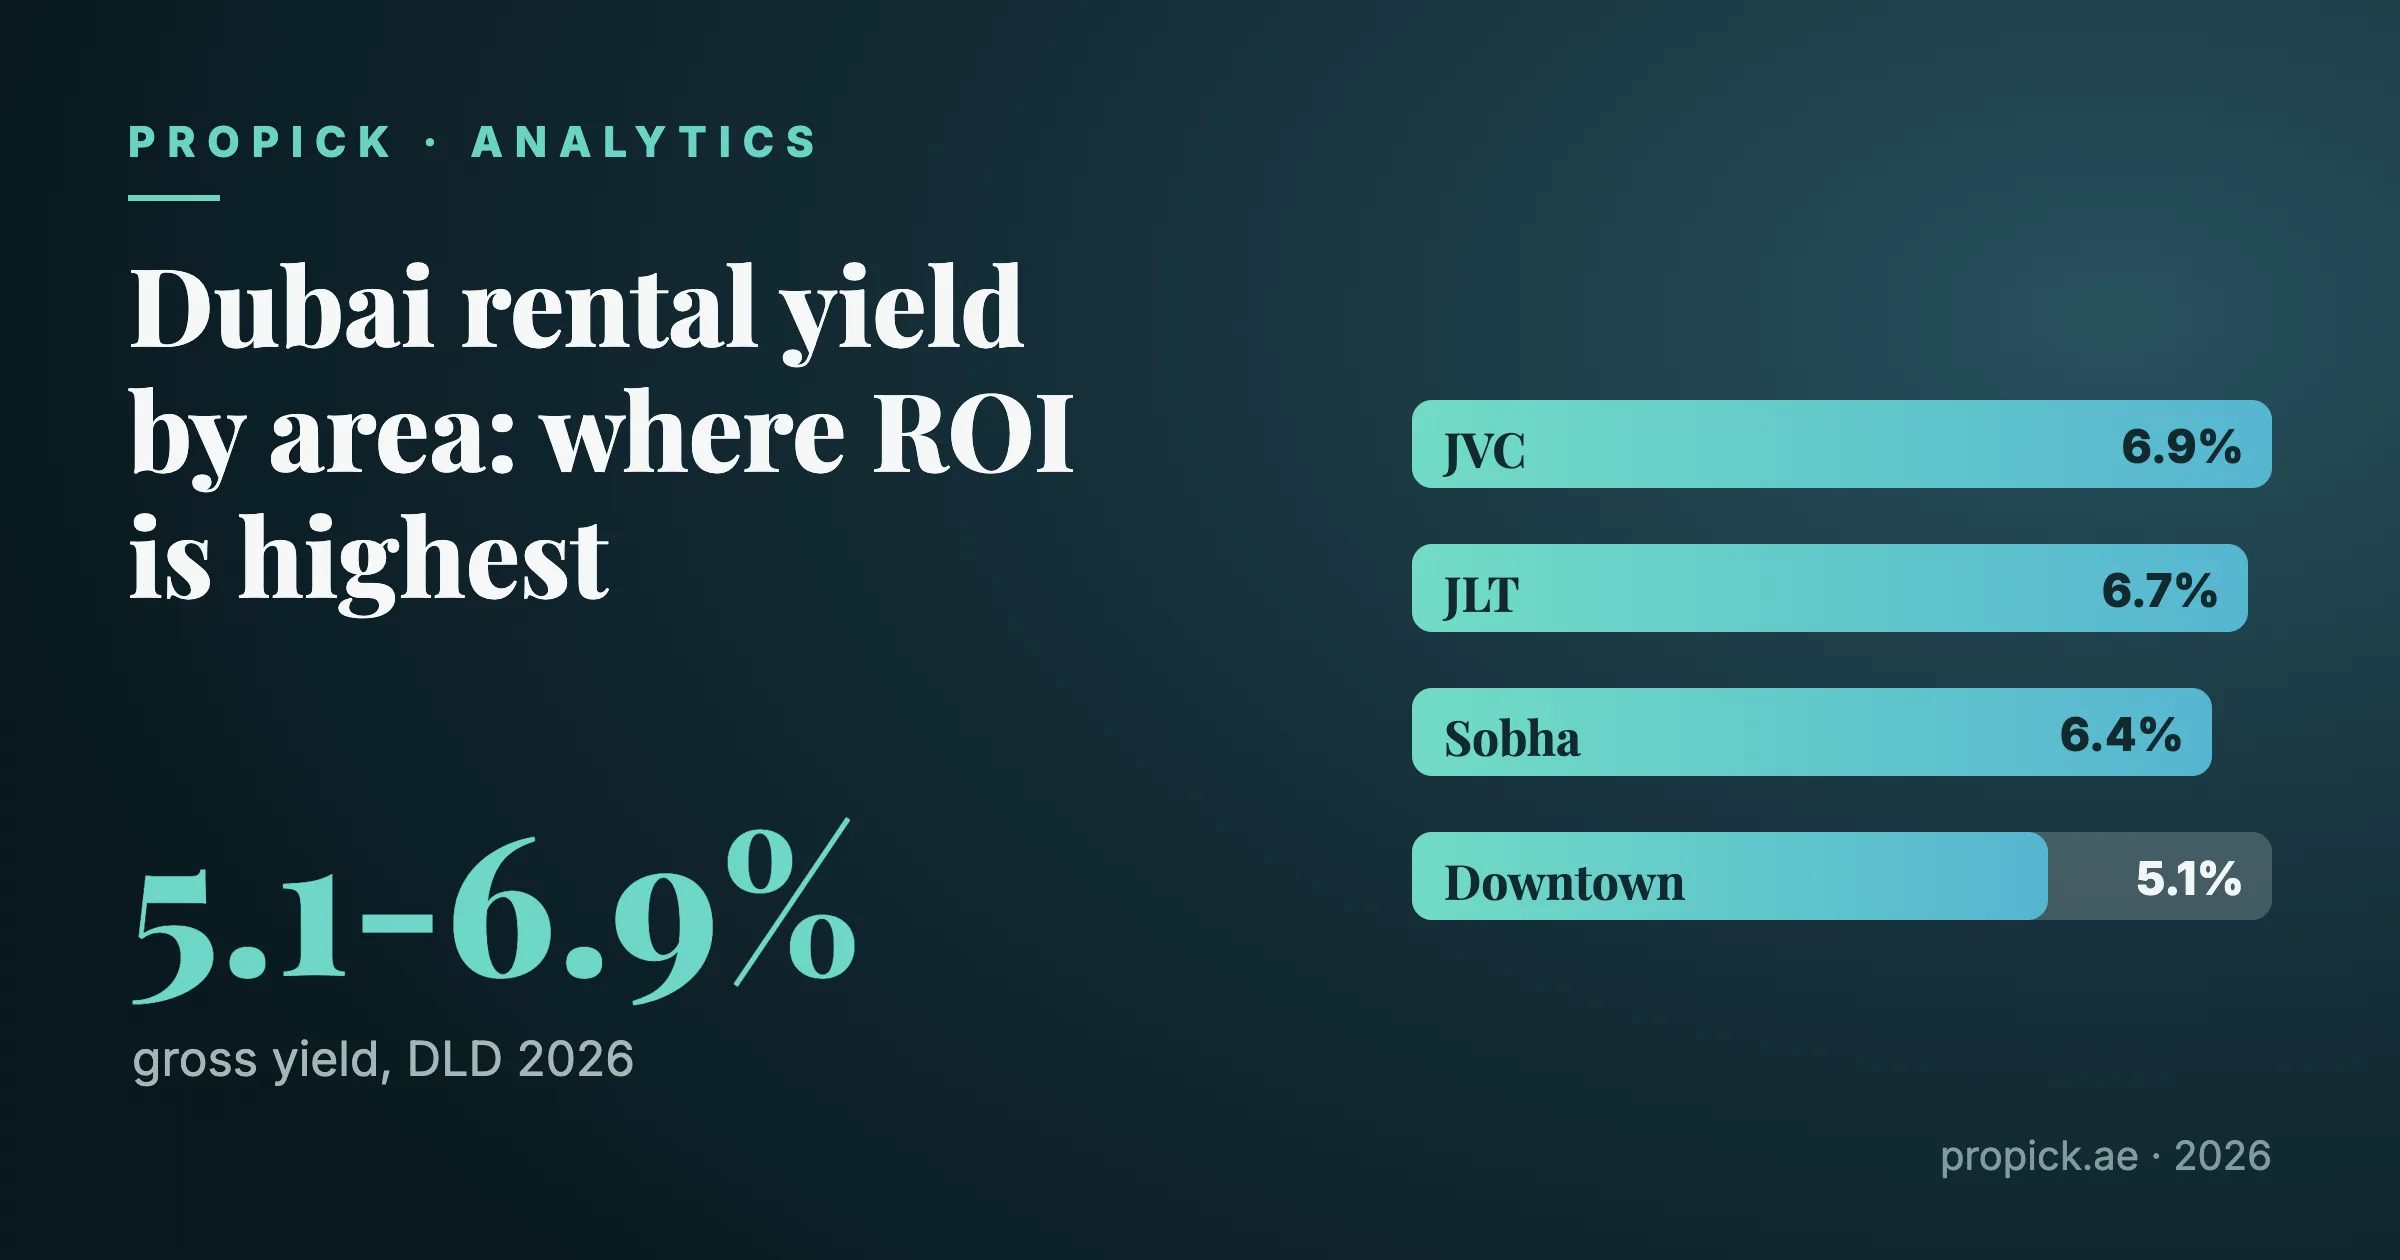
Спросите десять человек в Дубае, что выгоднее, снимать или покупать, и получите десять уверенных и противоречащих друг другу ответов, чаще всего основанных на истории знакомого, а не на его расчётах. Честный ответ действительно звучит как "зависит", и это не уклонение от ответа, а реальный вывод: зависит от того, на сколько лет вы планируете остаться, какой район сравниваете и платите ли вы наличными или берёте ипотеку. В этом материале мы прогоняем через настоящие цифры собственную выборку Propick по данным Земельного департамента Дубая (DLD) о сделках и договорах аренды, чтобы показать, где математика склоняется в сторону покупки, где в сторону аренды, а где решающими становятся образ жизни и вопросы визы.
Что на самом деле показывает доходность
Всё сравнение по районам в этом материале строится на одном соотношении: валовая доходность аренды равна годовой арендной ставке, делённой на цену объекта, а значит годовая аренда примерно равна доходности, умноженной на цену. Это позволяет напрямую перевести наши данные по ценам в реальные цифры аренды в AED, не поднимая отдельную статистику по арендным ставкам.
Возьмём Jumeirah Village Circle (JVC), один из самых доходных массовых районов Дубая с валовой доходностью 6,9% и медианной ценой 13 697 AED за квадратный метр. Медианная квартира с 1 спальней там продаётся примерно за 1,0 млн AED, что при доходности 6,9% даёт около 69 000 AED годовой аренды, это и есть рыночная ставка для сопоставимой 1-спальной квартиры по соседству. Студия за 610 000 AED подразумевает около 42 000 AED аренды в год, а квартира с 2 спальнями за 1,45 млн AED, около 100 000 AED.
Сравните это с Dubai Marina, где цена держится на уровне 21 028 AED за квадратный метр при доходности 5,2%. Медианная 1-спальная квартира там стоит около 1,69 млн AED, примерно на 69% дороже, чем в JVC, но подразумевает всего около 88 000 AED годовой аренды, лишь на 27% больше показателя JVC. Студия в Марине за 1,06 млн AED даёт около 55 000 AED аренды, а квартира с 2 спальнями за 2,6 млн AED, около 135 000 AED. Цена растёт заметно быстрее, чем аренда, и именно это на практике означает более низкая доходность.
| Район | AED/м² | Валовая доходность | Прибл. аренда/м²/год |
|---|---|---|---|
| Dubai Sports City | 10 117 | 8,7% | ~880 |
| Dubai South | 11 743 | 7,2% | ~845 |
| JVT | 13 140 | 7,8% | ~1 025 |
| JVC | 13 697 | 6,9% | ~945 |
| Business Bay | 20 306 | 5,9% | ~1 198 |
| Dubai Marina | 21 028 | 5,2% | ~1 093 |
| Даунтаун Дубай | 26 478 | 5,1% | ~1 350 |
| Палм Джумейра | 29 036 | 5,4% | ~1 568 |
| Виллы (по городу) | ~15 230 | 4,7% | ~716 |
Студии показывают самую высокую валовую доходность среди типов юнитов в нашей выборке, около 7,6%, а виллы, самую низкую, около 4,7% при медианной цене около 3,8 млн AED. Один этот показатель, доходность, быстрее всего подскажет, как в конкретном районе поведёт себя вся математика "снимать или покупать", ещё до того как вы откроете хоть одно объявление.
Во что обходится сама сделка: реальная нагрузка на входе
Какой бы ни была доходность, у покупки есть расход, которого аренда не знает вообще: регистрация самой сделки. Официальный тариф Земельного департамента Дубая формально делит регистрационный сбор в размере 4% поровну: 2% от суммы сделки выставляют продавцу и 2% покупателю. На практике же на вторичном рынке договор купли-продажи (SPA) почти всегда перекладывает все 4% на покупателя, это рыночная традиция, а не распределение по умолчанию от самого государства. К этому тариф DLD добавляет сбор трастового офиса, плату за выдачу титульного документа и небольшие сборы knowledge и innovation dirham, вместе это несколько тысяч AED вне зависимости от цены объекта. Прибавьте сюда брокера и обычную комиссию, как правило около 2% плюс 5% НДС, хотя и эта цифра тоже рыночное соглашение, а не фиксированная государственная ставка.
Сложите всё вместе, и покупателю за наличные обычно нужно иметь на руках примерно на 6% больше заявленной цены объекта ещё до записи на трансфер, если учесть 4% сбора DLD, плату трастового офиса и комиссию агентства. Это реальные деньги, которые арендатор просто никогда не тратит, и именно поэтому вопрос окупаемости вообще имеет смысл.
Есть и хорошая новость: в отличие от многих других покупок в ОАЭ, перепродажа жилой недвижимости не облагается НДС. Разъяснения Федеральной налоговой службы (FTA) по недвижимости относят продажу и аренду жилой недвижимости к освобождённым или облагаемым по нулевой ставке операциям, в отличие от коммерческой недвижимости со стандартной ставкой 5%. Уточните тип своей конкретной сделки, но для обычной покупки жилья на вторичном рынке НДС в бюджет закладывать не нужно.
Наличные или ипотека: разные правила игры
Наша собственная выборка из реестра сделок DLD показывает структуру рынка примерно так: 81% сделок закрываются полностью наличными и около 14% регистрируются с ипотекой по жилым юнитам, соотношение шесть к одному, которое делает Дубай необычно "наличным" рынком по мировым меркам. Это важно, потому что у двух путей принципиально разная структура расходов, а не просто разный ежемесячный платёж.
У ипотеки есть собственный регистрационный сбор DLD в размере 0,25% от суммы кредита плюс небольшая фиксированная плата, сверх стандартного 4% сбора за трансфер, плюс расходы банка на оценку и обработку заявки. Ипотека также упирается в потолок, который задают правила Центрального банка ОАЭ по соотношению кредит/залог (LTV): экспат, покупающий первое жильё стоимостью до 5 млн AED, может занять до 80% его стоимости, выше этого порога планка падает до 70%, а для второго объекта или инвестиционной покупки, до 60%. У граждан ОАЭ запас чуть больше: 85%, 75% и 65% соответственно. Для юнитов off-plan LTV ограничен 50% для любой категории покупателей, это одна из причин, почему покупатели с ипотекой концентрируются на готовом вторичном жилье. Итог: покупателю с ипотекой обычно нужно иметь в кэше около 27-28% от цены объекта, если сложить первоначальный взнос, сборы DLD и специфичные для ипотеки расходы, заметно больше, чем один только первоначальный взнос.
У ипотеки есть ещё одна статья расходов, которой не знают ни аренда, ни покупка за наличные: проценты. Опубликованные банками ставки на июль 2026 года различаются: например, плавающая ставка HSBC UAE складывается из маржи 0,99% плюс примерно 3,70% трёхмесячный EIBOR, что даёт около 4,7% годовых, тогда как у Emirates NBD опубликованный диапазон составляет примерно от 2,14% до 6,00% в зависимости от продукта и LTV. Именно этот диапазон и есть тот рычаг, на котором строится всё сравнение по районам ниже.
Горизонт окупаемости: сколько ждать, чтобы покупка окупилась
Вот честная версия вопроса "выгоднее ли покупка, чем аренда", и ответ раздваивается в зависимости от того, платите вы наличными или берёте ипотеку.
Для покупателя за наличные примерно 6% издержек на входе отбиваются за счёт сэкономленной аренды на удивление быстро почти везде, потому что доходность в Дубае, от 5,1% до 8,7% по нашей выборке, высока по мировым меркам. В JVC нагрузка в 6% при доходности 6,9% окупается меньше чем за год без арендных платежей. Даже в менее доходных Даунтауне или Dubai Marina та же грубая математика закрывается за 12-15 месяцев. Именно на этой быстрой окупаемости строится любой аргумент "просто покупай" в Дубае, и сам по себе он не ошибочен.
Но эта картина неполная, потому что она считает только бумажные расходы на сделку, а не две статьи, которых у арендатора нет вообще: сервисный сбор здания (service charge) и, для покупателя с ипотекой, проценты по кредиту. Именно здесь доходность района перестаёт быть погрешностью и становится всем решением целиком, как только ставку по ипотеке сопоставляют не с полной ценой объекта, а с той долей LTV, к которой она реально применяется. Ставка по ипотеке это процент от суммы кредита, а не от стоимости недвижимости, поэтому реальная годовая нагрузка процентов на цену объекта равна ставке, умноженной на LTV: при потолке ЦБ ОАЭ в 60-65% для второго объекта или инвестиционной покупки даже ставка 6% обходится всего в 3,6-3,9% цены в год, а даже при максимальном LTV 85%, доступном гражданину ОАЭ на первое жильё, ставка 6% стоит около 5,1% цены. В JVC, Dubai Sports City или JVT, где доходность держится на уровне 6,9-8,7%, это оставляет комфортный запас между арендой и процентами, ещё до того как в расчёт добавили тело кредита, сервисный сбор или простой без арендатора. В Даунтауне, Dubai Marina или на Палм Джумейре, где доходность 5,1-5,4%, запас куда тоньше: скорректированные на LTV проценты могут вплотную приблизиться к аренде, а при максимально допустимом плече и ставке одновременно, выйти примерно на её уровень, а не остаться заметно ниже. Покупатель с ипотекой там зачастую едва покрывает проценты с минимальным запасом, если добавить сервисный сбор и возможный простой, и по сути делает ставку на будущий рост цены и качество жизни, а не на очевидный положительный денежный поток.
Для покупателя за наличные сопоставимый вопрос звучит проще: обгоняет ли эта доходность то, что тот же капитал мог бы безопасно заработать в другом месте. В высокодоходных районах ответ чаще всего да. В Даунтауне, Dubai Marina и на Палм Джумейре покупатель за наличные более явно платит за сохранность капитала и ликвидность, а не за доход.
Ничего из этого не учитывает главную неизвестную величину: вырастет цена объекта за срок владения или упадёт. Этот риск работает в обе стороны и остаётся за пределами всей математики доходности выше.
Что не посчитает ни одна таблица
Есть два личных фактора, которые регулярно перевешивают всё сказанное выше, и оба стоит назвать честно.
Первый, мобильность. Двухлетний рабочий контракт, неопределённый переезд или просто отсутствие понимания, где вы будете жить через пять лет, всё это аргумент в пользу аренды, независимо от того, что говорит таблица доходности, потому что расходы на выход (те же примерно 6%, что вы заплатили на входе, повторно на выходе, плюс время на продажу и риск цены) способны свести на нет выгодный расчёт окупаемости, если вы продадите раньше срока.
Второй, статус резидентства. Владение недвижимостью от 2 млн AED, включая объекты в ипотеке, это один из признанных путей к долгосрочному виду на жительство в ОАЭ, Golden Visa, который выдаётся на несколько лет в зависимости от категории, согласно официальному порталу правительства ОАЭ. Для покупателя, чьи планы на самом деле завязаны на резидентство в ОАЭ, а не на рабочую визу, эта нефинансовая выгода способна перевесить пограничный расчёт доходности. Уточняйте актуальный порог и условия напрямую в GDRFA или ICP, потому что визовые правила меняются чаще, чем сборы на недвижимость.
Так снимать или покупать?
Если у вас есть свободные наличные, вы планируете остаться на три года и больше, и смотрите на более доходный район вроде JVC, JVT или Dubai Sports City, цифры склоняются в сторону покупки: расходы на входе окупаются быстро, а текущий доходный кейс действительно сильный. Если вы берёте ипотеку в менее доходном районе вроде Даунтауна, Dubai Marina или Палм Джумейры, честное прочтение таково: вы покупаете образ жизни и ставку на долгосрочный рост цены, а не инвестицию с положительным денежным потоком, и ставка по ипотеке значит для вашей ежемесячной реальности больше, чем заголовочная доходность. Если ваше пребывание в Дубае короткое, неопределённое или привязано к контракту, продление которого вы не можете гарантировать, аренда остаётся финансово дисциплинированным выбором, каким бы привлекательным ни выглядела доходность конкретного района на бумаге. Единого правильного ответа здесь нет, есть только правильный ответ для вашего срока владения, вашего финансирования и конкретного района, который вы сравниваете.
Частые вопросы
Правда ли, что сбор за трансфер недвижимости в Дубае составляет 4%? Да, в сумме. Собственный тариф DLD устанавливает ставку 4% от суммы сделки, и договоры купли-продажи на вторичном рынке по традиции возлагают её на покупателя, плюс несколько тысяч AED сборов трастового офиса и административных расходов.
Сколько нужно держать недвижимость в Дубае, чтобы покупка окупилась по сравнению с арендой? Зависит от района и способа финансирования. При покупке за наличные примерно 6% издержек на входе обычно окупаются за счёт сэкономленной аренды за 8-15 месяцев по нашей выборке, поскольку доходность держится в диапазоне 5,1-8,7%. Эта быстрая окупаемость не учитывает сервисные сборы, проценты по ипотеке и риск цены, так что воспринимайте её как нижнюю границу, а не полный ответ, и сверяйте с тем, на сколько лет вы реально планируете остаться.
Что дешевле в Дубае: покупка за наличные или в ипотеку? Наличные избавляют от процентов и сбора за регистрацию ипотеки, но требуют около 6% сверх цены объекта в кэше на входе. Ипотека сохраняет капитал, но требует ближе к 27-28% цены объекта на входе, если включить первоначальный взнос и сборы по кредиту, а стоимость процентов, сейчас примерно 4,7-6% в банках ОАЭ, способна превысить аренду в низкодоходном районе, особенно в Даунтауне, Dubai Marina или на Палм Джумейре.
Даёт ли покупка недвижимости в Дубае право на визу резидента? Недвижимость стоимостью от 2 млн AED, включая объекты в ипотеке, это один из признанных путей к долгосрочной Golden Visa ОАЭ. Уточняйте актуальный порог и срок действия по категории напрямую в GDRFA или ICP, поскольку визовые правила обновляются чаще, чем сборы на недвижимость.
Нужно ли платить НДС при покупке жилья в Дубае? Как правило нет, при обычной перепродаже жилой недвижимости. Разъяснения Федеральной налоговой службы по недвижимости относят продажу жилья к освобождённым или облагаемым по нулевой ставке операциям, в отличие от коммерческой недвижимости со стандартной ставкой НДС 5%. Уточните тип своей сделки, прежде чем считать, что это правило применимо к вам.
Насколько по закону арендодатель может поднять мне арендную плату в Дубае? Зависит от того, насколько ваша текущая аренда ниже официального индекса аренды Дубая, по скользящей шкале от 0% до 20%, которую рассчитывает калькулятор Rental Index от DLD. Это не фиксированный годовой процент, поэтому проверяйте конкретно свой адрес через калькулятор, а не ориентируйтесь на усреднённую цифру.
Источники
- Земельный департамент Дубая (DLD), тариф на регистрацию продажи недвижимости
- Земельный департамент Дубая (DLD), сбор за регистрацию ипотеки
- Центральный банк ОАЭ, статья 3: ключевые нормативы (CBUAE Rulebook)
- Федеральная налоговая служба (FTA), НДС: недвижимость
- GDRFA Dubai, условия и сборы Golden Residence Permit для инвестора
- Официальный портал правительства ОАЭ, Golden Visa
- Земельный департамент Дубая (DLD), калькулятор Rental Index / повышения арендной платы
- HSBC UAE, ставки по ипотеке
- Emirates NBD, паспорт условий жилищного кредита, фиксированные и плавающие ставки
- Земельный департамент Дубая / DLD Open Data, датасеты dld_transactions и dld_rent_contracts