title: "كيف تبني محفظة عقارية في دبي" slug: "building-a-property-portfolio-dubai" language: "AR" category: "investment" tags: ["المحفظة العقارية", "العائد الإيجاري", "العائد على الاستثمار", "التنويع"] metaTitle: "كيف تبني محفظة عقارية في دبي: دليل مبني على بيانات دائرة الأراضي" metaDescription: "كيف ينتقل المستثمر من وحدة واحدة في دبي إلى محفظة متكاملة: التنويع بين العائد ونمو رأس المال، والتمويل وإعادة التمويل والمصاريف التشغيلية ومخاطر الخروج." dataSource: "Dubai Land Department (DLD) via DLD Open Data: dld_transactions, dld_rent_contracts; Central Bank of the UAE (CBUAE) Rulebook" period: "Ready-resale transactions and active rent contracts, data as of July 2026" heroImage: description: "لقطة جوية واسعة تجمع عدة أحياء مختلفة من دبي في إطار واحد: مجموعة أبراج على الواجهة المائية، ومجمّع شقق متوسط الارتفاع، وحي فلل منخفض الكثافة، تكوين يوحي بمحفظة متنوعة لا بمبنى واحد" alt: "منظر جوي لعدة أحياء مختلفة من دبي في إطار واحد يرمز إلى محفظة عقارية متنوعة" schemaTypes: ["Article", "FAQPage", "Dataset"]
كيف تبني محفظة عقارية في دبيشراء أول شقة في دبي قرار، أما شراء الوحدة الرابعة أو الخامسة فاستراتيجية تحتاج أدوات مختلفة. فبعد الوحدة الأولى يتبدّل السؤال من «هل هذه صفقة جيدة؟» إلى «هل يضيف هذا الأصل شيئاً لا تقدّمه بقية أصولي؟».
بالاستناد إلى بيانات الصفقات وعقود الإيجار لدى دائرة الأراضي والأملاك في دبي (DLD)، يتناول هذا الدليل توسيع المحفظة: توزيع المخاطر بين الأحياء وأنواع الوحدات، وتوظيف التمويل وإعادة التمويل لإعادة تدوير رأس المال، والموازنة بين التدفق النقدي ونمو القيمة، وإدراج المصاريف التشغيلية في الميزانية، والتخطيط للخروج قبل أن يصبح مُلحّاً. وهو صريح كذلك في تبيان المواضع التي تبقى فيها المحافظ مركّزة، والمواضع التي تكون فيها سيولة السوق في دبي أقل مما توحي به الكتيّبات الترويجية.
لماذا لا تُعدّ الوحدة الواحدة محفظة
الشقة الواحدة في دبي رهان على حيّ واحد ونوع وحدة واحد ولحظة واحدة في دورة الأسعار. وتكشف بياناتنا لسوق إعادة بيع العقارات الجاهزة حتى يوليو 2026 لماذا يهمّ هذا: تحرّك الأسعار على أساس سنوي أبعد ما يكون عن التماثل. فقد صعدت Business Bay بنسبة 6.9% وصعدت Palm Jumeirah بنسبة 5.3%، بينما تراجعت Downtown Dubai بنسبة 3.3% وتراجعت Sobha Hartland بنسبة 4.2% خلال الفترة نفسها. فالمستثمر الذي يملك حيّاً واحداً فقط من هذه الأحياء عاش عاماً مختلفاً تماماً عمّن يملكها الأربعة مجتمعة.
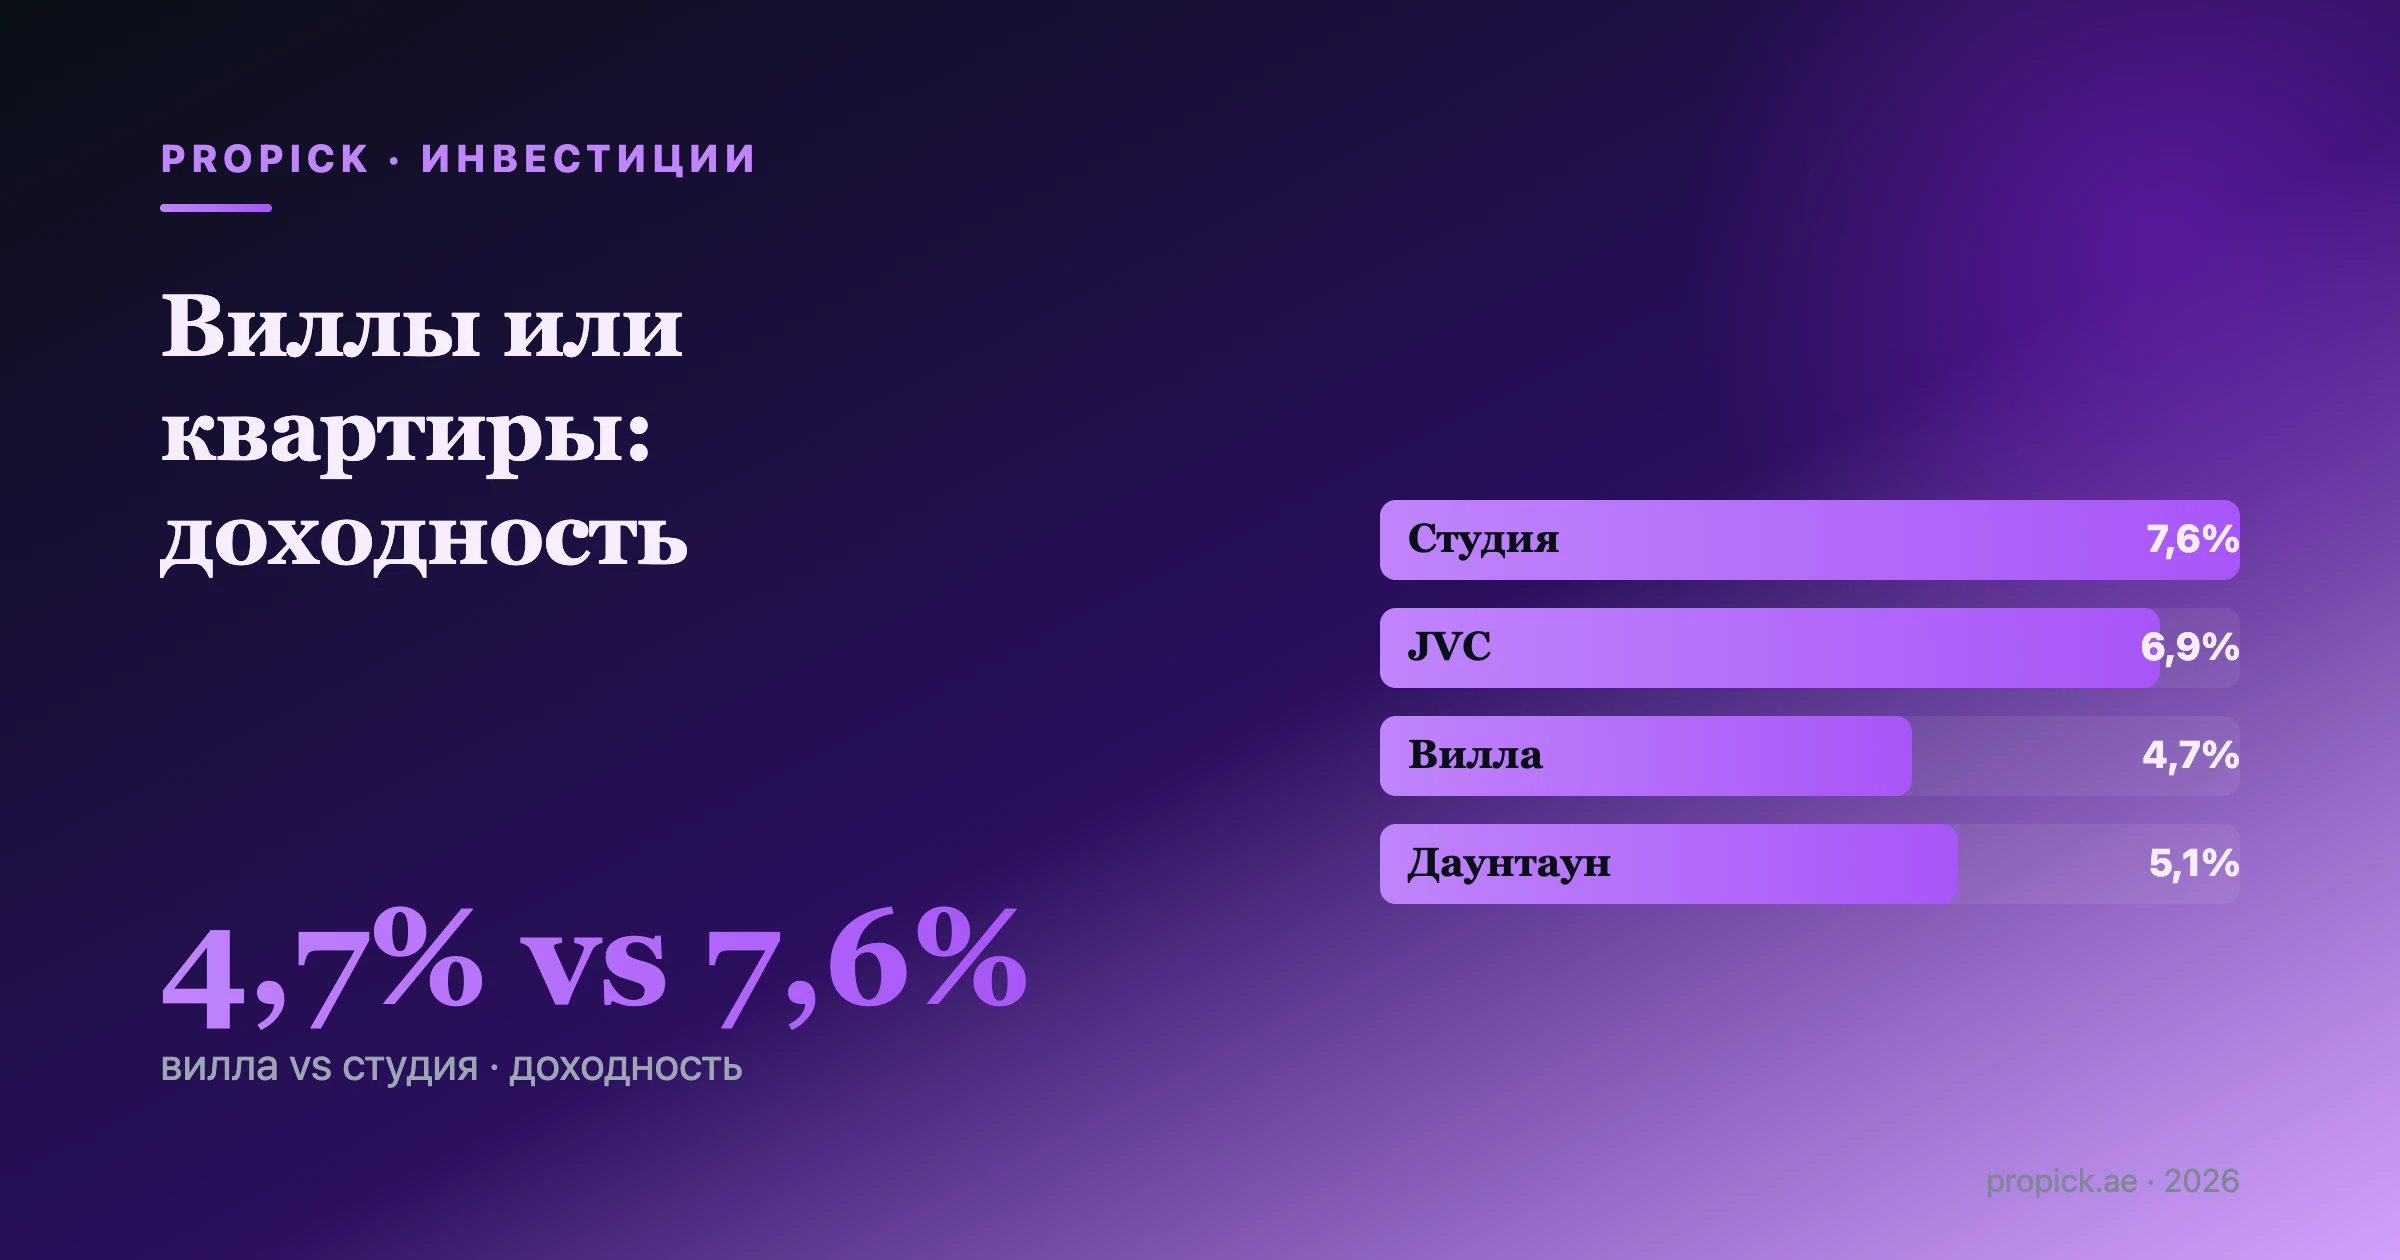
وينطبق المنطق نفسه على نوع الوحدة. فالمحفظة المؤلّفة بالكامل من الاستوديوهات تلتقط أعلى عائد إجمالي في السوق، نحو 7.6%، لكنها تُركّز معدّل تبدّل المستأجرين في سلّة واحدة. أما المؤلّفة بالكامل من الفلل فتلتقط نمو القيمة وتبدّلاً أقل للمستأجرين، لكنها تجمّد رأس مال أكبر لكل وحدة مقابل نحو 4.7% على سعر صفقة وسيط قدره 3.8 مليون درهم. والتوزيع بين النوعين يقي من الخطأ في تقدير أي شريحة ستتفوّق خلال السنوات الخمس المقبلة، لا من مخاطر السوق في دبي بحدّ ذاته.
خريطة العائد مقابل رأس المال
يقع كل حيّ في موضع ما على الخط الفاصل بين التدفق النقدي ونمو رأس المال، ونادراً ما يبلغ الطرفان ذروتهما معاً. وفي ما يلي أوساط إعادة بيع العقارات الجاهزة من بوابة البيانات المفتوحة لدائرة الأراضي:
| الحيّ | السعر/م² (الوسيط) | العائد الإجمالي | تغيّر السعر سنوياً |
|---|---|---|---|
| JVC | 13,697 درهم | 6.9% | غير مقيس هنا |
| JLT | 15,666 درهم | 6.7% | غير مقيس هنا |
| Sobha Hartland | 21,649 درهم | 6.4% | -4.2% |
| Dubai Hills Estate | 25,022 درهم | 6.1% | غير مقيس هنا |
| Business Bay | 20,306 درهم | 5.9% | +6.9% |
| Marina | 21,028 درهم | 5.2% | +3.0% |
| Dubai Creek Harbour | 25,224 درهم | 5.4% | غير مقيس هنا |
| Palm Jumeirah | 29,036 درهم | 5.4% | +5.3% |
| Downtown Dubai | 26,478 درهم | 5.1% | -3.3% |
تقع أعلى الأسعار لكل متر مربع (Palm وDowntown وCreek Harbour) في أدنى نطاق العائد، لأن المشترين هناك يدفعون ثمن الندرة والعنوان المرموق، لا حسابات الإيجار. أما أحياء الحجم المتوسط للسوق (JVC وJLT وBusiness Bay وSobha Hartland وDubai Hills) فتحقّق عائداً إجمالياً بين 5.9% و6.9%، وتنهض بالجزء الأكبر من عبء التدفق النقدي. والجمع بين وحدة في Palm أو Downtown للنمو طويل الأمد ووحدتين أو ثلاث من طراز JVC أو Business Bay للتدفق النقدي محفظة تختلف كلياً عن خمس وحدات محشورة في نطاق سعري واحد.
التنويع بحسب النوع وصيغة التملّك
يضيف نوع الوحدة وبنية الحيازة محورين آخرين إلى جانب الحيّ. فالفلل كثيفة الاستهلاك لرأس المال وتميل إلى نمو القيمة، مع تبدّل أقل للمستأجرين. والاستوديوهات على النقيض تماماً: أعلى عائد إجمالي عند نحو 7.6%، وتكلفة أصغر لكل وحدة، لكن مع تبدّل أكبر للمستأجرين وعبء إداري أكبر مقابل كل درهم إيجار يُحصَّل. أما الشقق المتوسطة بغرفة أو غرفتَي نوم فتقع بين الاثنين.
والجاهز مقابل ما هو على الخريطة محور منفصل. فالعقار على الخريطة يحمل مخاطر البناء والإنجاز، لكنه يتيح سعر دخول أدنى وخطة سداد موزّعة، في حين يوفّر العقار الجاهز دخلاً فورياً وسجلّ إيجار قابلاً للتحقّق، لكنه يجمّد رأس المال كاملاً منذ البداية. ويميل حجم الصفقات في بياناتنا بقوة نحو الشراء النقدي المباشر، نحو 81%، مقابل قرابة 14% مموّلة عبر رهن عقاري، وهو تذكير بأن معظم المشترين هنا لا يعتمدون على التمويل.
توظيف التمويل: ما الذي سيقرضه البنك فعلاً
التمويل هو ما يجعل المحفظة تنمو أسرع من الادخار وحده، ضمن دفتر قواعد واحد يحكم كل بنك مرخّص في الإمارات. فبموجب المادة 3 من لوائح الرهن العقاري لمصرف الإمارات المركزي (CBUAE)، يحصل الوافد الذي يشتري مسكنه الأول على نسبة قرض إلى قيمة (LTV) تصل إلى 80% لما دون 5 ملايين درهم و70% لما فوقها. أما الرقم المهم لباني المحفظة فمختلف: العقار الثاني وما بعده محدود بنسبة ثابتة قدرها 60% من القيمة بصرف النظر عن السعر، والمشتريات على الخريطة عند 50% لكل فئات المشترين. فكل عملية شراء بعد الأولى تتطلب نقداً أكبر نسبياً، وهو سقف لا يرتخي مهما بلغ سجل السداد من متانة.
ويعمل قيدان آخران إلى جانب نسبة القرض إلى القيمة: سقف نسبة عبء الدين (DBR) عند 50% من إجمالي الدخل عبر جميع القروض، ويُختبر مقابل سعر فائدة مُجهَد بمقدار 2 إلى 4 نقاط فوق السعر المعروض، مع خصم إيجار شهرين لكل وحدة استثمارية، وسقف مبلغ القرض عند 7 أضعاف الدخل السنوي للوافدين (8 للمواطنين). واستراتيجية «واصل الشراء عند 60% من القيمة» تصطدم عادةً بسقف نسبة عبء الدين أو مضاعف الدخل قبل أن تبلغ سقف نسبة القرض إلى القيمة، لذا احسب الاثنين معاً منذ البداية.
إعادة تدوير رأس المال عبر إعادة التمويل
يصبح التمويل مثيراً للمستثمر متعدّد الوحدات عند إعادة التمويل، المعروفة محلياً باسم شراء الرهن (mortgage buy-out). فإذا ارتفعت قيمة الحيّ منذ الشراء، صارت الفجوة بين رصيد القرض القائم والقيمة السوقية الحالية هي ما يتيح تحرير رأس المال: يعيد المالك تمويل العقار بمبلغ يفوق الرصيد المتبقي، بناءً على القيمة الحالية، ويأخذ الفارق نقداً لتمويل عملية الشراء التالية.
ويتطلب تبديل البنك رسالة مديونية (liability letter) وسداداً مبكراً لدى الجهة المُقرِضة السابقة. ويحدّ جدول رسوم المصرف المركزي للقروض البنكية والخدمات الأخرى رسم السداد المبكر على قرض السكن بنسبة 1% من الرصيد القائم أو 10,000 درهم، أيّهما أقل، إضافة إلى تقييم جديد من البنك المستقبِل. وفي دائرة الأراضي، يكلّف تسجيل رهن جديد 0.25% من مبلغ القرض، ويكلّف فكّ الرهن القديم رسماً ثابتاً قدره 1,000 درهم. ولا علاقة لأيٍّ منهما بـرسوم النقل البالغة 4%: فإعادة التمويل لا تنقل الملكية، ومن ثمّ لا يُطبَّق ذلك الرسم. ويبقى الجزء المسحوب نقداً خاضعاً للسقوف نفسها لنسبة القرض إلى القيمة ونسبة عبء الدين، ويُضاف إلى إجمالي الفائدة المدفوعة، فتعامَل مع رأس المال المُعاد تدويره بوصفه تمويلاً جديداً، لا مكسباً يهبط من السماء.
التدفق النقدي مقابل نمو القيمة: ضبط المزيج
تُسهم كل وحدة في أحد أمرين: دخل شهري أو مكسب رأسمالي طويل الأمد، ونادراً ما تجمعهما معاً. ويوضّح جدول الأحياء أعلاه هذه المفاضلة صراحةً: وحدة في Palm أو Downtown بعائد إجمالي بين 5.1% و5.4% تراهن على الندرة ونمو القيمة، ووحدة في JVC أو JLT بعائد بين 6.7% و6.9% تراهن على الدخل. ولا خيار منهما أفضل موضوعياً، فالسؤال هو: هل تحتاج المحفظة إلى خدمة الدين الآن أم إلى مراكمة رأس المال على أمد أطول؟
المحفظة الخالية من أصول مدرّة للتدفق النقدي مكشوفة أمام ارتفاع الفوائد أو تعثّر عملية إعادة تمويل. والمحفظة الخالية من الأصول الميّالة إلى نمو القيمة تحدّ من الصعود طويل الأمد وقد تفوّت انتعاشاً في أحياء يُعاد تسعيرها حالياً. ومعظم المستثمرين بعد الوحدة الثانية أو الثالثة يقسمون المحفظة عن قصد: نواة من وحدات السوق المتوسط المدرّة للتدفق النقدي تموّل خدمة الدين، وحصة أصغر في أحياء أدنى عائداً يُحتفَظ بها للربح على مدى سنوات.
المصاريف الإدارية عند التوسّع
تُدار الوحدة المؤجَّرة الواحدة بهاتف وجدول بيانات. أما خمس أو عشر وحدات موزّعة على أحياء مختلفة فلا تُدار بذلك عادةً، والمصاريف الإدارية هي حيث تتآكل عوائد المحفظة بهدوء إن لم تُدرَج في الميزانية بصدق. فكل عقد إيجار يجب تسجيله عبر نظام إيجاري (Ejari) التابع لدائرة الأراضي، وأي زيادة إيجار عند التجديد ينبغي التحقق منها أولاً مقابل مؤشر الإيجارات لدى دائرة الأراضي. ويتقاضى مدير العقار المرخّص عادةً نسبة من الإيجار المُحصَّل إضافة إلى رسم عن كل مستأجر جديد، ومن ثمّ فإن الاستوديوهات ووحدات طراز JVC الأعلى عائداً هي أيضاً الأكثر توليداً للمعاملات التي تحتاج إدارة. أما الوحدة المُشغَّلة كإيجار قصير الأمد فتحتاج بدلاً من ذلك تصريحاً منفصلاً من دائرة الاقتصاد والسياحة، بقواعد تأمين خاصة ورسوم أعلى مقابل إيرادات الحجوزات.
وتتضخّم رسوم الخدمة مع عدد الوحدات، ومن السهل التقليل من شأنها في ميزانية محفظة مختلطة. فبموجب القانون رقم (6) لسنة 2019، يقع الالتزام على المالك بصرف النظر عن الإشغال، ولا يمكن التحقق من رقم كل مبنى بشكل موثوق إلا عبر مؤشر رسوم الخدمة لدى دائرة الأراضي من خلال مُلّاك (Mollak)، إذ قد تحمل أبراج متجاورة في الحيّ نفسه معدّلات معتمدة شديدة التفاوت. فتحقّق منها لكل أصل على حدة، لا كمتوسط للحيّ.
مخاطر التركّز والسيولة بصراحة
التنويع يخفّض المخاطر لكنه لا يمحوها. فالتركّز لا يزول لمجرّد أن المحفظة تضمّ عدة وحدات: خمس شقق اشتُريت خلال نافذة 12 شهراً نفسها في أحياء متوسطة متشابهة تبقى مكشوفة أمام لحظة واحدة في دورة السعر والفائدة، مهما أوحت اختلافات الرموز البريدية بغير ذلك.
والسيولة أيضاً متفاوتة. فالشقق المتوسطة في الأحياء ذات الحجم المرتفع مثل JVC وJLT يُعاد بيعها عادةً أسرع من الفلل أو الوحدات فائقة التميّز، لاتساع قاعدة المشترين ببساطة، لذا ينبغي لأي محفظة يميل ثقلها نحو الفلل أو الوحدات المميّزة أن تفترض فترة تسويق أطول عند الخروج. وتُعالَج إحالة العقار على الخريطة قبل التسليم عبر سجل العقارات المؤقت، وتتطلب عملياً موافقة إدارية من المطوّر قبل أن تسجّل دائرة الأراضي النقل، وهي خطوة تتخطّاها مبيعات العقار الجاهز. أما المستثمرون الذين يجمعون عدة وحدات لبلوغ عتبة 2 مليون درهم للحصول على التأشيرة الذهبية فعليهم كذلك أن يزنوا أن بيع وحدة مؤهِّلة واحدة قد يمسّ التأشيرة.
التخطيط للخروج قبل أن تحتاجه
ينبغي أن تحدّد خطة الخروج أي وحدات تُشترى، لا أن تُكتب في العام الذي يصبح فيه البيع ضرورة. وثمة تكلفتان ثابتتان بصرف النظر عن التوقيت: رسم النقل لدى دائرة الأراضي، وهو عملياً 4% من قيمة الصفقة ويدفعها المشتري عملياً في البيع الثانوي، وأي رهن قائم يجب تسويته وفكّه من سند الملكية قبل تسجيل نقل نظيف. وبعد ذلك، ينبغي أن تقود السيولة التصرّف الانتقائي: الوحدة المتوسطة الأعلى عائداً والأسرع تبدّلاً هي البيع الأسرع عادةً، أما الأصل المميّز أو الفيلا المُحتفَظ بها لنمو القيمة فيحتاج مدى أطول، والأمثل الخروج منه في وقت القوة لا تحت ضغط الوقت. والمحفظة المبنية بعين على الخروج تحتفظ بمزيج من أصول سريعة التسييل وأخرى يُحتفَظ بها بصبر، حتى لا تُجبر الحاجة إلى النقد يوماً على بيع الوحدة الخطأ في اللحظة الخطأ من دورتها.
الأسئلة الشائعة
كم عقاراً في دبي يُعدّ «محفظة» لا مجرد بضع وحدات؟ لا توجد عتبة تنظيمية لذلك. فالتحوّل العملي يحدث حين يبدأ المستثمر في إدارة تعرّضه عبر الحيّ ونوع الوحدة والتمويل بدلاً من تقييم كل عملية شراء بمعزل، وقد يحدث ذلك مبكراً عند الوحدة الثانية أو الثالثة.
كم يمكنني الاقتراض مقابل عقار استثماري ثانٍ في دبي؟ بموجب قواعد المصرف المركزي، العقار الثاني وما بعده للوافد محدود بنسبة 60% من القيمة بصرف النظر عن السعر، أي دون نسبة 70-80% على المسكن الأول، ويخضع منفصلاً لسقف نسبة عبء الدين 50% ولسقف مضاعف الدخل.
هل إعادة تمويل عقار لشراء آخر تُفعّل رسم دائرة الأراضي البالغ 4%؟ لا. رسم 4% يُطبَّق عند تغيّر الملكية، أما إعادة التمويل فتغيّر البنك الذي يحمل الرهن فحسب، فتُفعّل بدلاً منه رسوم التسجيل والفكّ الأصغر.
هل أعطي الأولوية للتدفق النقدي أم لنمو القيمة عبر محفظتي؟ معظم المستثمرين المخضرمين يحتفظون بالاثنين معاً: وحدات السوق المتوسط الأعلى عائداً (JVC وJLT وBusiness Bay) للدخل الذي يغطّي خدمة الدين، إلى جانب حصة أصغر في الأصول المميّزة أو الفلل لنمو رأس المال طويل الأمد.
ما المصاريف التي يستهين بها المستثمرون أكثر من غيرها عند التوسّع؟ رسوم الخدمة، التي تُحتسب لكل مبنى لا لكل محفظة وتتفاوت بحدّة بين الأبراج في الحيّ نفسه. تحقّق من مؤشر رسوم الخدمة لدى دائرة الأراضي لكل أصل بدلاً من افتراض متوسط للحيّ.
المصادر
- Dubai Land Department, Open Data portal, dld_transactions and dld_rent_contracts datasets: https://dubailand.gov.ae/en/open-data/real-estate-data/
- Central Bank of the UAE, CBUAE Rulebook, Article (3): Important Ratios (Circular 31/2013, in force): https://rulebook.centralbank.ae/en/rulebook/article-3-important-ratios
- Central Bank of the UAE, CBUAE Rulebook, Regulation No. 29/2011 Regarding Bank Loans & Other Services Offered to Individual Customers, Appendix No. 2 (fee schedule, home loan early settlement and liability letter fees): https://rulebook.centralbank.ae/en/rulebook/appendix-no-2
- Dubai Land Department, Request for Mortgage Registration (0.25% fee): https://dubailand.gov.ae/en/eservices/request-for-mortgage-registration/
- Dubai Land Department, Mortgage Release / Termination service (AED 1,000 fee): https://dubailand.gov.ae/en/eservices/request-for-mortgage-termination/
- Dubai Land Department, Property Sale Registration (4% transfer fee, paid in practice by the buyer on the secondary market): https://dubailand.gov.ae/en/eservices/property-sale-registration/
- Dubai Land Department, Register/Renew Tenancy Contract (Ejari) service: https://dubailand.gov.ae/en/eservices/register-renew-ejari-contract/
- Dubai Land Department, Rental Index calculator: https://dubailand.gov.ae/en/eservices/rental-index/rental-index/
- Dubai Land Department, Service Charge Index Overview: https://dubailand.gov.ae/en/eservices/service-charge-index-overview/
- Mollak (RERA/DLD), About Us: https://mollak.dubailand.gov.ae/publicpages/about-us.html
- Government of Dubai Legal Affairs Department, Law No. (6) of 2019 Concerning Ownership of Jointly Owned Real Property in the Emirate of Dubai: https://dlp.dubai.gov.ae/Legislation%20Reference/2019/Law%20No.%20%286%29%20of%202019%20Concerning%20Ownership%20of%20Jointly%20Owned%20Real%20Property%20in%20the%20Emirate%20of%20Dubai.html
- Dubai Legislation Portal, Law No. (13) of 2008 Regulating the Interim Real Property Register in the Emirate of Dubai: https://dlp.dubai.gov.ae/Legislation%20Reference/2008/Law%20No.%20%2813%29%20of%202008.html
- Dubai Department of Economy and Tourism (DET), Holiday Home Permit application: https://www.dubaidet.gov.ae/en/our-services/for-consumers-and-students/apply-for-a-holiday-home-permit
- Dubai Land Department, Golden Visa application, Investor (AED 2 million combined-property threshold): https://dubailand.gov.ae/en/eservices/request-for-golden-visa-investor/