title: "الاستثمار في العقارات التجارية في دبي" slug: "commercial-property-dubai-investment" language: "AR" category: "investment" tags: ["عقارات تجارية", "ضريبة القيمة المضافة", "العائد الإيجاري", "العائد على الاستثمار", "بيانات DLD", "مكاتب", "تجزئة"] metaTitle: "الاستثمار في العقارات التجارية في دبي: ما الذي يختلف" metaDescription: "ضريبة القيمة المضافة وشروط الإيجار والتمويل وقواعد التملّك والعوائد للعقار التجاري في دبي مقارنةً بالسكني، بمصادر من FTA وDLD والمصرف المركزي." dataSource: "Federal Tax Authority (tax.gov.ae), Dubai Land Department (dubailand.gov.ae), Central Bank of the UAE Rulebook, DLD via DLD Open Data / data.dubai (dld_transactions, dld_rent_contracts)" period: "Rules current as of July 2026; DLD residential comparison figures from ready-resale transactions and active rent contracts, data as of July 2026" heroImage: description: "صورة تحريرية مقسومة تقابل بين واجهة برج مكاتب في الخليج التجاري (Business Bay) وشرفة شقة سكنية، رمزاً لاختلاف المنطق الاستثماري بين العقار التجاري والسكني" alt: "برج مكاتب ومبنى سكني في دبي يمثلان الفرق بين الاستثمار في العقارات التجارية والسكنية" schemaTypes: ["Article", "FAQPage"]
الاستثمار في العقارات التجارية في دبيقد يتقارب سعر طابق مكاتب في الخليج التجاري (Business Bay) وشقة على بُعد شارعين منه، غير أن ملفّيهما الاستثماريين مختلفان تماماً. فالعقار التجاري، من مكاتب ومحلات تجزئة ومستودعات وصالات عرض، يخضع لمعالجة ضريبية مختلفة، ويُؤجَّر بأعراف مختلفة، ويُموَّل بقواعد مختلفة، ويحمل شكلاً مختلفاً من المخاطرة عن الوحدات السكنية التي يبدأ بها معظم المشترين القادمين من الخارج. وهذا لا يجعله خياراً أسوأ، بل هو ببساطة عملية اكتتاب من نوع آخر، وأرقامه لا تستقيم إلا حين تعرف بالضبط أين تفترق القواعد: ضريبة القيمة المضافة، والإيجار، ومخاطر المستأجر، والتمويل، والتملّك، وأخيراً العائد.
ضريبة القيمة المضافة: الخط الذي لا يعبره السكني
الفارق الهيكلي الأكبر هو الضريبة. فضريبة القيمة المضافة في دولة الإمارات، التي طُبِّقت بنسبة قياسية 5% اعتباراً من 1 يناير 2018، تضع العقار التجاري والسكني على مسارين متعاكسين. ودليل الهيئة الاتحادية للضرائب (FTA) الخاص بضريبة القيمة المضافة على العقارات لا يترك مجالاً للبس في ذلك: بيع العقار التجاري أو تأجيره يخضع لضريبة القيمة المضافة بالنسبة القياسية 5% على كامل المقابل، دون إعفاء عند التوريد الأول. أما الوحدة السكنية فتخضع لنسبة صفرية عند توريدها الأول فقط، ثم تُعفى في كل إعادة بيع بعده؛ في حين يبقى الأصل التجاري محمّلاً بضريبة القيمة المضافة عند كل عملية بيع وكل عقد إيجار ما دام تجارياً.
كما أن شراء مكتب أو وحدة تجزئة في السوق الثانوية ينطوي على خطوة دفع مميّزة: يدفع المشتري عادةً ضريبة القيمة المضافة بنسبة 5% مباشرةً إلى الهيئة الاتحادية للضرائب أو إلى بنك تُسمّيه الهيئة قبل أن تُتمّ دائرة الأراضي والأملاك نقل الملكية، فينشأ بذلك مرجع دفع تشترطه الدائرة قبل تسجيل البيع. أما إعادة بيع الوحدة السكنية المُعفاة من الضريبة فلا تمرّ بمثل هذه الخطوة.
وثمّة جانب إيجابي أيضاً. فلمّا كان الإيجار والبيع التجاريان توريدين خاضعين للضريبة، جاز للمؤجِّر أو البائع استرداد ضريبة المدخلات على التكاليف ذات الصلة كاملةً، من تجهيزات وصيانة وأتعاب وساطة، على خلاف مالك الوحدة السكنية المُعفاة. وما إن يتجاوز الدخل الإيجاري الخاضع للضريبة لدى المؤجِّر التجاري حدّ التسجيل الإلزامي لضريبة القيمة المضافة البالغ 375,000 درهم خلال 12 شهراً متتالية، حتى يصبح التسجيل إلزامياً، ويتعيّن احتساب 5% على الإيجار نفسه.
التسجيل لدى دائرة الأراضي وإيجاري: النظام نفسه، أعراف إيجار مختلفة
تفرض دائرة الأراضي والأملاك رسوم تسجيل بنسبة 4% على قيمة الصفقة لنقل ملكية أي عقار، تجارياً كان أم سكنياً، وفي السوق الثانوية يدفعها المشتري عملياً، فوق ضريبة القيمة المضافة بنسبة 5% التي يتحمّلها المشتري التجاري بشكل منفصل. أما رسوم مكتب الأمين (Trustee) وسند الملكية والخرائط فتُطبَّق بالطريقة ذاتها بصرف النظر عن نوع العقار.
ويمرّ التأجير عبر نظام التسجيل نفسه. فإيجاري (Ejari) هو الخدمة الإلكترونية لتسجيل عقود الإيجار لدى دائرة الأراضي والأملاك في دبي، وبموجب المادة 4(2) من القانون رقم 26 لسنة 2007 يجب تسجيل كل عقد إيجار في الإمارة، سكنياً كان أم تجارياً، لدى مؤسسة التنظيم العقاري (ريرا)، ولن تنظر أي جهة حكومية أو محكمة في نزاع إيجاري مبنيّ على عقد غير مسجَّل. والمؤجِّر التجاري الذي يتجاوز التسجيل توفيراً للرسم يفقد القدرة على إنفاذ العقد إذا توقّف المستأجر عن الدفع.
غير أن التجاري يفترق داخل أسباب الإخلاء الواردة في القانون ذاته. فـالمادة 25(1) من القانون رقم 26 لسنة 2007، بصيغته المعدّلة بالقانون رقم 33 لسنة 2008، تُعدِّد المخالفات التي تتيح للمؤجِّر طلب الإخلاء أثناء سريان العقد، وأحد أسبابها مصوغ خصيصاً للأماكن التجارية: ترك المستأجر للمكان التجاري شاغراً دون سبب مشروع لمدة 30 يوماً متتالية أو 90 يوماً غير متتالية في السنة. ولا نظير لذلك في عقد الإيجار السكني، وهو يعالج مشكلة تجارية حقيقية: مستأجر يوقّع عقداً طويلاً ثم يترك الوحدة مغلقة سنوات، فيُجمّد أصل المالك.
هياكل عقود الإيجار وشروطها
تُجدَّد عقود الإيجار السكنية سنوياً بحكم الأصل، مع تقييد أي زيادة في الإيجار بموجب المرسوم رقم 43 لسنة 2013 قياساً على مؤشر الإيجارات المعتمد من ريرا. أما الإيجار التجاري فيختلف في الواقع العملي، حتى في ظل قانون العلاقة الإيجارية نفسه. فعقود المكاتب والتجزئة تمتدّ عادةً لسنوات عدة بدلاً من التجديد السنوي السكني، وقد تطول أكثر بكثير لمستأجر تجزئة رئيسي (Anchor) أو لطابق مقرّ رئيسي، مع زيادة إيجارية مدمجة في العقد نفسه بدلاً من قياسها على المؤشر عند كل تجديد. ويكون الضمان عادةً كفالة بنكية أو شيكات مؤجَّلة تغطّي إيجار عدة أشهر، فيما تُتفاوض المساهمات في التجهيزات، وفترات الإعفاء من الإيجار خلال أعمال التجهيز، وتحميل رسوم الخدمة على المستأجر، كلها بشكل فردي بدلاً من فرضها بحكم القانون. والمشتري الذي يُقيّم أصلاً تجارياً يحتاج إلى قراءة العقد الفعلي، لا افتراض ما هو سائد في السوق. وحيثما كان مؤشر الإيجارات ذا صلة بفئة تجارية بعينها، فإن حاسبة مؤشر الإيجارات لدى دائرة الأراضي والأملاك هي الأداة للتحقّق منه؛ وتأكّد من شمولها لنوع وحدتك حالةً بحالة.
ملف المستأجر ومخاطر الشغور
المؤجِّر السكني يؤجِّر لأسرة أو لمهنيّ فرد. أما المؤجِّر التجاري فيؤجِّر لشركة، أو مستأجر مؤسسي، أو علامة تجزئة، أو عيادة، أو مشغّل لوجستي، وهو ما يغيّر تقييم الجدارة الائتمانية وشكل المخاطرة معاً. فمستأجر مؤسسي واحد جيّد التدقيق على عقد لخمس سنوات قد يكون مصدر دخل أقلّ تقلّباً وأكثر قابلية للتنبؤ من وحدة سكنية يتبدّل مستأجرها كل عام أو عامين. لكن الجانب السلبي هنا مركَّز لا موزَّع: فطابق مكاتب واحد أو وحدة تجزئة واحدة يكون له عادةً مستأجر واحد، ففقدان ذلك المستأجر يوقف 100% من دخل الوحدة دفعةً واحدة، وإعادة تأجير المساحة التجارية تستغرق عادةً وقتاً أطول، لأن الشاغل الجديد كثيراً ما يحتاج إلى تجهيز المساحة قبل الانتقال إليها. فمبنى سكني من عشر وحدات يوزّع مخاطر الشغور على عقود صغيرة كثيرة سريعة التبدّل، في حين لا تفعل ذلك الوحدة التجارية المنفردة، وهذه هي المقايضة الكامنة وراء عقودها الأطول والأكثر رسوخاً عادةً.
التمويل: مسار إقراض مختلف
يجري إقراض الرهن العقاري في دبي للأفراد الذين يشترون مسكناً وفق دليل قواعد واحد منشور. فبموجب المادة 3 من تعميم المصرف المركزي 31/2013، يمكن للوافد الذي يشتري أول مسكن للسكن الذاتي أن يقترض حتى 80% من القيمة لما دون 5 ملايين درهم (70% لما فوق ذلك)، بينما تُحدَّد نسبة القرض إلى القيمة (LTV) للعقار الثاني أو للشراء الاستثماري الصرف عند 60% بصرف النظر عن السعر، بمدة سداد قصوى 25 عاماً وسقف لنسبة عبء الدين (DBR) قدره 50% من الدخل.
وقد بُني هذا الدليل حول المقترضين الأفراد الذين يشترون عقاراً سكنياً. أما العقار التجاري، ولا سيما المشترى عبر شركة لا فرد، فيقع عموماً خارج إطار نسبة القرض إلى القيمة الاستهلاكي هذا، ويُكتتب بدلاً من ذلك بوصفه إقراضاً للأعمال، وفق تقدير كل بنك على حدة. وعملياً يعني ذلك في العادة نسبة قرض إلى قيمة أدنى من السقوف السكنية أعلاه، ومدة أقصر، وتدقيقاً أشدّ في الوضع الإيجاري الفعلي للأصل (تطلب البنوك عادةً عقد إيجار موقّعاً قبل الإقراض مقابل مساحة تجارية مدرّة للدخل)، وتسعيراً يُحدَّد صفقةً بصفقة لا وفق قائمة أسعار منشورة. فشروط نسبة القرض إلى القيمة والمدة للعقار التجاري ليست منشورة في جدول تنظيمي واحد كما هي شروط الرهن السكني، لذا احصل على ورقة شروط (Term Sheet) مباشرةً من المقرضين المحتملين بدلاً من افتراض أن الشروط السكنية تنطبق كما هي.
قواعد التملّك للأجانب
حقّ التملّك الحر (فريهولد) الذي يجعل دبي جذّابة للمشترين من الخارج لا يقتصر على المساكن. فالبوابة الرسمية لحكومة دولة الإمارات تؤكّد أن الأجانب غير المقيمين في الدولة، إضافةً إلى الوافدين المقيمين، يمكنهم التملّك دون قيود في مناطق التملّك الحر المخصّصة، والأسئلة الشائعة لدى دائرة الأراضي والأملاك في دبي تؤكّد الأمر نفسه. والتشريع الأساسي لا يفرد استخدام العقار كاختبار منفصل: فـالقانون رقم 7 لسنة 2006 بشأن تسجيل الملكية العقارية يعرّف «العقار» تعريفاً واسعاً، واللائحة رقم 3 لسنة 2006 تُعدِّد مناطق التملّك المخصّصة دون قصرها على القطع السكنية، فيمتدّ حقّ التملّك الحر إلى الوحدات التجارية والمكاتب ومحلات التجزئة والمستودعات على أرض التملّك الحر بالطريقة نفسها التي يشمل بها الشقق والفلل، في مشاريع مثل الخليج التجاري (Business Bay) وأبراج بحيرات جميرا (JLT) ووسط المدينة (Downtown) ودبي الجنوب (Dubai South). وتأكّد من وضع التملّك الحر للقطعة المحدّدة ومن السجل الذي يحكمها مباشرةً مع دائرة الأراضي والأملاك بدلاً من الاعتماد على التسمية التسويقية للمنطقة، لأن وضع التملّك الحر مرتبط بالمناطق والقطع لا بالأحياء بكاملها، ولأن عدداً قليلاً من المناطق ذات الوضع الخاص يطبّق ترتيبات تسجيل خاصة به.
العوائد: التجاري مقابل السكني، في سياقه
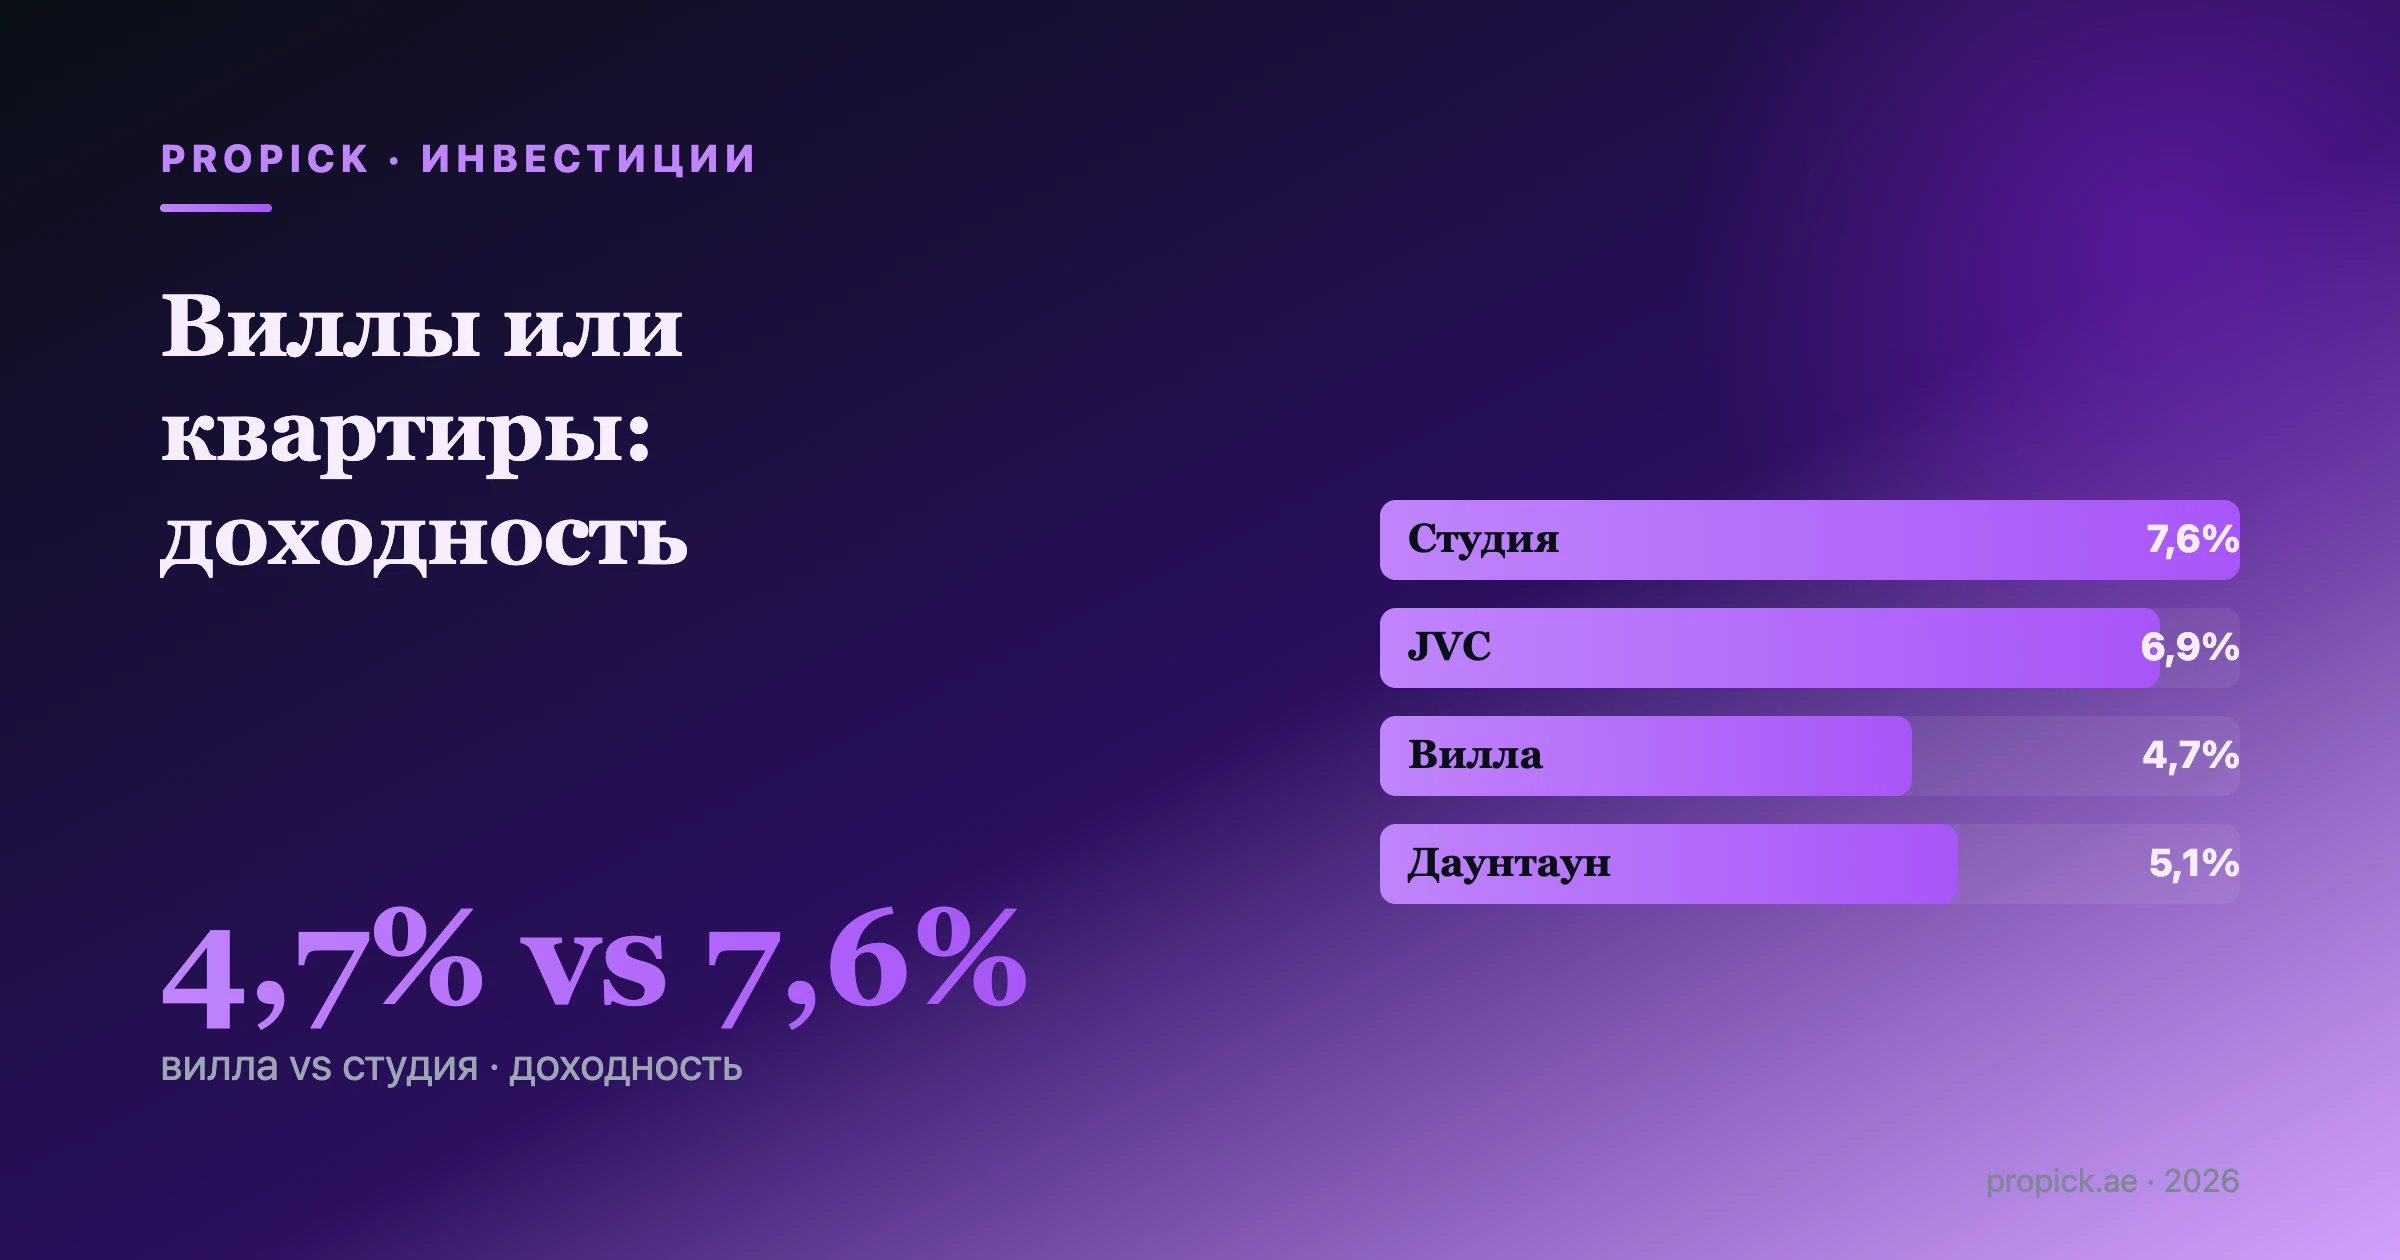
تمنح بيانات دبي الخاصة بإعادة البيع السكني معياراً واضحاً للمقارنة. فالشقق الجاهزة المُعاد بيعها في أنشط مجتمعات المدينة تحقّق تقريباً من 5.1% إلى 6.9% إجمالياً، وتتصدّر قرية جميرا الدائرية (JVC) الجدول بنحو 6.9%، بينما يقع وسط المدينة ونخلة جميرا في الطرف الأدنى قرب 5.1% إلى 5.4%، وتتصدّر الاستوديوهات جميع أنواع الوحدات بنحو 7.6%. أما الفلل فتتخلّف عند نحو 4.7% إجمالياً. المنهجية: احتُسبت الأرقام من صفقات إعادة بيع العقارات الجاهزة (القائمة) وعقود الإيجار المنفّذة، مجمّعةً حسب المشروع الرئيسي لا حسب اسم المنطقة، لأن المتوسّطات التي تشمل عقارات على الخريطة تُقلّل من العائد الحقيقي لإعادة البيع (المصدر: DLD عبر DLD Open Data، dld_transactions وdld_rent_contracts، يوليو 2026).
أما الأصول التجارية فتُذكر عادةً في تقارير شركات أبحاث السوق بعوائد تفوق هذا النطاق السكني، بمنطق أن العقود الأطول ذات بنود التصعيد وتحميل التكاليف قد تُنتج عائداً صافياً أنظف من الرقم السكني الإجمالي الذي يُبقي على عاتق المالك فاتورة رسوم الخدمة. ولا تنشر دائرة الأراضي والأملاك سلسلة عوائد خاصة بالتجاري على الأساس العام نفسه للبيانات السكنية أعلاه، لذا تعامَل مع أي رقم عائد تجاري تراه مذكوراً باعتباره تقديراً سوقياً لا رقماً رسمياً من الدائرة، وتحقّق منه مقابل عقد الإيجار الفعلي وشروط رسوم الخدمة للأصل المحدّد قبل تقييم أي صفقة.
الخلاصة للمستثمرين
العقار التجاري في دبي ليس مجرد «سكني بشيك أكبر». فهو يحمل ضريبة قيمة مضافة 5% على كل بيع وإيجار، ويُسجَّل عبر نظام إيجاري ودائرة الأراضي نفسه لكن بشروط إيجار وأسباب إخلاء خاصة بالتجاري، ويُموَّل عادةً خارج دليل قواعد الرهن السكني، ويركّز مخاطر الشغور في عقود أقلّ عدداً وأكبر حجماً في مقابل عقود يُحتمل أن تكون أطول وأكثر رسوخاً. وللمشترين الأجانب حقّ التملّك الحر ذاته الذي لهم في المساكن. وما إذا كانت هذه المقايضة تناسب مستثمراً بعينه فيحسمه عقد الإيجار القائم فعلاً، أو ذاك الذي يمكنك واقعياً توقيعه، أكثر من أي رقم عائد رئيسي.
الأسئلة الشائعة
هل أدفع ضريبة القيمة المضافة عند شراء عقار تجاري في دبي؟ نعم. بيع العقار التجاري يخضع لضريبة القيمة المضافة بالنسبة القياسية 5% على كامل السعر، دون إعفاء عند التوريد الأول، بخلاف إعادة بيع الوحدة السكنية المُعفاة من الضريبة.
هل يختلف رسم نقل الملكية لدى دائرة الأراضي بالنسبة للعقار التجاري؟ لا. رسوم تسجيل دائرة الأراضي بنسبة 4% تُطبَّق بالطريقة ذاتها على عمليات النقل التجارية والسكنية، وفي السوق الثانوية يدفعها المشتري عملياً. ويتحمّل المشترون التجاريون بشكل منفصل ضريبة قيمة مضافة 5% فوق هذا الرسم.
هل يجب تسجيل عقود الإيجار التجارية في دبي عبر إيجاري؟ نعم. بموجب المادة 4(2) من القانون رقم 26 لسنة 2007، يجب تسجيل كل عقد إيجار في الإمارة، سكنياً كان أم تجارياً، عبر الخدمة الإلكترونية إيجاري، ولن تنظر أي جهة حكومية أو محكمة في نزاع إيجاري دون عقد مسجَّل.
هل يمكن للأجانب تملّك عقار تجاري في دبي؟ نعم، على أساس التملّك الحر نفسه المطبّق على العقار السكني. فالأجانب، مقيمين كانوا أم غير مقيمين، يمكنهم التملّك دون قيود في مناطق التملّك الحر المخصّصة في دبي، وتعريف العقار الأساسي وقواعد المناطق المخصّصة لا يقصران ذلك الحقّ على المساكن، فيشمل الوحدات التجارية ضمن مشاريع التملّك الحر الرئيسية.
هل يمكنني الحصول على رهن سكني اعتيادي لشراء مكتب أو وحدة تجزئة؟ عموماً لا، ليس بالشروط نفسها. فإطار نسبة القرض إلى القيمة ونسبة عبء الدين المنشور من المصرف المركزي بموجب التعميم 31/2013 مبنيّ حول المقترضين الأفراد الذين يشترون عقاراً سكنياً. أما عمليات الاستحواذ التجارية فتُموَّل عادةً بوصفها إقراضاً للأعمال أو إقراضاً تجارياً، يُكتتب من كل بنك على حدة بشروطه الخاصة بنسبة القرض إلى القيمة والمدة والمستندات.
هل عوائد العقار التجاري في دبي أعلى فعلاً من السكني؟ تُذكر عادةً أعلى من قِبل مصادر أبحاث السوق، لأن العقود الأطول وتحميل التكاليف قد يُنتجان عائداً صافياً أنظف. وتُظهر بيانات دبي السكنية العامة عوائد إجمالية تتراوح تقريباً من 4.7% إلى 7.6% بحسب نوع العقار والمجتمع؛ ولا تنشر دائرة الأراضي والأملاك سلسلة تجارية عامة مكافئة، لذا تعامَل مع أرقام العوائد التجارية المذكورة باعتبارها تقديرات سوقية يجب التحقّق منها مقابل عقد إيجار الأصل المحدّد.
المصادر
- Federal Tax Authority. Real Estate VAT Guide (VATGRE1), April 2021. https://tax.gov.ae/DownloadOpenTextFile?fileUrl=en/VAT_VAT_Guides/Real_Estate_Guide/Real_Estate_Guide_VATGRE1_EN_19_04_2021_EN.pdf
- Federal Tax Authority. VAT Registration thresholds and process. https://tax.gov.ae/en/services/vat.registration.aspx
- Dubai Land Department. Property Sale Registration (4% transfer fee). https://dubailand.gov.ae/en/eservices/property-sale-registration/
- Dubai Land Department. Register/Renew Ejari Tenancy Contract eService. https://dubailand.gov.ae/en/eservices/register-renew-ejari-contract/
- Dubai Legislation Portal. Law No. (26) of 2007 Regulating the Relationship Between Landlords and Tenants in the Emirate of Dubai. https://dlp.dubai.gov.ae/Legislation%20Reference/2007/Law%20No.%20%2826%29%20of%202007.html
- Dubai Legislation Portal. Law No. (33) of 2008 Amending Law No. (26) of 2007. https://dlp.dubai.gov.ae/Legislation%20Reference/2009/Law%20No.%20%2833%29%20of%202008%20Amending%20Law%20No.%20%2826%29%20of%202007.html
- Dubai Legislation Portal. Decree No. (43) of 2013 Determining Rent Increase for Real Property in the Emirate of Dubai. https://dlp.dubai.gov.ae/Legislation%20Reference/2013/Decree%20No.%20%2843%29%20of%202013%20Determining%20Rent%20Increase%20for%20Real%20Property.html
- Dubai Land Department. Rental Index / Rental Increase Calculator eService. https://dubailand.gov.ae/en/eservices/rental-index/rental-index/
- The Official Portal of the UAE Government (u.ae). Expatriates buying a property in the UAE. https://u.ae/en/information-and-services/moving-to-the-uae/expatriates-buying-a-property-in-the-uae
- Dubai Land Department. Frequently Asked Questions. https://dubailand.gov.ae/en/frequently-asked-questions/
- Dubai Legislation Portal. Law No. (7) of 2006 Concerning Real Property Registration in the Emirate of Dubai. https://dlp.dubai.gov.ae/Legislation%20Reference/2006/Law%20No.%20%287%29%20of%202006.html
- Dubai Legislation Portal. Regulation No. (3) of 2006 Determining Areas for Ownership by Non-UAE Nationals of Real Property in the Emirate of Dubai. https://dlp.dubai.gov.ae/Legislation%20Reference/2006/Regulation%20No.%20%283%29%20of%202006.html
- Central Bank of the UAE. CBUAE Rulebook, Regulations Regarding Mortgage Loans, Article (3): Important Ratios (Circular 31/2013). https://rulebook.centralbank.ae/en/rulebook/article-3-important-ratios
- Dubai Land Department. dld_transactions and dld_rent_contracts open datasets, via DLD Open Data / data.dubai. https://dubailand.gov.ae/en/open-data/real-estate-data/