
title: "الدفعة الأولى لعقار في دبي: كم تحتاج فعلياً" slug: down-payment-dubai-property language: "AR" category: finance tags: ["الدفعة الأولى", "التمويل العقاري", "نسبة القرض إلى القيمة", "رسوم دائرة الأراضي", "تمويل العقارات في دبي", "قرض السكن في الإمارات"] metaTitle: "الدفعة الأولى لعقار في دبي: كم تحتاج فعلياً" metaDescription: "حدود نسبة القرض إلى القيمة، ورسوم دائرة الأراضي 4%، وأتعاب مكتب التسجيل والوساطة، وتسجيل الرهن والتقييم، محسوبة بالدرهم على أسعار JVC وMarina وDowntown." dataSource: "CBUAE Rulebook (Circular 31/2013); Dubai Land Department (dubailand.gov.ae); Propick analysis of DLD transaction data via DLD Open Data" period: "2026" heroImage: description: "آلة حاسبة ومجموعة من أوراق الدرهم الإماراتي ومخطط طابقي لعقار على مكتب، تجسّد التكلفة النقدية الحقيقية لشراء منزل في دبي." alt: "آلة حاسبة ونقود بالدرهم الإماراتي بجانب مخطط طابقي لشقة في دبي" schemaTypes: ["Article", "FAQPage"]
الدفعة الأولى لعقار في دبي: كم تحتاج فعلياًيأتي معظم المشترين إلى دبي وفي أذهانهم رقم واحد: دفعة أولى بنسبة 20%. والرقم قريب من الصواب إذا كان التمويل على أول منزل بقيمة أقل من 5 ملايين درهم، غير أنه يتجاهل كل ما يُستحق نقداً يوم التوقيع مما لا يموّله أي بنك. فما إن تُجمع رسوم نقل الملكية وأتعاب مكتب التسجيل وعمولة الوساطة وأوراق الرهن، حتى يجد مشتري شقة متواضعة بالتمويل نفسه يحرّر شيكاً يقارب 28% من السعر لا 20%. أما من يدفعون نقداً، وهم لا يزالون الشريحة الأكبر في سوق إعادة البيع بدبي، فتخفّ فاتورتهم دون أن تنعدم.
يفصل هذا الدليل بين سؤالين كثيراً ما يُدمجان في سؤال واحد: كم يقرضك البنك، وكم تحتاج من النقد فوق ذلك حتى تستلم المفاتيح. وكل قاعدة هنا موثّقة بمصدرها من الجهة المنظِّمة أو الدائرة التي أصدرتها، وكل رقم بالدرهم محسوب على أسعار حقيقية لمجتمعات دبي السكنية.
ما الذي يضع سقفه المصرف المركزي فعلاً
التمويل العقاري في دبي لا يُمنح وفق رغبة البنك وحدها. فمصرف الإمارات العربية المتحدة المركزي يضع سقوفاً صارمة على النسبة التي يجوز لأي جهة مرخّصة تمويلها من قيمة العقار، عبر المادة 3 من أنظمة القروض العقارية الصادرة بموجب التعميم 31/2013 والسارية حتى اليوم. وتتفاوت النسب حسب الجنسية، وحسب ما إذا كان هذا منزلك الأول، وحسب الشريحة السعرية:
مواطنو دولة الإمارات، أول منزل للسكن الشخصي (عقار واحد لكل مقترض ضمن هذه الفئة):
- حتى 5 ملايين درهم: أقصى نسبة قرض إلى قيمة 85%، أي دفعة أولى لا تقل عن 15%
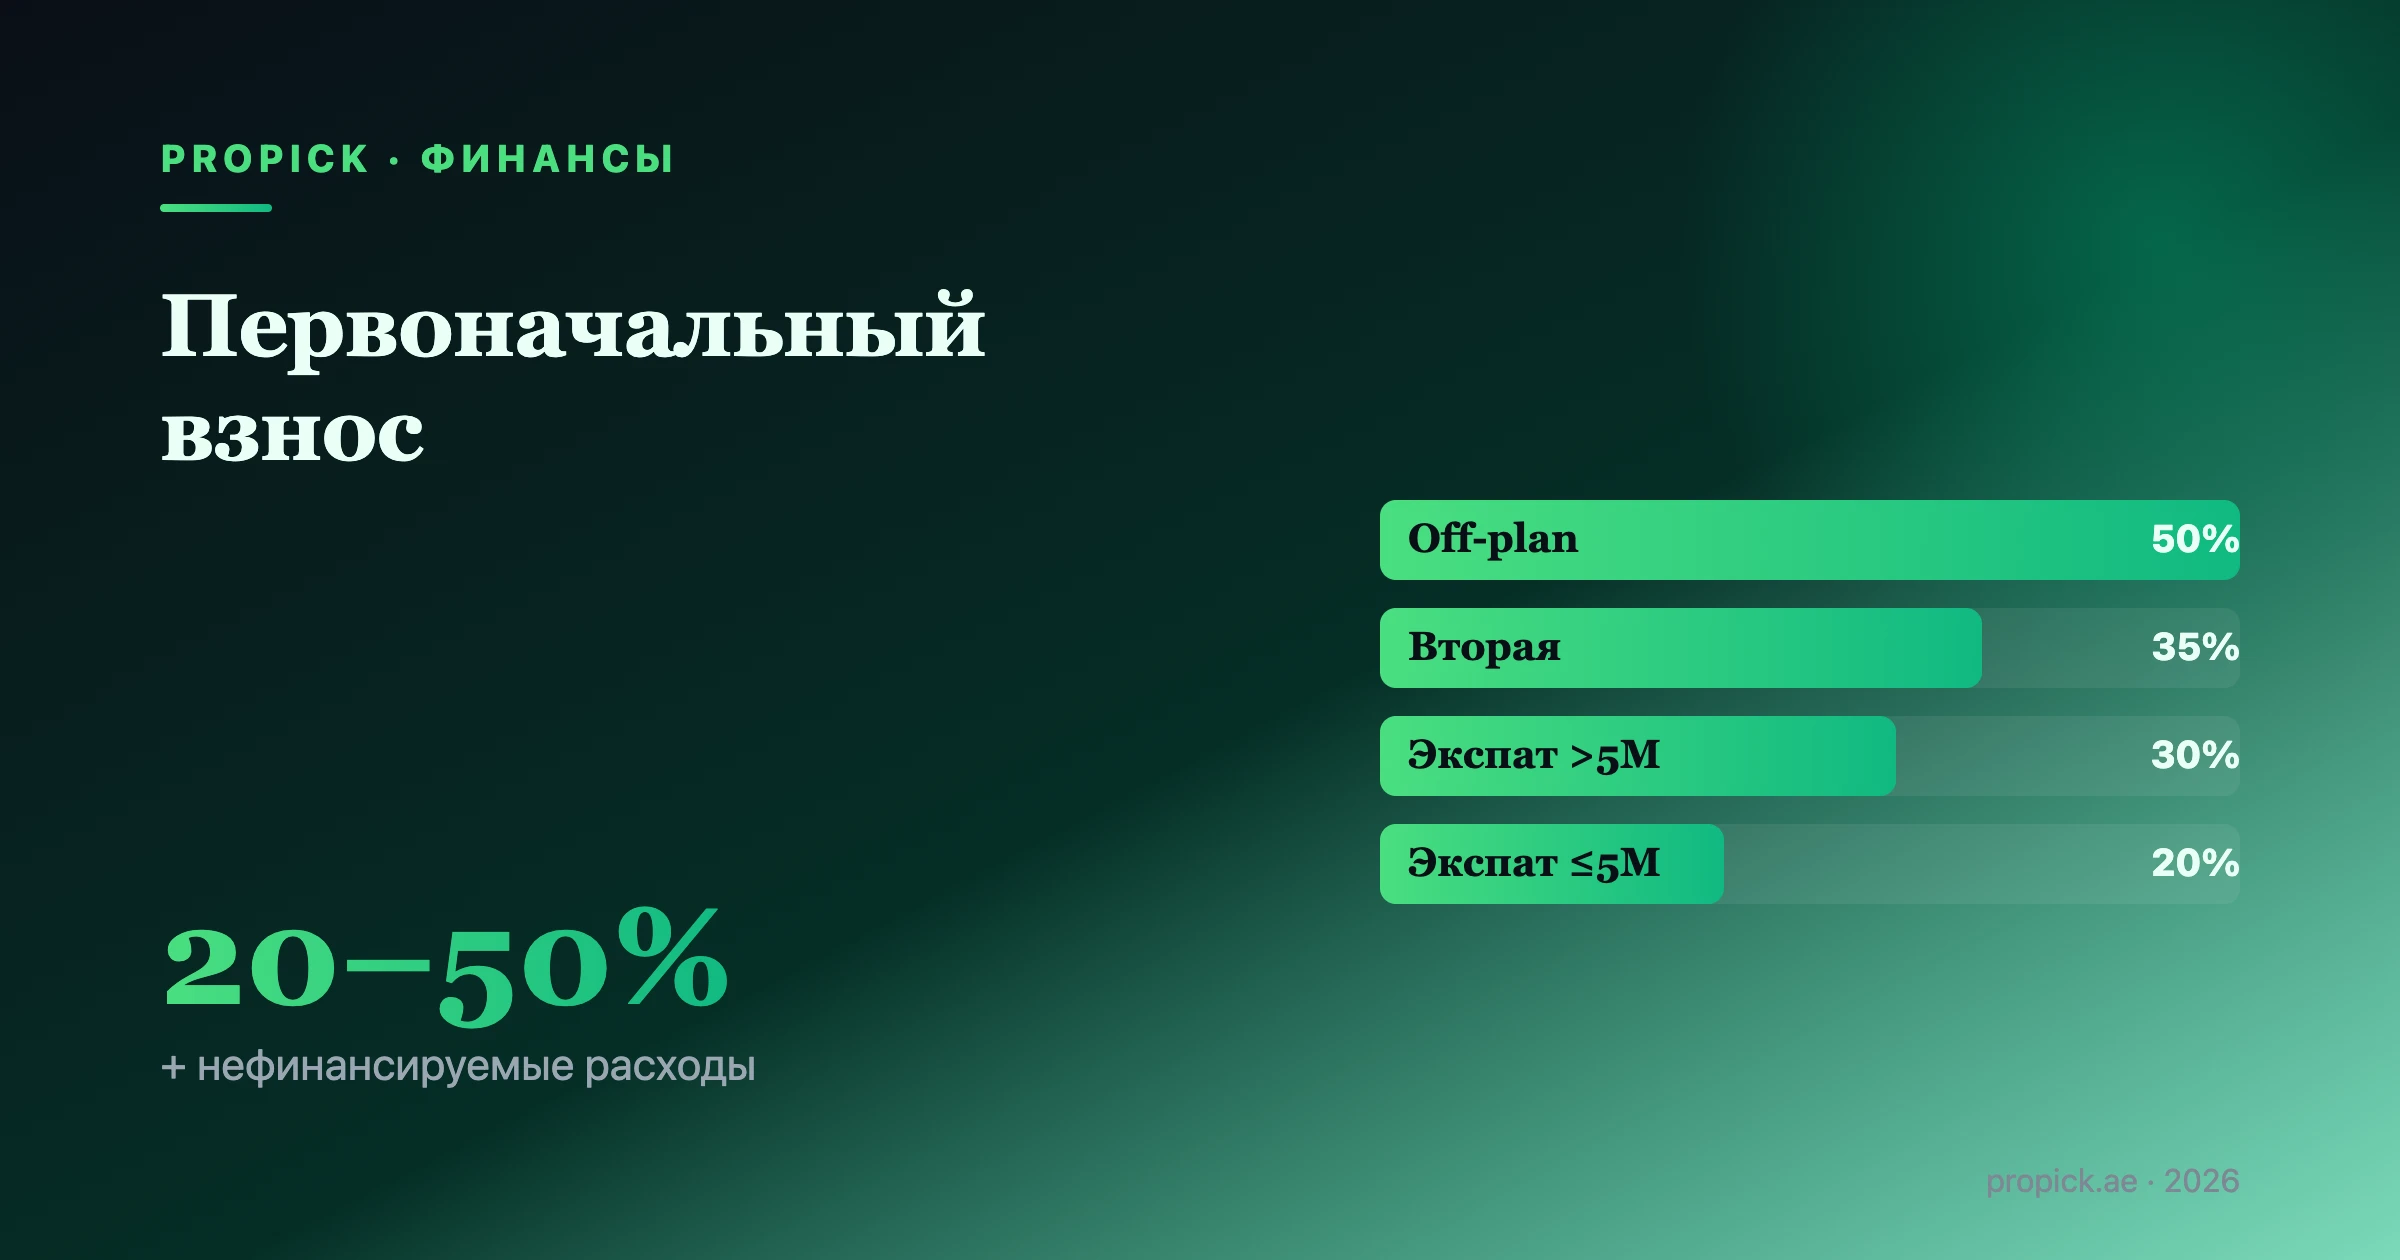
- أكثر من 5 ملايين درهم: أقصى نسبة قرض إلى قيمة 75%، ودفعة أولى لا تقل عن 25%
مواطنو دولة الإمارات، منزل ثانٍ أو عقار استثماري: أقصى نسبة قرض إلى قيمة 65% أياً كانت القيمة، ودفعة أولى لا تقل عن 35%.
المقيمون، أول منزل للسكن الشخصي (كذلك عقار واحد لكل مقترض ضمن هذه الفئة):
- حتى 5 ملايين درهم: أقصى نسبة قرض إلى قيمة 80%، ودفعة أولى لا تقل عن 20%
- أكثر من 5 ملايين درهم: أقصى نسبة قرض إلى قيمة 70%، ودفعة أولى لا تقل عن 30%
المقيمون، منزل ثانٍ أو عقار استثماري: أقصى نسبة قرض إلى قيمة 60% أياً كانت القيمة، ودفعة أولى لا تقل عن 40%.
وتضبط القاعدة نفسها حصة الدخل التي يجوز أن تذهب لسداد القرض: نسبة عبء الدين (Debt Burden Ratio, DBR) لا يجوز أن تتجاوز 50% من إجمالي الراتب، ومدة القرض القصوى 25 عاماً، ويُحدّ إجمالي التمويل العقاري بثمانية أضعاف الدخل السنوي للمواطنين وسبعة أضعافه للمقيمين. وليس شيء من ذلك سياسة بنك تتغيّر من مقرض لآخر، بل هو حد أدنى تنظيمي مُلزم لكل بنوك الدولة.
الشراء على الخريطة يعيد ضبط الحساب من جديد
إن كنت تشتري وحدة لا تزال قيد الإنشاء، فجداول الشرائح السعرية والجنسية أعلاه لا تنطبق كما قد تظن. فالمصرف المركزي يحدّ التمويل العقاري على أي عملية شراء على الخريطة بنسبة قرض إلى قيمة 50%، «بصرف النظر عن الغرض أو القيمة أو فئة المشتري». وعملياً، يدفع معظم مشتري العقارات على الخريطة للمطوّر مباشرةً عبر خطة سداد مرتبطة بمراحل الإنشاء، أو ينتظرون اقتراب موعد التسليم حين يقبل بعض المقرضين تمويل عملية إعادة بيع بنسب العقارات الجاهزة الأعلى.
التكاليف التي لن يموّلها البنك أبداً
هنا يكمن ما يفاجئ المشترين لأول مرة. فالتمويل العقاري يغطي نسبة من سعر الشراء، لكنه لا يغطي أياً من البنود التالية، وكلها مستحقة نقداً فوق دفعتك الأولى، عند نقل الملكية أو قبله.
رسوم نقل الملكية لدى دائرة الأراضي، 4%. يحدّد جدول رسوم التسجيل الخاص بدائرة الأراضي والأملاك في دبي (DLD) هذه الرسوم بنسبة 4% من قيمة البيع. وفي السوق الثانوية جرى العرف على أن يدفعها المشتري، إذ يُسعّر البائعون صافي عائدهم على هذا الأساس ويتفاوضون عليها ضمن السعر المعلن لا على الرسوم ذاتها. وبصفتك مشترياً، أدرِج نسبة 4% كاملة في ميزانيتك.
أتعاب مكتب التسجيل (Trustee). تُنجَز كل عملية بيع عبر مكتب تسجيل عقاري مرخّص من دائرة الأراضي (Real Estate Registration Trustee)، يتقاضى 4,000 درهم زائد ضريبة قيمة مضافة 5% للعقارات بقيمة 500,000 درهم فأكثر، أو 2,000 درهم زائد الضريبة لما دون هذا الحد.
عمولة الوساطة. العرف السائد في سوق إعادة البيع بدبي عمولة 2% زائد ضريبة قيمة مضافة 5%، يتحمّلها المشتري أو البائع أو تُقسَّم بينهما، بحسب ما يُتفق عليه. وهذا عرف سوقي لا رسم حكومي ثابت: تُرخّص مؤسسة التنظيم العقاري (ريرا) الوسطاء الذين يحق لهم قانوناً تقاضي عمولة وتنظّم عملهم، لكنها لا تحدّد النسبة نفسها.
تسجيل الرهن. إن كنت تموّل عملية الشراء، تتقاضى دائرة الأراضي رسماً منفصلاً بنسبة 0.25% من قيمة الرهن لتسجيل حق البنك على سند الملكية، إضافةً إلى أتعاب معالجة لدى مكتب التسجيل تناهز 4,000 درهم زائد الضريبة، ورسم 250 درهماً لسند الملكية.
رسوم تقييم البنك. قبل صرف التمويل، يكلّف المقرضون جهةً مستقلة بتقييم العقار. وهذا الرسم غير مفروض من دائرة الأراضي ويتفاوت من بنك لآخر؛ وكمثال منشور، يدرج جدول رسوم بنك أبوظبي التجاري (ADCB) رسم تقييم بقيمة 3,150 درهماً للشقق والفلل (5,250 درهماً لقروض الإنشاء)، شاملاً ضريبة القيمة المضافة 5%. وتضع البنوك الأخرى رسومها الخاصة، فتحقّق من الرقم الدقيق مع مقرضك قبل التقديم.
سند الملكية والرسوم الإدارية. رسم ثابت قدره 250 درهماً لسند الملكية، إضافةً إلى رسمَي المعرفة والابتكار البسيطين (10 دراهم لكل منهما) ورسم الخريطة، وكلها تُحصَّل ضمن عملية التسجيل نفسها لدى دائرة الأراضي.
لا شيء من هذه البنود اختياري، ولا شيء منها قابل للتمويل. فكلها مستحقة نقداً جنباً إلى جنب مع دفعتك الأولى.
أرقام حقيقية: ثلاث عمليات شراء في دبي محسوبة بالتفصيل
حتى يكون الأمر ملموساً، إليك المبلغ النقدي الفعلي المطلوب من مقيم يشتري أول منزل بالتمويل بقيمة أقل من 5 ملايين درهم عند أقصى نسبة قرض إلى قيمة 80%، بالاستناد إلى بيانات Propick لأسعار المجتمعات المستمدة من سجلات معاملات دائرة الأراضي.
استوديو في JVC بقيمة 610,000 درهم (يبلغ متوسط سعر إعادة البيع الجاهزة في JVC نحو 13,697 درهماً للمتر المربع، وهو الأدنى تكلفة بين مجتمعات دبي الكبرى):
- الدفعة الأولى (20%): 122,000 درهم
- رسوم نقل الملكية لدى دائرة الأراضي (4%): 24,400 درهم
- أتعاب مكتب التسجيل (تسجيل البيع): 4,200 درهم
- عمولة الوساطة (2% + ضريبة): 12,810 درهم
- تسجيل الرهن (0.25% من قرض قيمته 488,000 درهم) زائد أتعاب مكتب التسجيل والرسوم الإدارية: نحو 5,400 درهم
- رسوم تقييم البنك: 3,150 درهم
- سند الملكية والرسوم المتنوعة: نحو 520 درهماً
- إجمالي النقد المطلوب: نحو 172,480 درهماً، أي قرابة 28% من سعر الشراء، لا 20% كما توحي الدفعة الأولى وحدها.
شقة بغرفة نوم واحدة في Dubai Marina بقيمة 1,690,000 درهم (يقع متوسط سعر Marina عند نحو 21,028 درهماً للمتر المربع):
- الدفعة الأولى (20%): 338,000 درهم
- رسوم نقل الملكية لدى دائرة الأراضي (4%): 67,600 درهم
- أتعاب مكتب التسجيل: 4,200 درهم
- عمولة الوساطة (2% + ضريبة): 35,490 درهم
- تسجيل الرهن زائد أتعاب مكتب التسجيل والرسوم الإدارية: نحو 7,600 درهم
- رسوم تقييم البنك: 3,150 درهم
- سند الملكية والرسوم المتنوعة: نحو 520 درهماً
- إجمالي النقد المطلوب: نحو 456,560 درهماً، أي قرابة 27% من سعر الشراء.
شقة بغرفتي نوم في Downtown Dubai بقيمة 3,450,000 درهم، تُدفع نقداً (يبلغ متوسط سعر Downtown نحو 26,478 درهماً للمتر المربع، دون تمويل عقاري في هذا السيناريو):
- السعر الكامل يُدفع عند التوقيع: 3,450,000 درهم
- رسوم نقل الملكية لدى دائرة الأراضي (4%): 138,000 درهم
- أتعاب مكتب التسجيل: 4,200 درهم
- عمولة الوساطة (2% + ضريبة): 72,450 درهم
- سند الملكية والرسوم المتنوعة: نحو 520 درهماً
- إجمالي النقد المطلوب: نحو 3,665,200 درهم، أي قرابة 6% فوق السعر المعلن، إذ لا فجوة دفعة أولى ولا تسجيل رهن ولا رسوم تقييم لاستيعابها.
يصمد هذا النمط عبر المجتمعات والشرائح السعرية: على المشتري بالتمويل عند الحد الأدنى التنظيمي للدفعة الأولى أن يخطّط لنحو 27 إلى 28% من سعر الشراء نقداً إجمالاً، لا 20%. أما المشتري نقداً فيحتاج إلى ما يقارب 6% فوق السعر. وبيانات Propick عن متوسطات المجتمعات المستخدمة أعلاه، إضافةً إلى أرقام Palm Jumeirah وDowntown وDubai Creek Harbour وDubai Hills وSobha Hartland وBusiness Bay وJLT، مصدرها سجلات معاملات دائرة الأراضي عبر DLD Open Data.
لماذا يتخطّى معظم مشتري دبي التمويل العقاري تماماً
يبقى الدفع نقداً الطريقة الغالبة لشراء العقارات في دبي. فالصفقات الممولة بالرهن تشكّل أقلية من المبيعات المسجّلة، والمشترون الدوليون الذين يسدّدون كامل القيمة سبب كبير في ذلك. وقد اعتاد البائعون والمطوّرون التفاوض مع المشترين نقداً، لذا يحتاج المشتري الممول المنافس على الوحدة نفسها إلى موافقة مبدئية في يده قبل تقديم العرض لا بعده.
كيف تحسب المبلغ النقدي اللازم لإتمام صفقتك
حدّد شريحة نسبة القرض إلى القيمة الخاصة بك من جدول المادة 3 لدى المصرف المركزي: الجنسية، وأول منزل أم استثمار، وعلى أي جانب من حاجز 5 ملايين درهم يقع العقار. دفعتك الأولى تساوي (100% ناقص نسبة القرض إلى القيمة) مضروبةً في السعر. أضِف 4% لرسوم نقل الملكية لدى دائرة الأراضي، ونحو 2.1% لعمولة الوساطة مع الضريبة، وبضعة آلاف من الدراهم لأتعاب مكتب التسجيل وسند الملكية لدى الدائرة. وإن كانت الصفقة بتمويل، أضِف 0.25% من قيمة القرض لتسجيل الرهن، زائد رسوم التقييم وأتعاب مكتب تسجيل الرهن. هذا المجموع، لا الدفعة الأولى وحدها، هو ما ينبغي أن يكون في حسابك قبل أن تقدّم عرضك.
الأسئلة الشائعة
هل الدفعة الأولى في دبي دائماً 20%؟ لا. نسبة 20% هي الحد الأدنى لمقيم يشتري أول منزل بقيمة أقل من 5 ملايين درهم، بموجب سقف نسبة القرض إلى القيمة لدى المصرف المركزي. وترتفع إلى 30% لما فوق 5 ملايين درهم، وإلى 40% للعقار الثاني أو للشراء الاستثماري. أما مواطنو الدولة فتُخفَّض لهم الحدود الدنيا قليلاً (15% و25% و35% على التوالي).
هل يمكنني الحصول على تمويل عقاري في دبي كأجنبي غير مقيم؟ نعم، تقدّم بنوك الدولة تمويلاً عقارياً لغير المقيمين، عادةً بأقصى نسبة قرض إلى قيمة أدنى قليلاً مما يحصل عليه المقيمون، وإن كانت سقوف المصرف المركزي تحدّد الحد الأقصى لكل مقرض. وتختلف الشروط والنسب الدقيقة من بنك لآخر، فتحقّق مباشرةً بدلاً من افتراض انطباق شروط المقيمين.
من يدفع فعلاً رسوم نقل الملكية 4% لدى دائرة الأراضي، المشتري أم البائع؟ النسبة 4% من قيمة البيع، وفق جدول رسوم دائرة الأراضي. وفي السوق الثانوية، العرف شبه الشامل أن يدفعها المشتري، وتُدرَج في كيفية التفاوض على الصفقة لا في فاتورة منفصلة على البائع.
هل تختلف الدفعة الأولى للعقارات على الخريطة؟ نعم. يحدّ المصرف المركزي نسبة القرض إلى القيمة على أي عملية شراء على الخريطة عند 50% بصرف النظر عن فئة المشتري، لذا يحتاج المشتري الممول على الخريطة إلى دفعة أولى أكبر بكثير مما في إعادة البيع الجاهزة، وهذا أحد أسباب لجوء معظم مشتري العقارات على الخريطة إلى الدفع للمطوّر مباشرةً عبر خطة سداد.
هل تنطبق عمولة الوساطة 2% إذا اشتريت مباشرةً من المطوّر؟ غالباً لا. فمبيعات السوق الأولية تُباع عادةً دون عمولة وساطة منفصلة على المشتري، لأن فريق مبيعات المطوّر يتقاضى أجره من المطوّر نفسه. وينحصر عرف الـ2% في صفقات إعادة البيع عبر وسيط.
ما أكبر فجوة بين ما يتوقعه المشترون وما يحتاجونه فعلاً؟ تسجيل الرهن وأتعاب مكتب التسجيل ورسوم التقييم. يخصّص المشترون ميزانية للدفعة الأولى ولرسوم دائرة الأراضي 4% لأنهما مذكوران على نطاق واسع، ثم تفاجئهم رسوم إضافية تتراوح بين 8,000 و12,000 درهم تأتي مع التمويل.
المصادر
- Central Bank of the UAE, Rulebook, Article (3): Important Ratios, Circular 31/2013: https://rulebook.centralbank.ae/en/rulebook/article-3-important-ratios
- Central Bank of the UAE, Rulebook, Regulations Regarding Mortgage Loans (parent section): https://rulebook.centralbank.ae/en/rulebook/regulations-regarding-mortgage-loans
- Dubai Land Department, Property Sale Registration (transfer fee, trustee fee, title deed and map fees): https://dubailand.gov.ae/en/eservices/property-sale-registration/
- Dubai Land Department, Request for Mortgage Registration (0.25% mortgage registration fee): https://dubailand.gov.ae/en/eservices/request-for-mortgage-registration/
- Dubai Land Department, Sale Registration Application Associated with an Initial Mortgage: https://dubailand.gov.ae/en/eservices/a-sale-registration-application-associated-with-an-initial-mortgage/
- Dubai Land Department, Real Estate Activity License (RERA broker licensing framework): https://dubailand.gov.ae/en/eservices/real-estate-activity-license/
- ADCB, Schedule of Fees, Personal Banking (example bank valuation fee): https://www.adcb.com/en/multimedia/sof/cb-sof-current-charges-fees-310525.pdf
- UAE Ministry of Finance, Value Added Tax (5% standard rate): https://mof.gov.ae/vat/
- Dubai Land Department transaction and rent contract records via DLD Open Data, Propick analysis, 2026 (dld_transactions, dld_rent_contracts)

