title: "دبي في مواجهة بالي للاستثمار العقاري في 2026: مقارنة بين التملّك الحر وحق الانتفاع" slug: dubai-vs-bali-property-investment language: "AR" category: analytics tags:
- عقارات دبي
- عقارات بالي
- التملّك الحر مقابل حق الانتفاع
- Hak Pakai
- تملّك الأجانب
- الاستثمار العقاري
- تحليل مقارن metaTitle: "دبي في مواجهة بالي 2026: التملّك الحر مقابل حق الانتفاع" metaDescription: "في دبي يحصل المشتري الأجنبي على تملّك حر كامل دون ضريبة عقارية، أما بالي فلا تتيح سوى حق انتفاع أو استئجار. مقارنة الملكية والسعر والعائد والضرائب." dataSource: "Dubai Land Department (DLD) Open Data; Indonesia Directorate General of Taxes (pajak.go.id); Indonesia Government Regulation No. 18/2021 on Land Rights (ATR/BPN)" period: "Data as of July 2026" heroImage: description: "تركيب من نصفين يقابل بين أفق أبراج دبي مارينا على الواجهة المائية وبين مشهد فيلا بالي على مدرجات حقول الأرز، ليجسّد الخيار بين التملّك الحر وحق الانتفاع" alt: "أفق دبي مارينا إلى جانب فيلا في بالي ومدرجات أرز، يمثّل مقارنة للاستثمار العقاري" schemaTypes:
- Article
دبي في مواجهة بالي للاستثمار العقاري في 2026: مقارنة بين التملّك الحر وحق الانتفاع
كثيراً ما يضع المستثمرون الباحثون عن أسلوب حياة بالي ودبي في خانة واحدة: سوقان مشمسان، يعجّان بالسياحة، مثاليان للتصوير على إنستغرام، ويتمتعان بطلب قوي على الإيجار قصير الأمد. لكن المقارنة تفقد بساطتها في اللحظة التي يطرح فيها المشتري على محاميه سؤالاً واحداً: ما الذي سأملكه بالضبط؟ ففي دبي، يحصل المشتري الأجنبي داخل منطقة تملّك حر معتمدة على سند ملكية (Title Deed) مسجّل لدى دائرة الأراضي والأملاك في دبي (DLD)، وهو الشكل نفسه من الملكية الذي يحوزه مواطن الإمارات (DLD، تسجيل بيع العقار). أما في إندونيسيا، فلا سبيل أمام الفرد الأجنبي لحيازة هذا الحق المكافئ إطلاقاً. يقارن هذا المقال بين هيكل الملكية والسعر والعائد والضرائب، ويتعامل مع الفجوة بين التملّك الحر وحق الانتفاع باعتبارها جوهر القرار، لا هامشاً صغيراً على أطرافه.
الفرق الجوهري: التملّك الحر مقابل حق الانتفاع وحده
بموجب قانون الأراضي الإندونيسي، يقتصر أقوى سند لملكية الأرض، وهو Hak Milik (التملّك الحر)، على المواطنين الإندونيسيين والكيانات القانونية الإندونيسية، ولا يدخل الأفراد الأجانب ضمن من يحق لهم حيازته. وبدلاً من ذلك، تدرج اللائحة الحكومية رقم 18/2021 بشأن حقوق الأراضي وتسجيلها فئة "الأجانب" ضمن خمس فئات يحق لها حيازة Hak Pakai، وهو حق انتفاع محدد المدة، إلى جانب المواطنين الإندونيسيين، والكيانات القانونية الإندونيسية، والكيانات القانونية الأجنبية التي لها مكتب تمثيل في إندونيسيا، والمؤسسات الدينية أو الاجتماعية (PP 18/2021، المادة 49). ويُمنح Hak Pakai على أرض الدولة لمدة أقصاها 30 عاماً، قابلة للتمديد حتى 20 عاماً إضافياً وللتجديد لمدة 30 عاماً أخرى، أي بسقف قدره 80 عاماً تعود بعده الأرض إلى سيطرة الدولة المباشرة (PP 18/2021، المادة 52) (PP 18/2021، الترجمة الرسمية من ATR/BPN).
والأجنبي الراغب في حيازة منزل سكني أو فيلا مُلزَم فوق ذلك بحمل وثائق إقامة سارية (تصريح إقامة KITAS أو KITAP)، فضلاً عن أن الملكية مقيّدة بحدود دنيا للسعر ومساحة الأرض والغرض، تحددها لائحة وزارية (PP 18/2021، المواد 69 إلى 72). والاستثناء الوحيد هو وحدات الشقق من نوع الكوندومينيوم، إذ يمكن للأجنبي المرخّص أن يحوز شكلاً من الملكية الطبقية المسجّلة، غير أن تلك الوحدة تظل قائمة على أرض محكومة بـ Hak Pakai أو Hak Guna Bangunan، لا بالتملّك الحر (PP 18/2021، المادة 67).
أما القسم الأكبر من مخزون الفلل الذي يُسوَّق للأجانب في بالي تحت مسمى "leasehold" فأمرٌ مختلف تماماً: عقد إيجار خاص (sewa) على أرض يبقى سند ملكيتها Hak Milik بيد مالك إندونيسي. وتسمح اللوائح الإندونيسية بتدوين هذا الإيجار على شهادة الأرض في مكتب الأراضي، لكن الترتيب يظل حقاً تعاقدياً شخصياً بين طرفين، لا سند ملكية عقارية باسم المشتري نفسه (PP 18/2021، المادة 90). وتتوقف متانته إلى حد بعيد على جودة صياغة ذلك العقد الخاص وعلى سلامة مركز مالك السند الإندونيسي، وهو بالضبط نوع مخاطر الطرف المقابل الذي يزيله سند الملكية في دبي بالكامل.
وقد سلكت دبي المسار المعاكس. فمنذ أن فُتحت مناطق التملّك الحر أمام تملّك الأجانب، يُسجَّل سند ملكية المشتري مباشرة لدى DLD باسمه هو، من دون أجل محدد، ودون اشتراط تصريح إقامة أو شريك محلي لحيازته (DLD، تسجيل بيع العقار).
مستويات الأسعار
يبلغ سعر الشريحة الراقية في دبي، وفق بيانات DLD المفتوحة، حالياً 19,360 درهماً للمتر المربع في دبي مارينا، و26,323 درهماً للمتر المربع في وسط مدينة دبي، و28,702 درهم للمتر المربع في نخلة جميرا (DLD Open Data).
ولا تنشر إندونيسيا سلسلة أسعار رسمية مكافئة للمتر المربع لفلل بالي تضاهي مجموعة بيانات DLD المفتوحة، وهذا الغياب نفسه مؤشر دال: ففي دبي يستطيع المشتري أن يتحقق من سجل أسعار حكومي قبل التوقيع، وهو ما يتعذّر عادة على المشتري في بالي. وتتفاوت الأسعار المطلوبة للفلل المتداولة في السوق تفاوتاً هائلاً بحسب المنطقة ونوع الحق على الأرض وجودة البناء، ولا يكرر هذا المقال أرقاماً تسويقية غير موثقة. أما ما يمكن التحقق منه فعلاً فهو الوضع القانوني للأرض تحت أي سعر مطلوب، وتلك هي مسألة التملّك الحر مقابل حق الانتفاع المذكورة أعلاه.
العائد الإيجاري: رقم لافت وتآكل خفي
كثيراً ما تُسوَّق إعلانات فلل بالي بعوائد إجمالية معلنة مرتفعة، لكن تلك الأرقام تصدر عن مشغّلين ووكالات، لا عن إصدار إحصائي حكومي إندونيسي، ومن ثم فهي غير قابلة للتحقق المستقل ولا تُساق هنا باعتبارها حقيقة. أما الأمر البنيوي، لا التسويقي، فهو تآكل حق الانتفاع: فحق Hak Pakai أو عقد الإيجار الخاص له مدة متبقية محدودة، فيلتهم كل عام من الملكية جزءاً من قيمة الأصل، وكثيراً ما يضطر المشترون إلى نمذجة هذا الاستهلاك مقابل الدخل، تماماً كما يسعّر مستثمر السندات تاريخ الاستحقاق، وهو ما لا يشغل بال مالك التملّك الحر في دبي إطلاقاً.
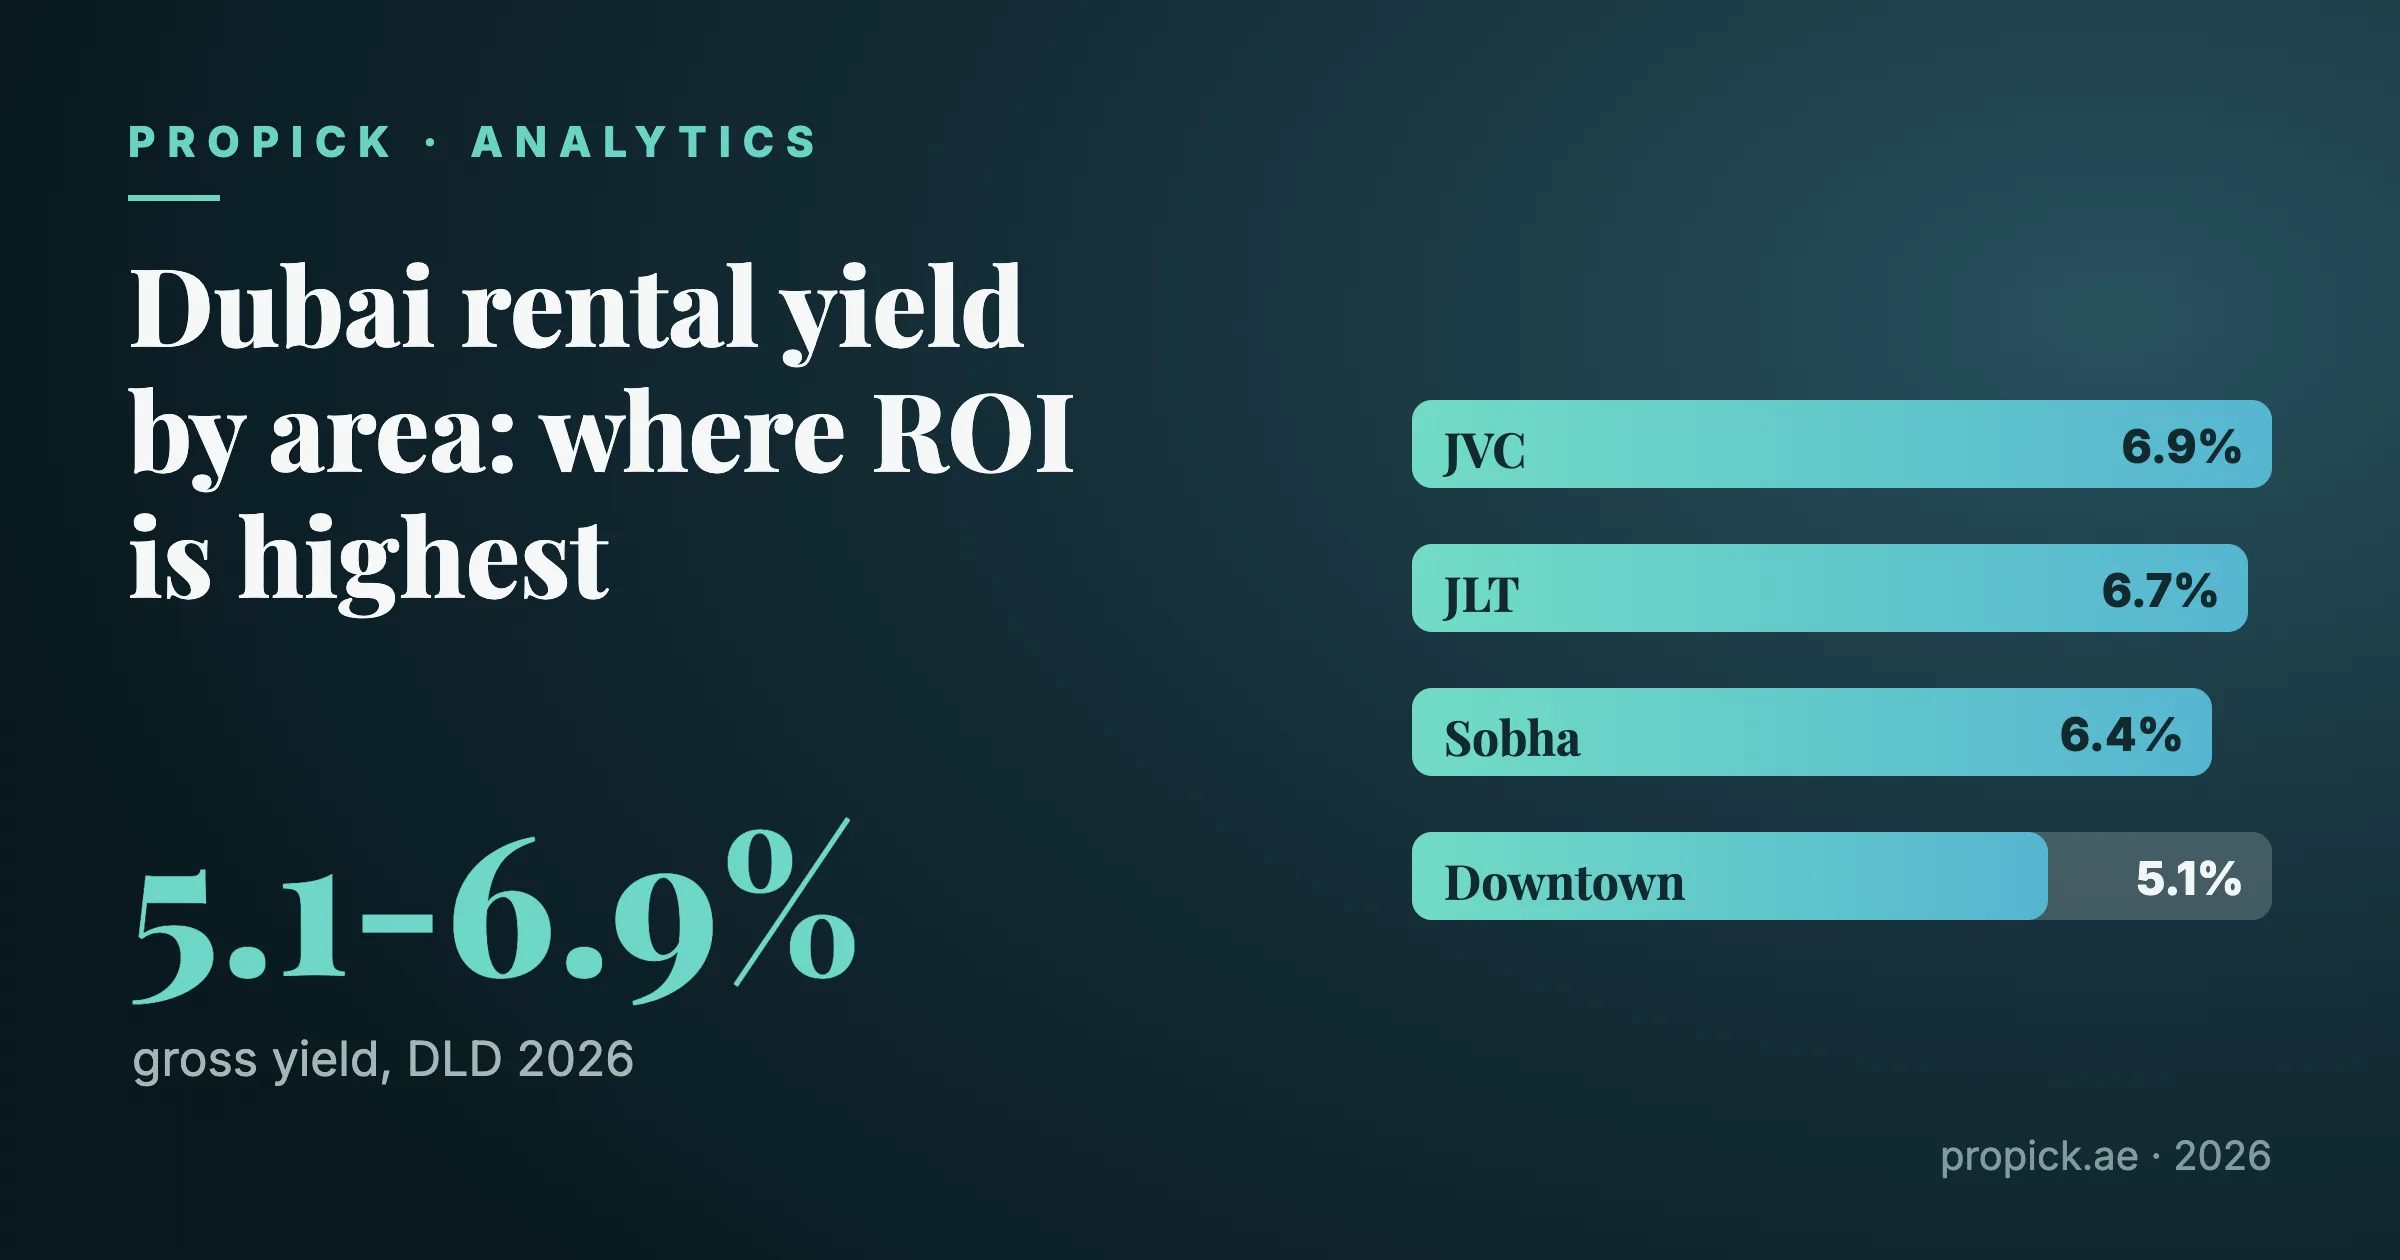
أما العوائد الإجمالية في دبي، المستمدة من بيانات السوق المرتبطة بـ DLD، فتتراوح بين 5.4 و6.3 في المئة في المناطق الراقية مثل وسط المدينة والمارينا، وبين 7 و9 في المئة في المجتمعات الأكثر يسراً والعالية الطلب. وهذا العائد يتحقق على أصل بلا تاريخ انتهاء.
العبء الضريبي
لا تفرض دبي أي ضريبة عقارية سنوية، ولا ضريبة على أرباح رأس المال، ولا ضريبة دخل شخصية على الدخل الإيجاري. والتكلفة الوحيدة عند الشراء هي رسوم تسجيل دائرة الأراضي البالغة 4% من قيمة البيع، والتي يدفعها المشتري عملياً (DLD، تسجيل بيع العقار).
أما المنظومة الضريبية في إندونيسيا فتسري في كل مرحلة من مراحل الملكية:
- رسوم الاستملاك (BPHTB): بحد أقصى 5%، تُفرض على قيمة المعاملة بعد خصم حد محلي معفى من الضريبة تحدده كل حكومة إقليمية (المديرية العامة للضرائب، "Mau Beli Tanah, Apa Saja Pajaknya?").
- الضريبة السنوية على الأرض والمباني (PBB): بنسبة وطنية قدرها 0.5% تُطبَّق على القيمة الخاضعة للضريبة المقدّرة حكومياً (NJKP)، وهي بدورها نسبة مئوية من القيمة المقدّرة رسمياً (NJOP)، لا من سعر السوق (المديرية العامة للضرائب، Pajak Bumi dan Bangunan).
- الضريبة على الدخل الإيجاري: ضريبة نهائية قدرها 10% من إجمالي قيمة إيجار الأرض و/أو المباني، بموجب اللائحة الحكومية رقم 34/2017 (المديرية العامة للضرائب، ضريبة الدخل على إيجار الأرض/المباني).
ولا يرتبط أي من هذه الرسوم الإندونيسية بالجنسية؛ فهي تسري على كل من يحوز الحق، أجنبياً كان أم إندونيسياً. أما ما يرتبط بالجنسية فعلاً فهو أيّ حق يجيز القانون للأجنبي حيازته من الأساس.
دبي في مواجهة بالي في لمحة
| المؤشر | دبي | بالي/إندونيسيا (المشتري الأجنبي) |
|---|---|---|
| الملكية المتاحة للأجانب | تملّك حر بسند ملكية، مسجّل لدى DLD، مملوك دون أجل محدد باسم المشتري نفسه | لا يوجد Hak Milik (تملّك حر)؛ فقط Hak Pakai (حق انتفاع، بحد أقصى 30 زائد 20 زائد 30 عاماً) أو عقد استئجار خاص على أرض يبقى سند ملكيتها بيد مالك إندونيسي |
| الأساس القانوني | التسجيل لدى DLD، إجراءات بيع العقار | إطار قانون الزراعة الأساسي؛ PP 18/2021، المواد 49 و52 و69 إلى 72 |
| مستوى السعر الراقي | 19,360 إلى 28,702 درهم للمتر المربع، من المارينا إلى نخلة جميرا (DLD Open Data) | لا يُنشر سجل رسمي لسعر المتر المربع؛ الأسعار السوقية المطلوبة غير قابلة للتحقق المستقل |
| العائد الإيجاري الإجمالي | 5.4 إلى 6.3% في المناطق الراقية؛ 7 إلى 9% في المناطق الميسورة، على أصل بلا تاريخ انتهاء | العوائد المعلنة مصدرها الوكالات لا الحكومة؛ تآكل مدة حق الانتفاع/الاستئجار يخفّض العائد الفعلي على المدى الطويل |
| ضريبة الشراء/الاستملاك | رسوم DLD: 4% من قيمة البيع، يدفعها المشتري عملياً | BPHTB: حتى 5% من قيمة المعاملة ناقص حد محلي |
| الضريبة العقارية السنوية | لا توجد | PBB: 0.5% من القيمة المقدّرة (NJKP/NJOP) |
| الضريبة على الدخل الإيجاري | لا توجد | ضريبة نهائية 10% من إجمالي قيمة الإيجار |
| ضريبة أرباح رأس المال | لا توجد | لم تتناولها المصادر المذكورة هنا |
| أمان سند الملكية | سند ملكية عقارية مسجّل باسم المشتري | حق انتفاع محدد المدة، أو عقد إيجار شخصي، لا سند ملكية عقارية حر |
أيّ مستثمر يناسب أيّ سوق
المستثمر الذي يضع في مقدمة أولوياته أمان سند الملكية، وأصلاً بتملّك حر مسجّل باسمه، وهيكل تكاليف بسيطاً ومسطّحاً، سيجد دبي السوق الأيسر قانونياً: رسم دخول واحد بنسبة 4%، ودون ضريبة متكررة، وملكية بلا تاريخ انتهاء مدمج. أما المستثمر الذي تجذبه بالي فهو في الغالب يشتري أصل أسلوب حياة وتدفق دخل مرتبطاً بالسياحة، وعليه أن يقيّم تلك الصفقة باعتبارها مركز حق انتفاع أو استئجار بمدة محدودة تصحبه فاتورة ضريبية إندونيسية متكررة، لا باعتبارها عقاراً بالتملّك الحر بالمعنى الدبيّ أو بمعنى سوقه الأصلي. وقد يكون كلا الخيارين وجيهاً للمشتري المناسب، لكنهما ليسا الفئة نفسها من الأصول، ويبقى التمييز بين التملّك الحر وحق الانتفاع الحقيقة الوحيدة التي ينبغي أن تصوغ كل رقم آخر في القرار.
الأسئلة الشائعة
هل يمكن للأجنبي أن يملك أرضاً بالتملّك الحر في بالي؟ لا. فسند التملّك الحر الإندونيسي Hak Milik مقصور على المواطنين الإندونيسيين والكيانات القانونية الإندونيسية. ويمكن للفرد الأجنبي أن يحوز Hak Pakai، وهو حق انتفاع محدد المدة بسقف 30 عاماً زائد تمديد 20 عاماً زائد تجديد 30 عاماً، أو عقد استئجار خاص على أرض يبقى سند ملكيتها بيد مالك إندونيسي (PP 18/2021، المادتان 49 و52).
هل يمكن للأجنبي أن يملك شقة في بالي كما يمكنه في دبي؟ جزئياً. يمكن للأجنبي المرخّص أن يحوز سند ملكية طبقية مسجّلاً على وحدة شقة، لكن الأرض تحتها تظل محكومة بـ Hak Pakai أو Hak Guna Bangunan، لا بالتملّك الحر Hak Milik، بخلاف سند الملكية في دبي الذي يغطي العقار بالكامل باسم المشتري نفسه (PP 18/2021، المادة 67).
هل صحيح أن دبي لا تفرض ضريبة عقارية إطلاقاً؟ صحيح. لا توجد في دبي ضريبة عقارية سنوية، ولا ضريبة على أرباح رأس المال، ولا ضريبة دخل على الدخل الإيجاري. والتكلفة الوحيدة عند الشراء هي رسوم تسجيل DLD البالغة 4% من قيمة البيع، يدفعها المشتري عملياً (DLD).
ما الضرائب التي يدفعها المالك الأجنبي في إندونيسيا؟ رسوم استملاك (BPHTB) بحد أقصى 5% من قيمة المعاملة عند الشراء، وضريبة سنوية على الأرض والمباني (PBB) قدرها 0.5% من القيمة المقدّرة، وضريبة نهائية 10% على إجمالي الدخل الإيجاري، وكلها بصرف النظر عن الجنسية (pajak.go.id، BPHTB؛ pajak.go.id، PBB؛ pajak.go.id، ضريبة الدخل الإيجاري).
هل حق Hak Pakai هو نفسه حق الاستئجار (leasehold) بالمفهوم الغربي؟ ليس تماماً. فـ Hak Pakai حق رسمي على الأرض مسجّل حكومياً بمدة قصوى قانونية قدرها 80 عاماً عبر منح أولي وتمديد واحد وتجديد واحد. أما صفقة فيلا "leasehold" التي تُسوَّق للسياح فكثيراً ما تكون بدلاً من ذلك عقد إيجار خاص على أرض يبقى سند ملكيتها بيد مالك إندونيسي بموجب Hak Milik، ويمكن تدوينه على شهادة الأرض لكنه في ذاته ليس حق ملكية عقارية مسجّلاً باسم المشتري (PP 18/2021، المادتان 52 و90).
المصادر
- دائرة الأراضي والأملاك في دبي، تسجيل بيع العقار
- دائرة الأراضي والأملاك في دبي، البيانات المفتوحة: بيانات العقارات
- اللائحة الحكومية رقم 18/2021 بشأن حقوق الأراضي، والحقوق على الأرض، ووحدات الشقق، وتسجيل الأراضي، الترجمة الإنجليزية الرسمية، ATR/BPN
- المديرية العامة للضرائب، "Mau Beli Tanah, Apa Saja Pajaknya?" (BPHTB)
- المديرية العامة للضرائب، Pajak Bumi dan Bangunan (PBB)
- المديرية العامة للضرائب، ضريبة الدخل على إيجار الأرض و/أو المباني