title: "دبي في مواجهة لشبونة للاستثمار العقاري في 2026: مقارنة في التأشيرة الذهبية والعائد والضرائب" slug: dubai-vs-lisbon-property-investment language: "AR" category: analytics tags:
- عقارات دبي
- عقارات لشبونة
- التأشيرة الذهبية للبرتغال
- golden visa
- الاستثمار العقاري
- DLD
- تحليل مقارن metaTitle: "دبي في مواجهة لشبونة 2026: التأشيرة الذهبية والضرائب" metaDescription: "أخرجت البرتغال العقارات من تأشيرتها الذهبية عام 2023، بينما تمنحها دبي مقابل شراء بـ 2 مليون درهم. مقارنة في السعر والعائد وضرائب IMT وIMI والأرباح الرأسمالية." dataSource: "Dubai Land Department (DLD) Open Data; U.AE Golden Visa portal; Portugal Autoridade Tributaria e Aduaneira (portaldasfinancas.gov.pt), Codigos do IMT, IMI and IRS; Diario da Republica, Lei no 56/2023" period: "Data as of July 2026" heroImage: description: "تركيبة بشاشة مقسومة تقابل بين أفق دبي مارينا ووسط مدينة دبي وبين أسطح حي الفاما وواجهة نهر التاجة في لشبونة، رمزاً للمقارنة بين المدينتين في الاستثمار العقاري" alt: "أفق دبي إلى جانب حي الفاما ونهر التاجة في لشبونة، تجسيداً لمقارنة الاستثمار العقاري" schemaTypes:
- Article
دبي في مواجهة لشبونة للاستثمار العقاري في 2026: مقارنة في التأشيرة الذهبية والعائد والضرائب
تتصدّر دبي ولشبونة القوائم المختصرة نفسها لأسباب وجيهة: كلتاهما مدينة ساحلية، ودودة بما يكفي للناطقين بالإنجليزية، وخفيفة العبء الضريبي بالمقاييس الأوروبية، وتجذب الشريحة نفسها من المشترين الباحثين عن وجهة انتقال جديدة. لكن التماثل بينهما ينهار في اللحظة التي تدخل فيها مسألة الإقامة إلى المعادلة. ففي دبي، ما زال بمقدور المشتري الأجنبي أن يحوّل صفقة شراء عقار إلى تأشيرة إقامة طويلة الأمد في دولة الإمارات. أما في البرتغال، فقد أُوصِد هذا الباب في أكتوبر 2023، وبقي موصداً منذ ذلك الحين. يقارن هذا المقال بين هذا الانقسام في السياسات، إلى جانب شفافية الأسعار والعائد الإيجاري ومنظومة الضرائب كاملةً في كل مدينة، ويتعامل مع تباين مسألة الإقامة باعتباره الحقيقة الجوهرية التي ينبغي أن يُبنى عليها بقية القرار، لا مجرد هامش عليه.
الانقسام في التأشيرة الذهبية: العقار ما زال بواباً إلى الإقامة في دبي، لا في البرتغال
يندرج شراء عقار بقيمة لا تقل عن 2,000,000 درهم إماراتي ضمن فئة المستثمرين في معايير التأشيرة الذهبية لدولة الإمارات المنشورة على البوابة الحكومية الاتحادية، إلى جانب مسار الاستثمار العام الذي يشترط الحد الأدنى نفسه من رأس المال (U.AE, Golden Visa). وما زال هذا المسار مفتوحاً في 2026: فالمشتري الذي يتجاوز عتبة 2,000,000 درهم يمكنه التقدّم بطلب إقامة طويلة الأمد في دولة الإمارات مرتبطة بالعقار.
وكانت البرتغال قد أدارت برنامجاً مماثلاً لأكثر من عقد من الزمن، هو Autorizacao de Residencia para Atividade de Investimento (ARI)، الذي رُوّج له في الخارج على نطاق واسع باسم "التأشيرة الذهبية". وظل شراء العقارات أحد أبرز مساراته المؤهِّلة إلى أن دخلت حزمة الإسكان Mais Habitacao حيّز القانون. فقد شطب القانون Lei no 56/2023 الصادر في 6 أكتوبر، والمنشور في Diario da Republica، العقارات من قائمة الاستثمارات المؤهِّلة لبرنامج ARI، اعتباراً من دخوله حيّز التنفيذ في أكتوبر 2023 (Diario da Republica, Lei no 56/2023). وحتى كتابة هذه السطور في 2026، لم يُلغَ هذا التعديل: فشراء شقة في لشبونة، مهما اتسعت، لا يفتح بذاته طريقاً إلى الإقامة البرتغالية. أما المستثمرون الذين ما زالوا يسلكون مسار ARI فيتأهّلون اليوم عبر تحويل رأس المال، أو صناديق الاستثمار غير العقارية، أو خلق فرص العمل، أو التبرّع الثقافي، وكلها فئات لا صلة لها بشراء مسكن.
هذه هي الحقيقة البنيوية الوحيدة التي تفصل بين السوقين في 2026. وما عداها، من سعر وعائد وضرائب، فليس سوى مقارنة عابرة للحدود اعتيادية. أما مسألة الإقامة فشأن آخر تماماً.
مستويات الأسعار: سجل عام مقابل فجوة في البيانات
تنشر دبي سجل أسعار حياً تديره الحكومة. فبحسب DLD Open Data، تُسعَّر الشرائح الفاخرة حالياً عند 19,360 درهماً للمتر المربع في دبي مارينا، و26,323 درهماً للمتر المربع في وسط مدينة دبي، و28,702 درهماً للمتر المربع في نخلة جميرا (DLD Open Data). ويستطيع المشتري التحقق من هذا الرقم قبل أن يوقّع على أي شيء.
في المقابل، لا تتيح البرتغال سلسلة مكافئة لسعر المتر المربع في لشبونة قابلة للاستعلام العام يمكن الاستشهاد بها هنا بالثقة نفسها. فمكتب الإحصاء البرتغالي (INE) يرصد أسعار المساكن عبر أدوات خرائطية تفاعلية (Geohab) لا عبر جدول منشور مباشر، وهذا المقال لا يعيد نشر الأسعار المطلوبة المنقولة عن بوابات العقارات أو تسويق الوكالات وكأنها إحصاءات رسمية. أما ما يمكن التحقق منه، وهو المذكور أعلاه، فهو المعاملة الضريبية والقانونية التي تسري بصرف النظر عن السعر المدفوع تحديداً، وهي مربط الأرقام في هذه المقارنة.
العائد الإيجاري
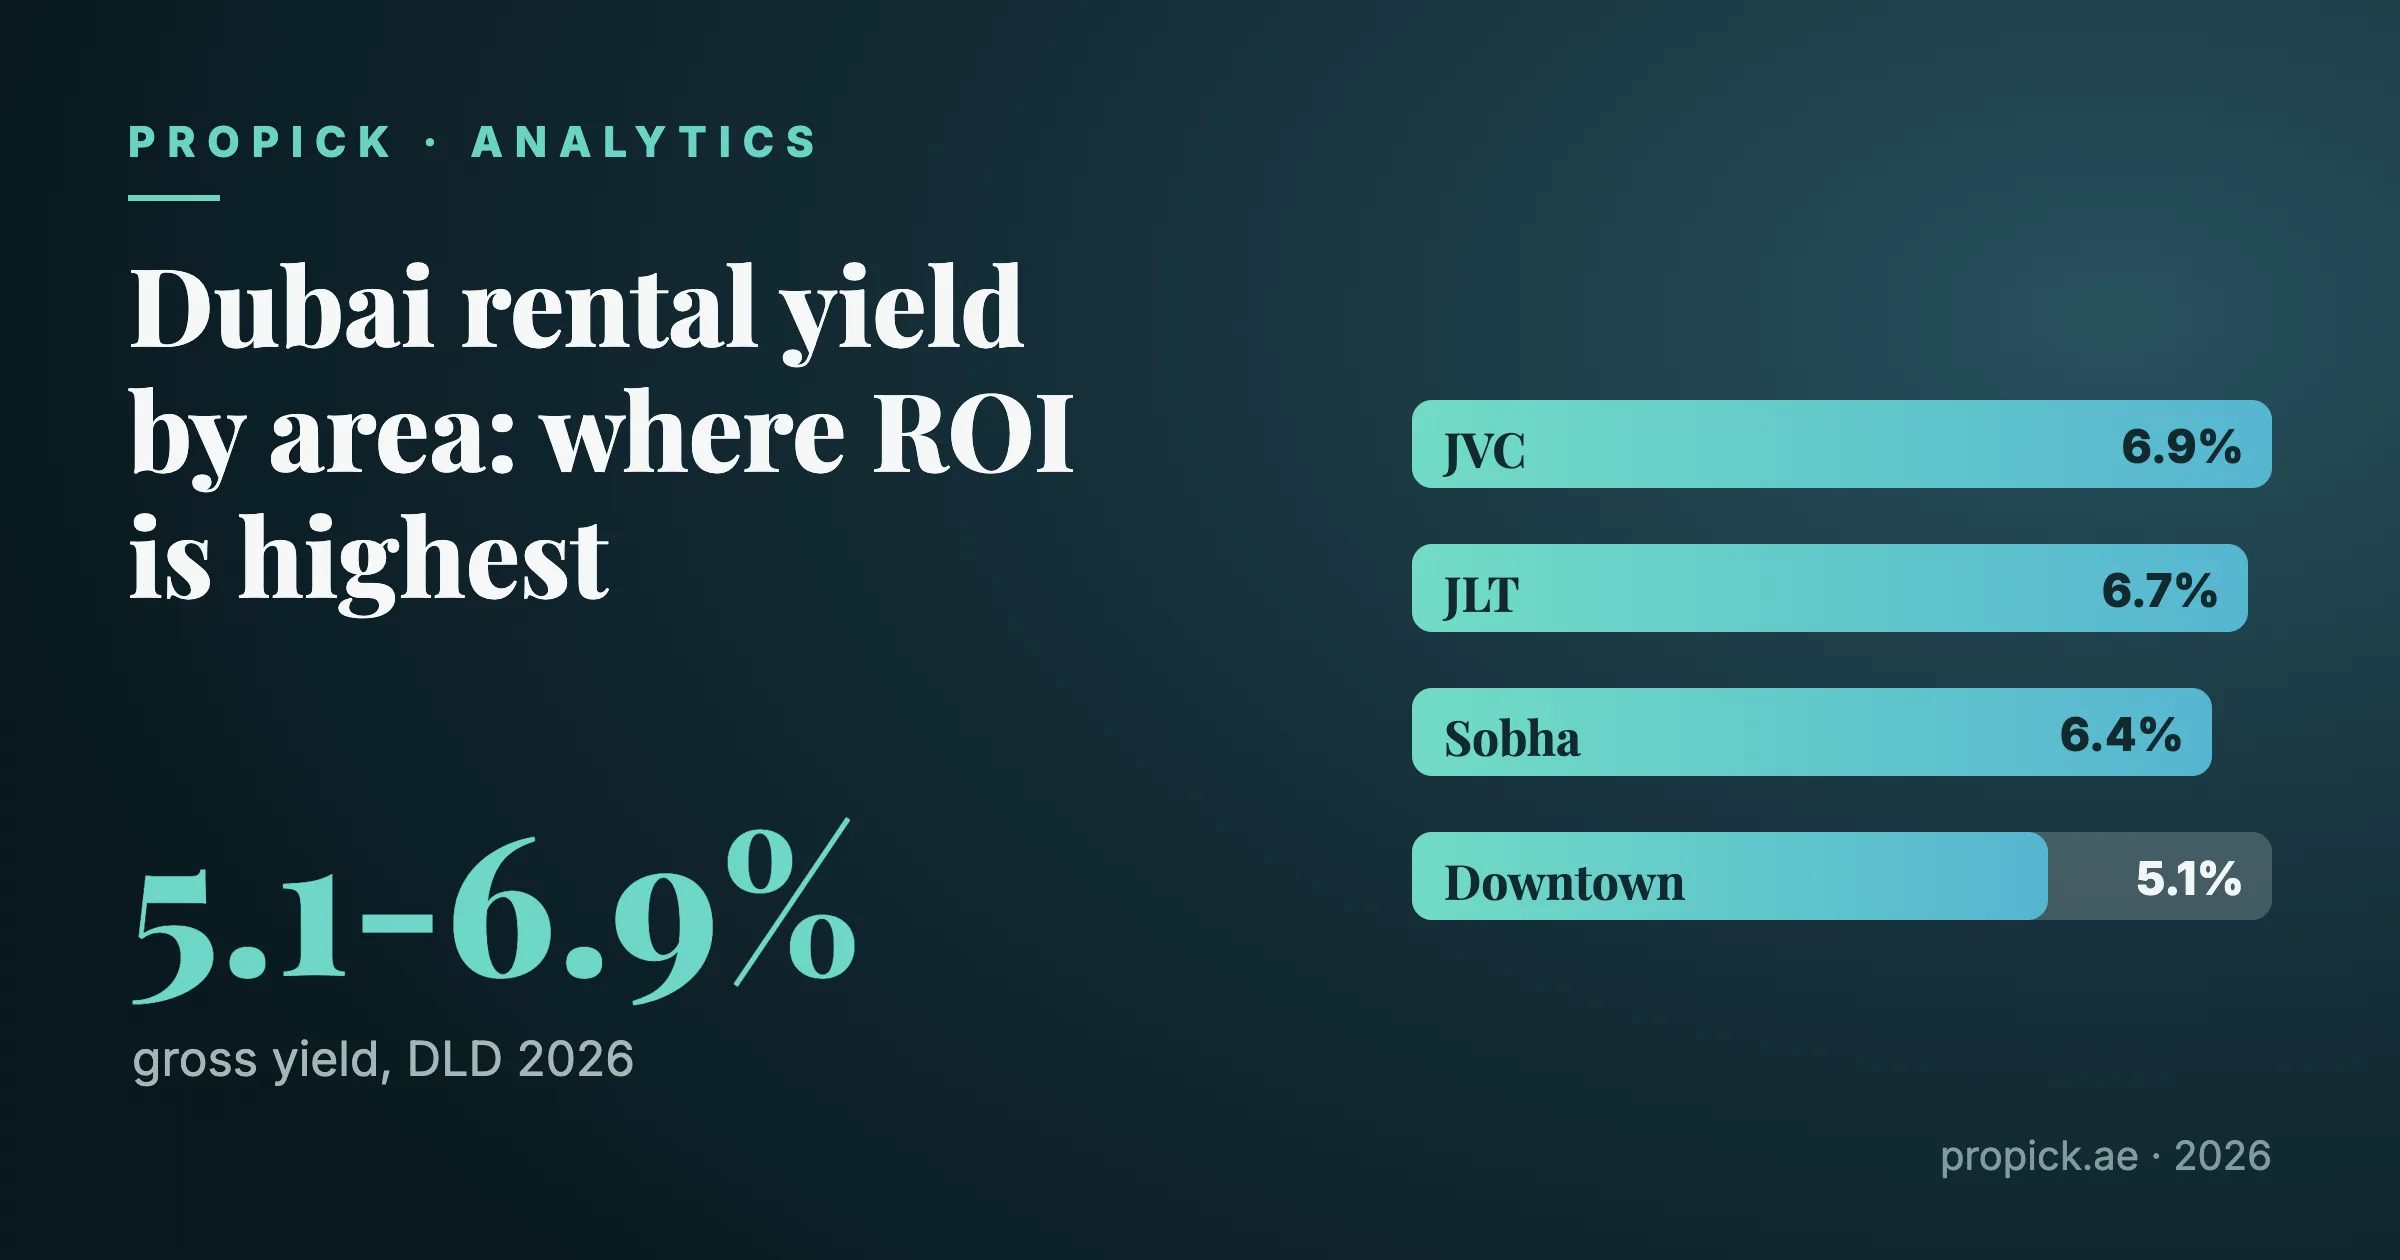
يتراوح العائد الإيجاري الإجمالي في دبي، المستمَد من بيانات السوق المرتبطة بدائرة الأراضي، بين 5.4 و6.3 بالمئة في المناطق الفاخرة كوسط المدينة والمارينا، وبين 7 و9 بالمئة في المجتمعات الأقل كلفة والأعلى طلباً. أما أرقام العائد المتداولة في سوق لشبونة فمصدرها الوسطاء والبوابات، لا إصدار إحصائي حكومي برتغالي، ولهذا لا يطرح هذا المقال رقم عائد محدداً للشبونة باعتباره حقيقة. وعلى وجه العموم، يستقر لدى الكثيرين أن عوائد العواصم الأوروبية تقبع دون عوائد المناطق الفاخرة في الخليج بمجرد احتساب ضرائب الاقتناء والتملّك المحلية، وقسم الضرائب أدناه يكشف السبب بدقة.
العبء الضريبي: الاقتناء والتملّك والدخل والأرباح الرأسمالية
منظومة الضرائب في دبي وجيزة. فلا ضريبة عقارية سنوية، ولا ضريبة على الأرباح الرأسمالية، ولا ضريبة دخل شخصية على الدخل الإيجاري. والكلفة الوحيدة عند الشراء هي رسوم تسجيل دائرة الأراضي بنسبة 4 بالمئة من قيمة البيع، يدفعها المشتري عملياً (DLD, تسجيل بيع العقار).
أما منظومة البرتغال فتسري في كل مرحلة من مراحل التملّك على المشتري الذي يقتني العقار بهدف التأجير لا كسكن رئيسي:
- IMT (ضريبة نقل الملكية العقارية): تصاعدية من 1 بالمئة حتى 8 بالمئة من القيمة، مع شريحة ثابتة عند نحو 6 بالمئة بين 634,000 و1,150,853 يورو، وسعر موحد ثابت بنسبة 7.5 بالمئة لما يتجاوز 1,150,853 يورو (Autoridade Tributaria, Codigo do IMT, المادة 17).
- Imposto do Selo (رسم الدمغة): نسبة ثابتة قدرها 0.8 بالمئة من قيمة النقل، تُضاف إلى IMT على المعاملة نفسها (Autoridade Tributaria, الجدول العام لرسم الدمغة, البند 1.1).
- IMI (الضريبة العقارية البلدية السنوية): تُفرض على المباني الحضرية بمعدل تحدده البلدية بين 0.3 و0.45 بالمئة من القيمة المقدّرة سنوياً؛ أما المباني الريفية فتخضع لنسبة ثابتة قدرها 0.8 بالمئة (Autoridade Tributaria, Codigo do IMI, المادة 112).
- الضريبة على الدخل الإيجاري: يخضع غير المقيمين لمعدل مستقل ثابت قدره 28 بالمئة على الدخل الإيجاري ضمن الفئة F (Autoridade Tributaria, Codigo do IRS, المادة 72).
- الضريبة على الأرباح الرأسمالية: يخضع غير المقيمين للمعدل المستقل الثابت نفسه بنسبة 28 بالمئة على الربح الناتج عن بيع العقار (المصدر نفسه، المادة 72).
ولا تعتمد أي من هذه الرسوم البرتغالية على الجنسية؛ فغير المقيم والمقيم البرتغالي يواجهان جدول المعدلات نفسه على الدخل الإيجاري والأرباح الرأسمالية بموجب المادة 72. وما تبدّل في 2023 ليس المعاملة الضريبية لتملّك العقار البرتغالي، بل ما إذا كان هذا التملّك يمنح صاحبه أيضاً حق الإقامة فيه.
دبي في مواجهة لشبونة في سطور
| المؤشر | دبي | لشبونة/البرتغال |
|---|---|---|
| التأشيرة الذهبية عبر العقار | فعّالة: عقار بقيمة 2,000,000 درهم يؤهّل ضمن فئة المستثمرين (U.AE) | مُلغاة منذ أكتوبر 2023 (Lei no 56/2023)؛ مسارات ARI المتبقية تستثني العقارات |
| مستوى الأسعار الفاخرة | 19,360 إلى 28,702 درهم للمتر المربع، من المارينا إلى نخلة جميرا (DLD Open Data) | لم يُعثر على سجل رسمي لسعر المتر المربع في لشبونة يماثل DLD Open Data |
| العائد الإيجاري الإجمالي | 5.4 إلى 6.3% للفاخر؛ 7 إلى 9% للميسور | يتعذّر التحقق منه بشكل مستقل من إصدار حكومي برتغالي |
| ضريبة الشراء/النقل | رسوم دائرة الأراضي: 4% من قيمة البيع، يدفعها المشتري عملياً | IMT: تصاعدية 1 إلى 8%، ثابتة 6% للشريحة الوسطى، ثابتة 7.5% فوق 1,150,853 يورو |
| رسم الدمغة | لا يوجد | Imposto do Selo: 0.8% ثابتة، تُضاف إلى IMT |
| الضريبة العقارية السنوية | لا يوجد | IMI: 0.3 إلى 0.45% حضري (تحدده البلدية)، 0.8% ريفي |
| الضريبة على الدخل الإيجاري | لا يوجد | 28% ثابتة لغير المقيمين (الفئة F) |
| الضريبة على الأرباح الرأسمالية | لا يوجد | 28% ثابتة لغير المقيمين |
أي مستثمر يناسب أي سوق
المستثمر الذي أولويته تحويل صفقة الشراء إلى إقامة طويلة الأمد سيجد في دبي الخيار الأوضح في 2026: تجاوُز عتبة 2,000,000 درهم يفتح له مسار التأشيرة الذهبية، فوق منظومة ضريبية تقتصر على رسم دخول واحد بنسبة 4 بالمئة. أما المستثمر الذي تجذبه لشبونة فهو يشتري منفذاً إلى منطقة اليورو، وأسلوب حياة على تخوم الاتحاد الأوروبي، ومدينة أوروبية عريقة، لكن عليه أن يزن هذا الشراء في مقابل IMT ورسم الدمغة وضريبة IMI السنوية وضريبة ثابتة بنسبة 28 بالمئة على كل من الدخل الإيجاري وأي ربح رأسمالي محتمل، دون مكافأة الإقامة التي كانت ترافق الصفقة قبل أكتوبر 2023. وقد يكون كلا الخيارين صائباً تبعاً لما يبتغيه المشتري فعلاً من الشراء، لكن الخلط بينهما، أي شراء عقار في لشبونة وكأنه ما زال يعمل على غرار مسار الإقامة في دبي، هو الخطأ الذي وُضعت هذه المقارنة أصلاً لتفاديه.
الأسئلة الشائعة
هل ما زال شراء عقار في البرتغال يمنح تأشيرة ذهبية؟ لا. شطب القانون Lei no 56/2023 الصادر في 6 أكتوبر (قانون Mais Habitacao) شراء العقارات من قائمة الاستثمارات المؤهِّلة لبرنامج Autorizacao de Residencia para Atividade de Investimento البرتغالي. وسرى التغيير في أكتوبر 2023 ولم يُلغَ حتى 2026 (Diario da Republica).
هل ما زالت التأشيرة الذهبية في دبي عبر شراء العقار سارية؟ نعم. يندرج استثمار عقاري بقيمة لا تقل عن 2,000,000 درهم ضمن فئة المستثمرين في معايير التأشيرة الذهبية لدولة الإمارات المنشورة على البوابة الحكومية الاتحادية، وهو فعّال حتى 2026 (U.AE).
ما الضريبة التي يدفعها المشتري الأجنبي لمجرد الشراء في كل مدينة؟ في دبي، رسوم تسجيل دائرة الأراضي فقط بنسبة 4 بالمئة من قيمة البيع، يدفعها المشتري عملياً. وفي البرتغال، ضريبة IMT (تصاعدية 1 إلى 8 بالمئة، بسقف ثابت قدره 7.5 بالمئة لما يتجاوز 1,150,853 يورو) إضافة إلى رسم دمغة ثابت بنسبة 0.8 بالمئة على المعاملة نفسها (DLD; Autoridade Tributaria, IMT; Autoridade Tributaria, Imposto do Selo).
هل توجد ضريبة عقارية سنوية في أي من المدينتين؟ دبي لا تفرض شيئاً. أما البرتغال فتفرض ضريبة IMI، وهي ضريبة بلدية سنوية بنسبة 0.3 إلى 0.45 بالمئة من القيمة المقدّرة للمباني الحضرية، تحددها كل بلدية ضمن ذلك النطاق (Autoridade Tributaria, IMI).
كيف يُفرض الضريبة على الدخل الإيجاري والأرباح الرأسمالية للمالك غير المقيم؟ دبي لا تفرض على أي منهما شيئاً. أما البرتغال فتفرض عليهما معاً بنسبة ثابتة قدرها 28 بالمئة لغير المقيمين، الدخل الإيجاري ضمن الفئة F والأرباح الرأسمالية عند البيع، بموجب المادة نفسها من كود IRS (Autoridade Tributaria, Codigo do IRS, المادة 72).
المصادر
- DLD, تسجيل بيع العقار
- DLD Open Data, بيانات العقارات
- U.AE, معايير التأشيرة الذهبية
- Diario da Republica, Lei no 56/2023, de 6 de outubro (Mais Habitacao)
- Autoridade Tributaria e Aduaneira, Codigo do IMT, المادة 17 (المعدلات)
- Autoridade Tributaria e Aduaneira, الجدول العام لرسم الدمغة, البند 1.1
- Autoridade Tributaria e Aduaneira, Codigo do IMI, المادة 112 (المعدلات)
- Autoridade Tributaria e Aduaneira, Codigo do IRS (النسخة المعاد نشرها), المادة 72 (المعدلات الخاصة)