title: "العائد الإيجاري مقابل نمو رأس المال في دبي: المفاضلة حسب المنطقة" slug: rental-yield-vs-capital-growth-dubai language: "AR" category: analytics tags:
- العائد الإيجاري
- نمو رأس المال
- اتجاهات الأسعار
- العائد على الاستثمار
- بيانات دائرة الأراضي
- الاستثمار العقاري في دبي metaTitle: "العائد الإيجاري مقابل نمو رأس المال في دبي: المفاضلة حسب المنطقة" metaDescription: "منطقة JVC تحقق عائداً 6.9% لكنها ارتفعت 1.2% فقط سنوياً، فيما نمت Business Bay 6.9% بعائد 5.9%. بيانات دائرة الأراضي من Propick تكشف السبب." dataSource: "DLD Open Data dld_transactions + dld_rent_contracts (Propick analysis)" period: "July 2026" heroImage: description: "رسم لميزان أو أرجوحة ذات كفتين، على كفة أيقونة نسبة العائد الإيجاري وعلى الكفة الأخرى سهم يشير إلى نمو السعر صعوداً، فوق خلفية باهتة لأفق دبي، مع تسميات صغيرة لمناطق JVC وBusiness Bay وDowntown" alt: "ميزان يوازن بين العائد الإيجاري ونمو رأس المال في مجتمعات دبي في عام 2026" internalLinks:
- dubai-rental-yield-by-area-2026
- best-dubai-areas-by-rental-yield-2026
- dubai-property-prices-by-area-2026
- is-dubai-real-estate-a-good-investment-2026 schemaTypes:
- Article
- Dataset
العائد الإيجاري مقابل نمو رأس المال في دبي: المفاضلة حسب المنطقة
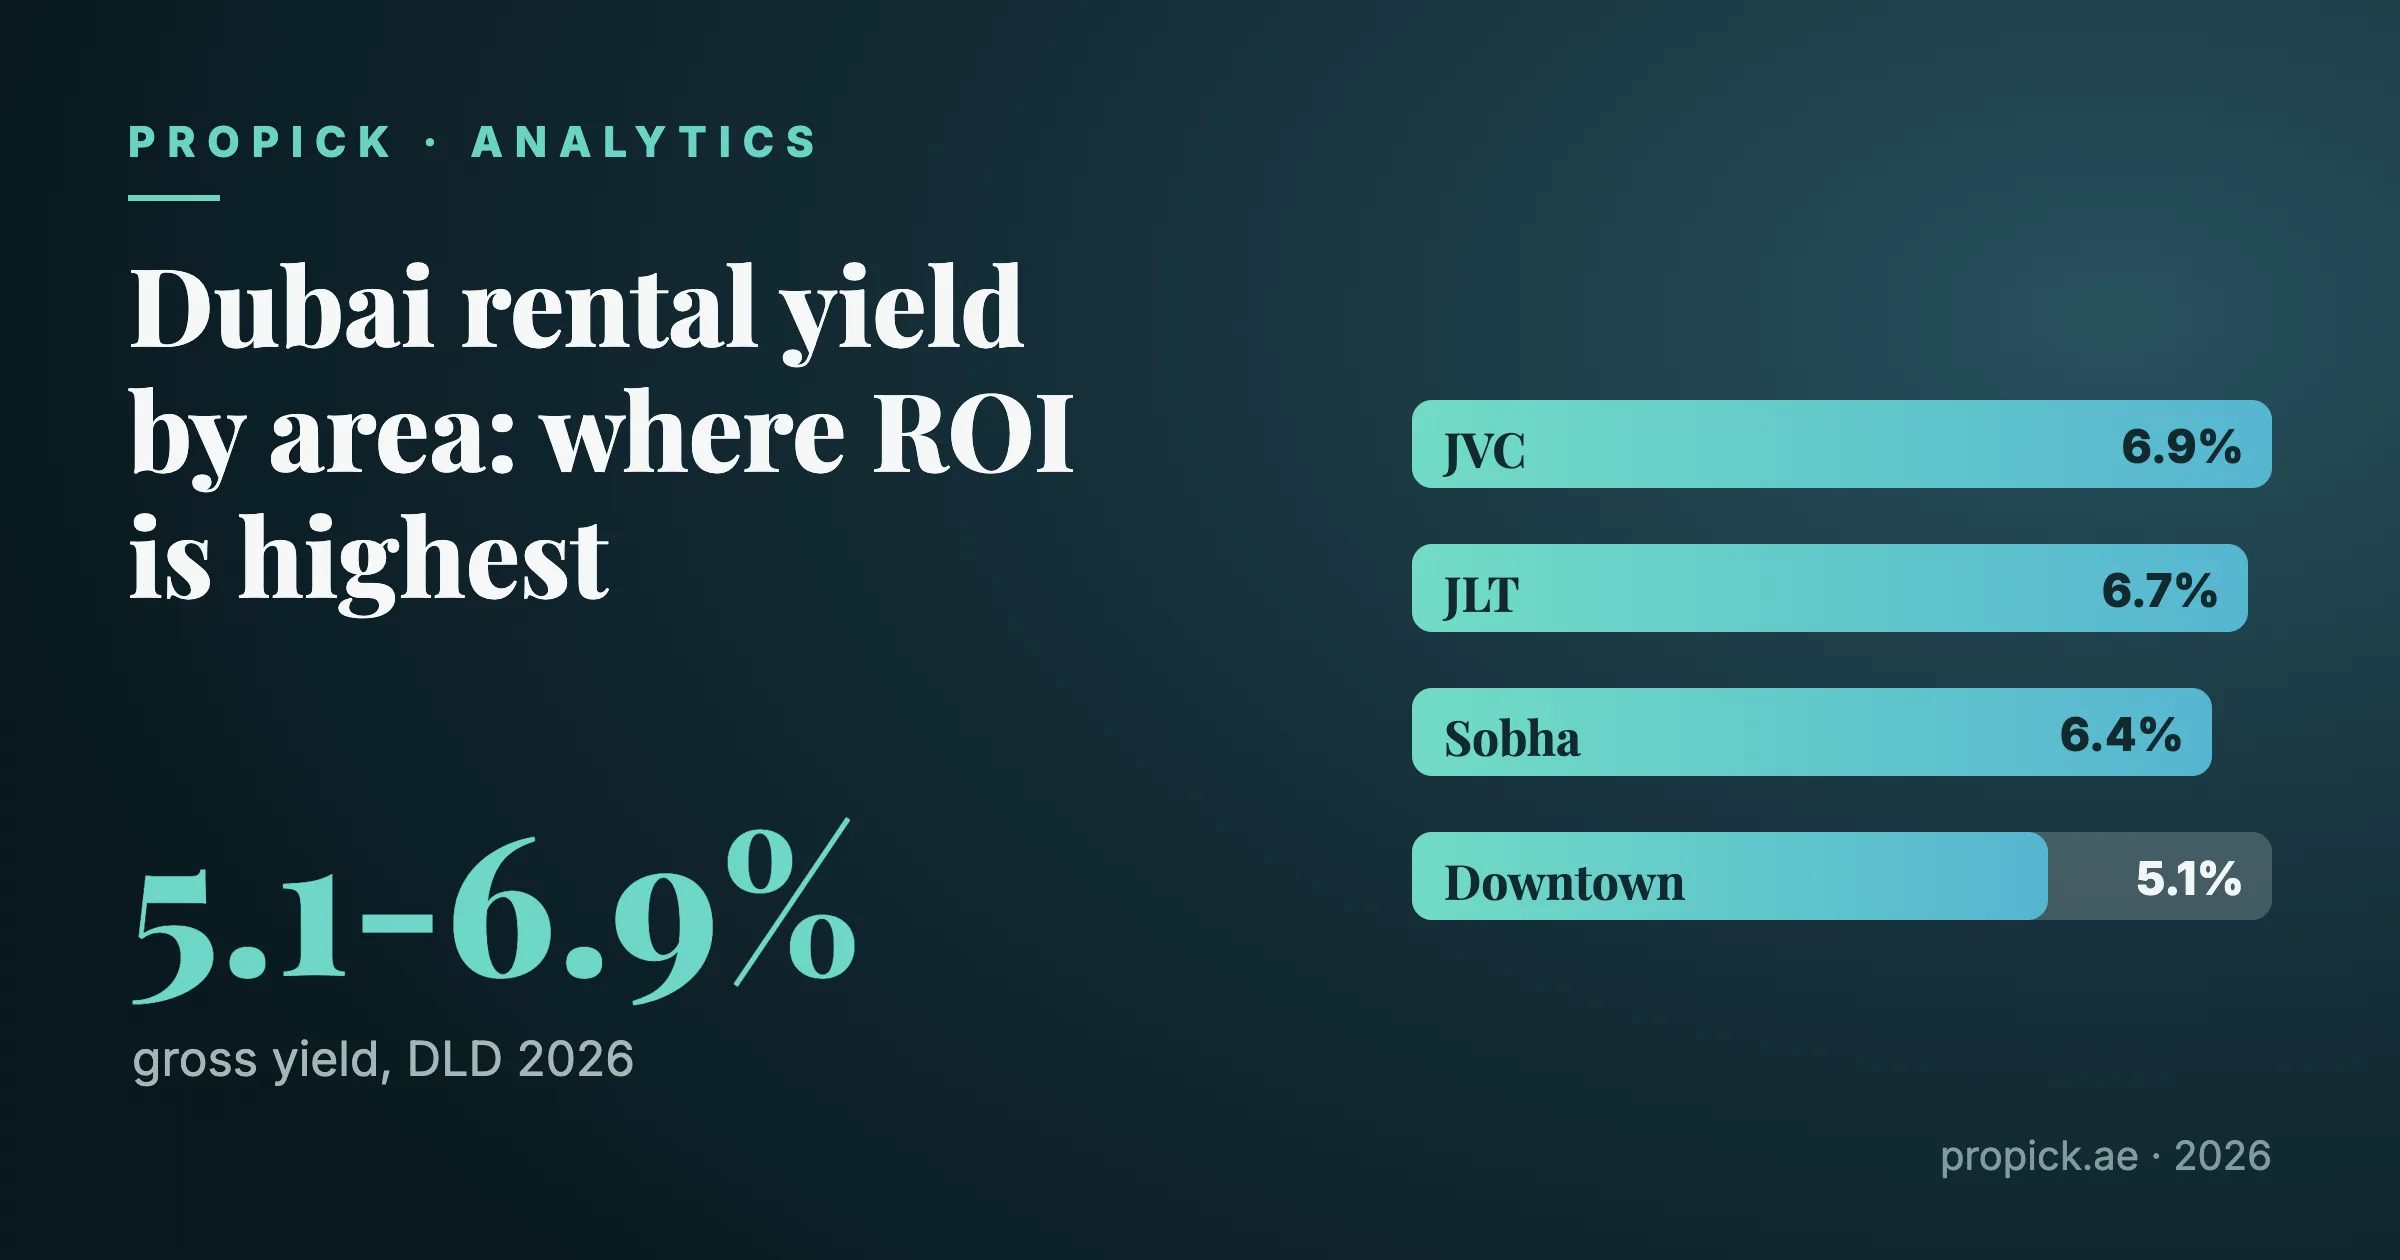
عادةً ما يسأل المشترون عن رقم واحد: أي منطقة تحقق أفضل عائد؟ لكن الإجابة الصادقة هي أن "العائد" ينقسم إلى أمرين منفصلين نادراً ما يتحركان معاً، هما العائد الإيجاري ونمو رأس المال، وبيانات دائرة الأراضي والأملاك في دبي (DLD) لعام 2026 تُظهر هذا الانقسام بوضوح. فمنطقة Jumeirah Village Circle (JVC) تحقق عائداً إجمالياً بنسبة 6.9%، وهو من أعلى المعدلات في المدينة، ومع ذلك لم يرتفع سعر إعادة البيع فيها سوى 1.2% على أساس سنوي. أما Business Bay فقد جمعت في المقابل بين ارتفاع سنوي في السعر بنسبة 6.9% وعائد قوي بلغ 5.9%. وشهدت Downtown Dubai وSobha Hartland، وهما من أكثر العناوين رواجاً في السوق، تراجعاً في أسعار إعادة البيع بنسبة 3.3% و4.2% على التوالي خلال الفترة نفسها، رغم بقاء عائديهما عند مستوى محترم قدره 5.1% وعائد قوي قدره 6.4%.
لا تناقض في ذلك البتة، فهكذا يتصرف السوق العقاري الناضج فعلاً بعد أن تتبخّر المكاسب السهلة الرخيصة: يدرّ المجتمع تدفقاً نقدياً حين يبقى سعره مرتبطاً بما يدفعه المستأجرون، ويحقق نمواً في رأس المال حين يدفع الطلبُ السعرَ إلى الأعلى أسرع مما تلحق به الإيجارات. قليلة هي المجتمعات التي تجمع بين الأمرين في الاثني عشر شهراً نفسها، وأرقام دائرة الأراضي أدناه تكشف بدقة أيها اقترب أكثر من ذلك، وأيها يدفع للمستثمرين بعملة بينما يستردّ القيمة بعملة أخرى في صمت.
المنهجية في سطر واحد: العائد ونمو السعر حسابات خاصة بـ Propick مستندة إلى مجموعتَي بيانات DLD dld_transactions وdld_rent_contracts، بوسطاء (median) مجمّعة حسب المشروع الرئيسي، على أساس إعادة بيع الوحدات الجاهزة، والنمو مقيس على أساس سنوي من 2025 إلى 2026، والبيانات محدّثة حتى يوليو 2026.
العائد مقابل النمو: الترتيب المجمّع
يرتّب الجدول أدناه المجتمعات التسعة التي يتوفر لدى Propick بشأنها رقمٌ للعائد الإجمالي ورقمٌ لنمو السعر السنوي، مرتَّبةً وفق درجة مجمّعة بسيطة (العائد زائد النمو، جُمعا معاً دون احتساب مركّب). وهذه ليست تنبؤاً بالعائد الإجمالي، بل مجرد وسيلة لإبراز أن صاحب أفضل عائد بمفرده (JVC) وصاحب أفضل درجة مجمّعة (Business Bay) ليسا المكان نفسه.
| المنطقة | السعر، درهم/م² | العائد الإجمالي | نمو السعر السنوي | المجمّع (العائد + النمو) | حصة على الخريطة | معاملات 2026 حتى تاريخه |
|---|---|---|---|---|---|---|
| Business Bay | 20,306 | 5.9% | +6.9% | 12.8 | 50% | 2,829 |
| Palm Jumeirah | 29,036 | 5.4% | +5.3% | 10.7 | 39% | 593 |
| JLT | 15,666 | 6.7% | +2.5% | 9.2 | 80% | 1,554 |
| Dubai Marina | 21,028 | 5.2% | +3.0% | 8.2 | 22% | 1,762 |
| JVC | 13,697 | 6.9% | +1.2% | 8.1 | 51% | 5,583 |
| Dubai Creek Harbour | 25,224 | 5.4% | +2.3% | 7.7 | 70% | 2,242 |
| Dubai Hills Estate | 25,022 | 6.1% | +1.3% | 7.4 | 62% | 1,199 |
| Sobha Hartland | 21,649 | 6.4% | -4.2% | 2.2 | 20% | 635 |
| Downtown (Burj Khalifa) | 26,478 | 5.1% | -3.3% | 1.8 | 32% | 1,048 |
المصدر: تحليل Propick لبيانات DLD dld_transactions وdld_rent_contracts، وسطاء إعادة بيع الوحدات الجاهزة حسب المشروع الرئيسي، البيانات محدّثة حتى يوليو 2026.
بقراءة هذا الجدول أفقياً تتّضح المفاضلة في كل صف. تملك JVC أعلى عدد معاملات في القائمة وأحد أعلى معدلَي عائد، لكن درجتها المجمّعة تبقى في وسط الجدول لأن السعر بالكاد تحرّك. أما Downtown وSobha Hartland فتقبعان في الأسفل لا لأن دخلهما توقّف، فعائدهما لا يزال من الأقوى في المجموعة، بل لأن أسعارهما تراجعت خلال العام الماضي.
فئة التدفق النقدي: JVC، ونطاق عائد يرتفع إلى أبعد من ذلك
عائد JVC البالغ 6.9% على سعر وسيط قدره 13,697 درهماً للمتر المربع هو السبب في بقائها المجتمع الأكثر سيولة في دبي على الإطلاق، بـ 5,583 معاملة سكنية في 2026 حتى تاريخه، أي نحو ضعف السوق التالي الأكثر نشاطاً، وهو Business Bay. من يشتري هنا يراهن على الإيجار لا على زخم السعر، والبيانات تدعم هذه القراءة: نمو متواضع في السعر بنسبة 1.2% يقابله طلب إيجاري قوي وثابت.
بل إن JVC ليست حتى صاحبة أعلى عائد في مجموعة بيانات Propick الكاملة، فمنطقة Dubai Sports City تسجّل أعلى عائد إجمالي مرصود في المدينة كلها عند 8.7%، على سعر وسيط لا يتجاوز 10,117 درهماً للمتر المربع. وتليها مباشرةً حفنة من مجتمعات الشريحة المتوسطة الأخرى: JVT عند 7.8%، وDubai South عند 7.2%، وAl Furjan وDAMAC Hills متعادلتان عند 6.9%. ولا يتوفر حالياً لأي من هذه المناطق رقمٌ مقابل لنمو السعر السنوي ضمن مجموعتنا المرصودة، لذا يتعذّر إدراجها في الترتيب المجمّع أعلاه، ولن نلجأ إلى التخمين. وما تقوله أرقام العائد وحدها ينسجم مع قصة JVC: أسعار دخول أرخص، ومجمّعات مستأجرين راسخة أو سريعة الامتلاء، وإيجارات لحقت بأسعار إعادة البيع أو تجاوزتها. وهذا المزيج هو تعريف الرهان على التدفق النقدي، لا الرهان على نمو رأس المال.
Business Bay: الحالة الشاذّة التي جمعت بين الأمرين
Business Bay هي المجتمع الوحيد في مجموعة البيانات هذه الذي حقق دخلاً قوياً وارتفاعاً قوياً في الفترة نفسها. فعند 20,306 دراهم للمتر المربع لا تزال تُتداول بسعر أرخص بنحو 23% من Downtown Dubai المجاورة، مع أنها تتيح موقعاً مركزياً قابلاً للسير على الأقدام مشابهاً. ويبدو أن هذه الفجوة السعرية آخذة في الانكماش: فنمو Business Bay السنوي بنسبة 6.9% هو الأسرع في كامل المجموعة المرصودة، فوق عائد قدره 5.9% يتفوّق صراحةً على Downtown وMarina وPalm Jumeirah.
على الأرجح تفسّر ذلك سمتان بنيويتان. تبلغ حصة Business Bay على الخريطة 50%، أي أن نصف النشاط الأخير عبارة عن إطلاقات جديدة لا إعادة بيع، وهو مؤشر على خط تطوير حيّ وشهية لدى المشترين، لا على سوق آخذ في التباطؤ. كما أنها ثاني أكثر المجتمعات سيولة من حيث عدد المعاملات (2,829 صفقة حتى تاريخه)، ومن ثمّ فالمكسب السعري ليس مصادفةً في سوق ضحل تحرّكه حفنة من الصفقات الفاخرة، بل يتجلّى عبر حجم تداول حقيقي.
حين تبرد الوجاهة: Downtown وSobha Hartland
Downtown Dubai وSobha Hartland هما المجتمعان اللذان خسرا قيمة خلال العام الماضي ضمن المجموعة المرصودة، بتراجع قدره 3.3% و4.2% على التوالي. وكلاهما أيضاً مجتمعٌ بقي فيه العائد سليماً: Downtown عند 5.1%، بما يتماشى مع الخصم التاريخي للعنوان الفاخر، وSobha Hartland عند 6.4%، وهو في الواقع ثالث أعلى عائد في الجدول المجمّع، بعد عائد JVC البالغ 6.9% وعائد JLT البالغ 6.7%. جانب الإيجار في المعادلة لم يضعف، وإنما الذي ضعف هو جانب السعر.
ومن العوامل المرجّحة كيفيةُ مقارنة مزيج المعروض في كل مجتمع. فحصة Sobha Hartland على الخريطة هي الأدنى في مجموعة البيانات عند 20%، ما يعني أن مرجعها السعري تحرّكه بالكامل تقريباً معاملاتُ إعادة البيع بين المُلّاك الحاليين لا أسعار الإطلاقات الجديدة، وهذا يجعلها أكثر انكشافاً حين يلين مزاج سوق إعادة البيع. أما Downtown فتقع قرب قمة جدول الأسعار عند 26,478 درهماً للمتر المربع، ولا يسبقها سوى Palm Jumeirah، بحجم معاملات في منتصف المجموعة (1,048 صفقة)، وهو مزيج يتّسق مع مجمّع مشترين أصغر وأكثر انتقائية عند تلك النقطة السعرية يتراجع بعد فترة من المكاسب السريعة، لا مع تخمة في المعروض. وفي كلتا الحالتين، الدرس للمشتري المحتمل واحد: السعر المرتفع والاسم المعروف لا يعفيان المجتمع من التصحيح، والعائد وحده لم يعوّض ذلك خلال الاثني عشر شهراً الماضية.
لماذا نادراً ما يبلغ العائد والنمو ذروتيهما معاً
الآلية بسيطة بمجرد فصل الرقمين. فالعائد هو الإيجار مقسوماً على السعر، ومن ثمّ ينكمش آلياً كلما ارتفع السعر أسرع من الإيجار، ويصمد آلياً بل ويرتفع أحياناً كلما هبط السعر مع بقاء الإيجار ثابتاً. أما النمو فيتتبّع طلب المشترين الجديد والندرة، وهذا يتركّز عادةً في المجتمعات ذات خطوط التطوير القوية أو المواقع المركزية أو قصة معروض آخذ في التشدد، لا في قاعدة إعادة بيع ناضجة فحسب.
لهذا السبب يتحوّل حجم معاملات JVC الهائل إلى طلب إيجاري وعائد، لكنه لا يتحوّل إلى حركة كبيرة في السعر: فهي سوق عميقة سائلة جيدة التزويد يواصل المعروض الجديد التدفق إليها لتلبية الطلب، ما يكبح سرعة ارتفاع الأسعار. ولهذا أيضاً تمكّنت Business Bay، القابعة في منتصف جدول الأسعار بعمق تداول حقيقي، من إعادة التسعير صعوداً دون التفريط في عائدها. ولهذا كذلك تستطيع Palm Jumeirah، وهي أقل المجتمعات المرصودة سيولة (593 معاملة فقط حتى تاريخه مقابل 5,583 لـ JVC)، أن تسجّل نمواً قوياً قدره 5.3% بفضل ندرة الأصول الفاخرة وحدها، رغم أن عائدها البالغ 5.4% لا يلفت النظر: فالتداول الضحل في أصل ثابت المعروض مرتفع الطلب يتصرف على نحو مختلف عن سوق عميقة مرنة مثل JVC.
ومن الجدير بالذكر أيضاً أن نحو 81% من الصفقات السكنية المسجّلة في دبي مبيعات نقدية مباشرة، مقابل نحو 14% تسجيلات رهن عقاري، لذا فإن معظم هذه الحركة السعرية، في أي اتجاه، يعكس على الأرجح طلبَ المشترين ومزاجهم أكثر مما يعكس تحوّلات في تكاليف الاقتراض، مع أن المشترين نقداً ليسوا محصّنين تماماً من آثار مدفوعة بالفائدة كتكلفة الفرصة البديلة وتحوّل تدفقات رأس المال العالمية. ومهما كان ما دفع Business Bay صعوداً وDowntown هبوطاً خلال العام الماضي، فإن ارتفاع حصة النقد يوحي بأن تكاليف الاقتراض على الأرجح لم تكن المحرك المهيمن، دون أن ينفي ذلك قصة سعر الفائدة تماماً.
مطابقة المفاضلة مع استراتيجيتك
بالنسبة إلى المستثمر الذي يقدّم الدخل الشهري على غيره، تتصدّر JVC وDubai Sports City وJVT وDubai South جدول العائد، وفي حالة JVC تقدّم أيضاً أعمق سوق لإعادة البيع للخروج منها لاحقاً. ولمن يلاحق الارتفاع في القيمة ويقبل بسيولة أضعف، تجمع Business Bay حالياً بين الأمرين، بينما تقدّم Palm Jumeirah النمو وقيمة الندرة مقابل التضحية بالعائد وبسرعة إعادة البيع. ولمن ينجذب إلى العنوان الفاخر لذاته، فإن أرقام العام الماضي لـ Downtown وSobha Hartland بمثابة اختبار مفيد للواقع: فالعائد القوي لم يمنع تراجع السعر، وأي بيع سريع قصير الأمد في قطاع آخذ في البرود عليه أيضاً أن يغطّي رسوم تسجيل دائرة الأراضي البالغة 4%، والتي يدفعها المشتري عملياً، قبل أن يحقق ربحاً فعلياً.
الأسئلة الشائعة
هل يعني العائد الإيجاري المرتفع أن المنطقة لن تشهد نمواً في رأس المال؟ ليس بالضرورة، لكن بيانات 2026 تُظهر أن ذلك شائع. فعائد JVC البالغ 6.9% رافقه نمو سعري لم يتجاوز 1.2%، بينما جمعت Business Bay بين عائد قوي قدره 5.9% ونمو بنسبة 6.9%، وهو الأسرع في المجموعة المرصودة. العائد والنمو آليتان مختلفتان لا تتحركان معاً إلا أحياناً.
لماذا خسرت Downtown Dubai وSobha Hartland قيمتهما رغم قوة عائدهما؟ صمدت الإيجارات في كلا المجتمعين، ولهذا بقي عائدهما عند 5.1% و6.4%. ومع ذلك تراجعت أسعار إعادة البيع بنسبة 3.3% و4.2% على أساس سنوي، ما يعكس على الأرجح مجمّع مشترين أصغر عند النقاط السعرية المرتفعة، وفي حالة Sobha Hartland سوقاً تهيمن عليها إعادة البيع بحصة منخفضة على الخريطة قدرها 20%.
أي منطقة في دبي حققت أفضل عائد مجمّع في 2026؟ وفق درجة Propick المجمّعة البسيطة (العائد زائد النمو دون احتساب مركّب)، تصدّرت Business Bay المجتمعات التسعة التي يُرصد فيها كلا المؤشرين، تليها Palm Jumeirah ثم JLT. وهذا ليس تنبؤاً، بل مجرد ملخص لبيانات العام الماضي.
هل عائد Dubai Sports City البالغ 8.7% هو الأعلى في السوق؟ هو أعلى عائد إجمالي في مجموعة بيانات Propick المرصودة، متقدّماً على JVT (7.8%) وDubai South (7.2%). ولا يتوفر بعد رقمٌ مقابل لنمو السعر السنوي ضمن مجموعتنا المرصودة لـ Sports City، لذا يتعذّر إدراجها في الترتيب المجمّع.
هل أُعطي الأولوية للعائد أم لنمو رأس المال عند الشراء في دبي؟ يعتمد ذلك على هدف الاستثمار. فالمشترون الباحثون عن الدخل أبلوا تاريخياً بلاءً حسناً في المجتمعات عالية العائد وعالية السيولة مثل JVC. أما من يستهدف الارتفاع في القيمة فعليه أن يقبل إما رهاناً على غرار Business Bay على سوق تعيد التسعير، أو مقايضةً على غرار Palm Jumeirah تبادل العائد بالندرة، مع سيولة إعادة بيع أضعف تبعاً لذلك.
كيف تؤثر سيولة المعاملات في هذه المفاضلة؟ تحدّد السيولة مدى إمكان الوثوق باتجاه السعر ومدى سهولة خروج المستثمر. فـ 5,583 معاملة لـ JVC حتى تاريخه تجعلها أعمق سوق مرصودة؛ و593 معاملة لـ Palm Jumeirah تجعلها الأضحل. وحركة السعر في سوق ضحلة، صعوداً أو هبوطاً، تحمل قدراً من عدم اليقين أكبر من الحركة نفسها في سوق عميقة.
المصادر
- دائرة الأراضي والأملاك في دبي / بيانات DLD المفتوحة، dld_transactions (مجموعة بيانات مفتوحة): https://dubailand.gov.ae/en/open-data/real-estate-data/
- دائرة الأراضي والأملاك في دبي / بيانات DLD المفتوحة، dld_rent_contracts (مجموعة بيانات مفتوحة): https://dubailand.gov.ae/en/open-data/real-estate-data/
- دائرة الأراضي والأملاك في دبي، خدمة نقل الملكية الإلكترونية (رسوم التسجيل 4%): https://dubailand.gov.ae/en/eservices/request-for-transfer-of-ownership/
- دائرة الأراضي والأملاك في دبي، بوابة البيانات المفتوحة: https://dubailand.gov.ae/en/open-data/real-estate-data/