title: "الإيجار أم الشراء في دبي: ماذا تقول الأرقام" slug: "renting-vs-buying-dubai" language: "AR" category: "analytics" tags: ["الإيجار أم الشراء في دبي", "العائد الإيجاري في دبي", "رسوم تسجيل دائرة الأراضي", "التمويل العقاري في دبي", "تحليل نقطة التعادل", "الاستثمار العقاري في دبي"] metaTitle: "الإيجار أم الشراء في دبي: ماذا تقول الأرقام" metaDescription: "عوائد ورسوم دائرة الأراضي الحقيقية في ميزان قرار الإيجار أو الشراء بدبي: رسوم التسجيل 4%، سقوف التمويل لدى المصرف المركزي، وحساب نقطة التعادل حسب المنطقة." dataSource: "Propick analysis of Dubai Land Department (DLD) transaction and rent-contract data via DLD Open Data portal (dubailand.gov.ae/en/open-data); Central Bank of the UAE Rulebook; Federal Tax Authority; GDRFA Dubai" period: "Ready-resale medians, 2026 sample; data as of July 2026" heroImage: description: "ميزان يوازن بين مفتاح باب شقة على كفة وكومة من فواتير الإيجار على الكفة الأخرى، وفي الخلفية أفق باهت لدبي يضم أبراج JVC وMarina وDowntown، تعبيراً عن مستويات العائد المختلفة خلف القرار الواحد" alt: "رسم توضيحي لميزان يوازن بين مفتاح منزل وفواتير إيجار على خلفية أفق مدينة دبي" schemaTypes: ["Article", "FAQPage"]
الإيجار أم الشراء في دبي: ماذا تقول الأرقاماسأل عشرة أشخاص في دبي: أيهما أذكى، أن تستأجر أم تشتري؟ ستخرج بعشرة أجوبة واثقة ومتناقضة، معظمها مبني على قصة سمعها صاحبه لا على أرقام حسبها بنفسه. والجواب الصادق أن الأمر يعتمد، لا مراوغةً بل خلاصةً حقيقية: يعتمد على المدة التي تنوي البقاء فيها، وعلى المنطقة التي تقارنها، وعلى ما إذا كنت تدفع نقداً أم تموّل الشراء. في هذا المقال نضع الأرقام الفعلية على المحك، اعتماداً على قراءة Propick الخاصة لبيانات معاملات دائرة الأراضي والأملاك في دبي (DLD) وعقود الإيجار، حتى يتبيّن أين تميل الحسابات نحو التملّك، وأين تميل نحو الإيجار، وأين ينبغي أن يحسم القرارَ نمطُ الحياة واعتبارات الإقامة لا الأرقام وحدها.
ماذا يخبرك العائد فعلاً
تنطلق كل مقارنة على مستوى المناطق في هذا المقال من علاقة واحدة: العائد الإيجاري الإجمالي يساوي الإيجار السنوي مقسوماً على السعر، ومن ثم فالإيجار السنوي يساوي تقريباً العائد مضروباً في السعر. وهذا يتيح لنا ترجمة بيانات الأسعار مباشرة إلى أرقام إيجار حقيقية بالدرهم دون الحاجة إلى مسح إيجاري منفصل.
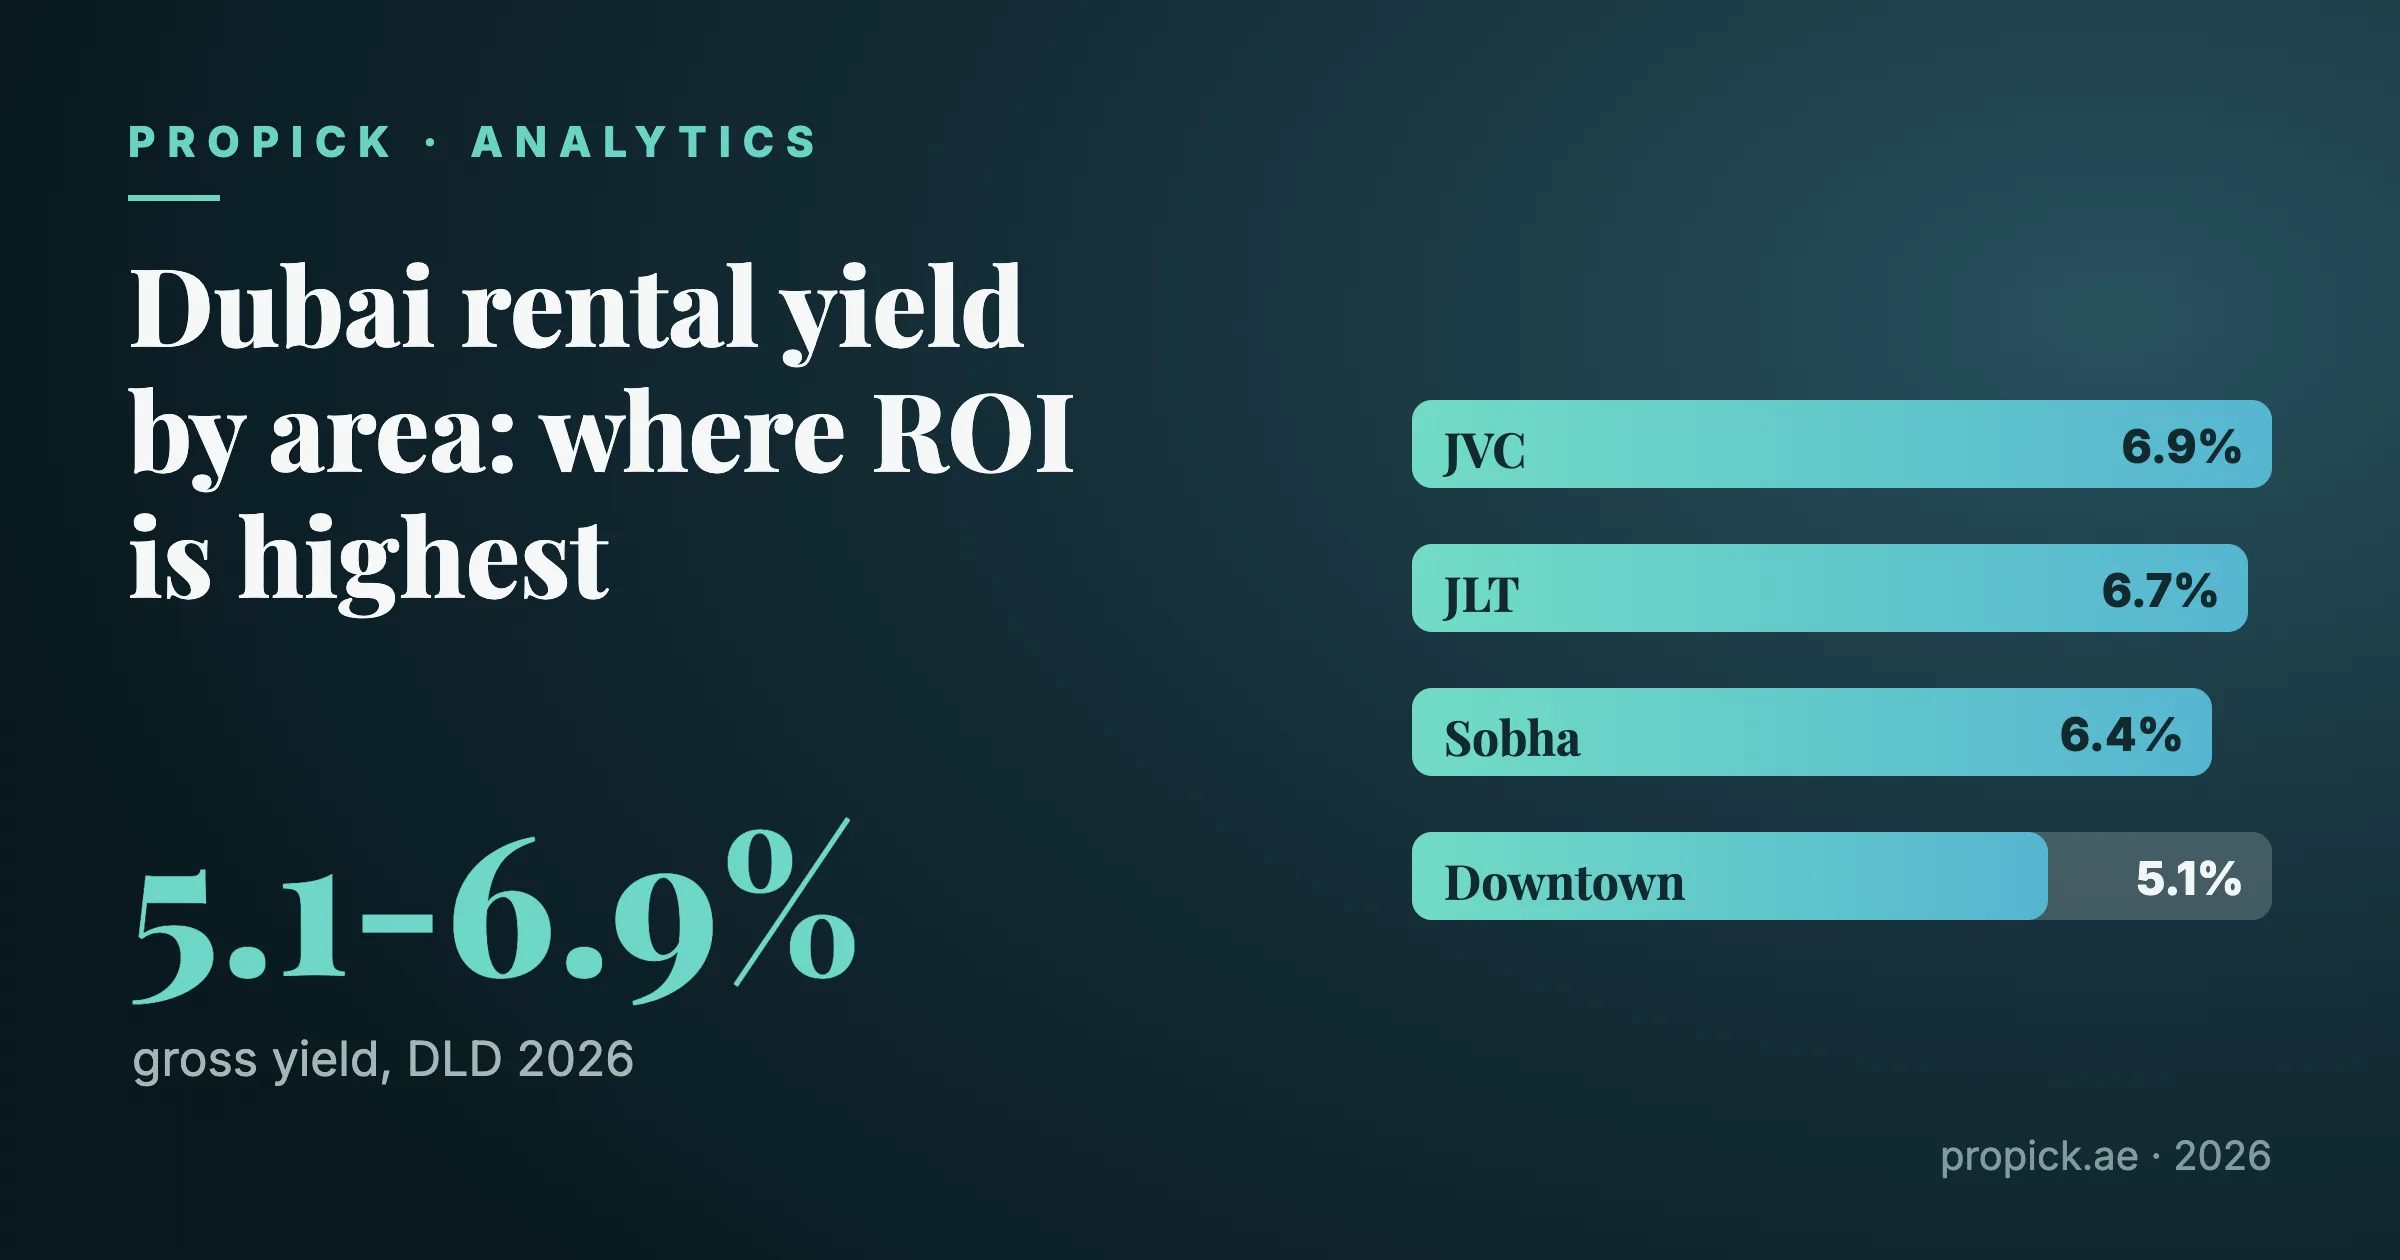
خذ قرية جميرا الدائرية (JVC)، إحدى أعلى المناطق الرئيسية عائداً في دبي، بعائد إجمالي 6.9% وسعر وسيط قدره 13,697 درهماً للمتر المربع. تُباع الشقة الوسيطة بغرفة نوم واحدة هناك بنحو 1.0 مليون درهم، وهو ما يعني عند عائد 6.9% إيجاراً سنوياً يقارب 69,000 درهم، وهو السعر السائد لشقة مماثلة بغرفة نوم واحدة في المحيط نفسه. أما الاستوديو بسعر 610,000 درهم فيقابله إيجار سنوي يقارب 42,000 درهم، والشقة بغرفتي نوم بسعر 1.45 مليون يقابلها نحو 100,000 درهم.
قارن ذلك بمرسى دبي (Dubai Marina)، بسعر 21,028 درهماً للمتر المربع وعائد 5.2%. الشقة الوسيطة بغرفة نوم واحدة هناك تقارب 1.69 مليون درهم، أي أغلى بنحو 69% من نظيرتها في JVC، ومع ذلك لا يقابلها سوى إيجار سنوي يقارب 88,000 درهم فقط، أعلى بنسبة 27% فحسب من رقم JVC. والاستوديو في المرسى بسعر 1.06 مليون درهم يقابله نحو 55,000 درهم إيجاراً، والشقة بغرفتي نوم بسعر 2.6 مليون يقابلها نحو 135,000 درهم. فالسعر يصعد أسرع بكثير مما يصعد الإيجار، وهذا بالضبط ما يعنيه انخفاض العائد على أرض الواقع.
| المنطقة | درهم/م² | العائد الإجمالي | الإيجار التقريبي/م²/سنة |
|---|---|---|---|
| Dubai Sports City | 10,117 | 8.7% | ~880 |
| Dubai South | 11,743 | 7.2% | ~845 |
| JVT | 13,140 | 7.8% | ~1,025 |
| JVC | 13,697 | 6.9% | ~945 |
| Business Bay | 20,306 | 5.9% | ~1,198 |
| Dubai Marina | 21,028 | 5.2% | ~1,093 |
| Downtown Dubai | 26,478 | 5.1% | ~1,350 |
| Palm Jumeirah | 29,036 | 5.4% | ~1,568 |
| الفلل (على مستوى المدينة) | ~15,230 | 4.7% | ~716 |
تسجّل الاستوديوهات أعلى عائد إجمالي بحسب نوع الوحدة في عيّنتنا، نحو 7.6%، بينما تسجّل الفلل أدناه عند نحو 4.7% مقابل سعر وسيط قريب من 3.8 مليون درهم. وهذا الرقم الواحد، العائد، هو أسرع وسيلة لتقدير سلوك معادلة الإيجار مقابل الشراء في منطقة ما، قبل أن تفتح أول إعلان.
كم يكلّف مجرد التوقيع: العبء الحقيقي عند المدخل
مهما قال العائد، يحمل الشراء تكلفة لا يعرفها الإيجار أبداً: تسجيل الصفقة نفسها. يحدّد جدول الرسوم الرسمي لدائرة الأراضي والأملاك في دبي رسوم تسجيل عقاري بنسبة 4%، وقد جرت العادة في السوق الثانوي أن تُسند اتفاقية البيع والشراء هذه الرسوم إلى المشتري، فهي 4% يدفعها المشتري عملياً. ويضيف جدول رسوم DLD فوق ذلك رسم مكتب الأمانة، ورسم إصدار سند الملكية، ورسوم المعرفة والابتكار الصغيرة، وهي مجتمعة بضعة آلاف درهم أياً كان السعر. أضف وسيطاً واحسب عمولة معتادة كذلك، عادة نحو 2% زائد 5% ضريبة قيمة مضافة، مع أن هذا الرقم عرف سوقي لا معدل حكومي ثابت.
اجمع ذلك كله، فسيحتاج المشتري نقداً عادة إلى ما يقارب 6% فوق السعر المعلن جاهزةً في يده قبل موعد نقل الملكية، بعد احتساب رسوم DLD البالغة 4% ورسوم مكتب الأمانة وعمولة الوكالة مجتمعة. هذه أموال حقيقية لا ينفقها المستأجر ببساطة، وهي السبب في أن سؤال نقطة التعادل مهم من الأساس.
خبر جيد واحد: على خلاف كثير من عمليات الشراء في الإمارات، لا تحمل إعادة بيع العقار السكني أي ضريبة قيمة مضافة. فبحسب إرشادات الهيئة الاتحادية للضرائب بشأن العقارات، يُعامَل بيع العقار السكني وتأجيره على أنه معفى أو خاضع لنسبة صفرية في الحالات ذات الصلة، بخلاف العقار التجاري الخاضع للمعدل القياسي 5%. تحقّق من نوع معاملتك تحديداً، لكن بالنسبة لشراء منزل مباشر في السوق الثانوي، ليست ضريبة القيمة المضافة بنداً تحتاج إلى إدراجه في الميزانية.
نقداً أم بتمويل: سباق مختلف بقواعد مختلفة
تُظهر قراءتنا الخاصة لسجل معاملات DLD أن بنية الصفقات تتوزّع بنحو 81% مبيعات نقدية كاملة مقابل نحو 14% مشتريات مسجّلة بتمويل عقاري للوحدات السكنية، أي بنسبة ستة إلى واحد تجعل دبي سوقاً معتمداً على النقد بشكل غير معتاد بالمقاييس الدولية. ويهمّ هذا الميل هنا لأن المسارين يحملان بنيتَي تكلفة مختلفتين فعلاً، لا مجرد فاتورة شهرية مختلفة.
يضيف التمويل العقاري رسم تسجيل DLD خاصاً به بنسبة 0.25% من مبلغ القرض زائد رسم ثابت صغير، فوق رسوم نقل الملكية البالغة 4%، إضافة إلى رسوم التقييم والمعالجة الخاصة بالمصرف. ويصطدم كذلك بسقف تحدّده قواعد نسبة القرض إلى القيمة لدى المصرف المركزي لدولة الإمارات: فالمقيم الوافد الذي يشتري أول منزل بقيمة 5 ملايين درهم أو أقل يمكنه الاقتراض حتى 80%، وتنخفض النسبة إلى 70% فوق هذا الحد، وإلى 60% للعقار الثاني أو الشراء الاستثماري. أما مواطنو الإمارات فلهم هامش أوسع قليلاً، حتى 85% و75% و65%. وتُحدّ الوحدات على الخريطة (off-plan) بنسبة قرض إلى قيمة 50% لجميع فئات المشترين، وهو أحد أسباب تركّز المشترين بتمويل على المخزون الجاهز في السوق الثانوي. والخلاصة أن المشتري بتمويل يحتاج عادة إلى ما يقارب 27 إلى 28% من السعر نقداً بمجرد جمع الدفعة الأولى ورسوم DLD والرسوم الخاصة بالتمويل، أي أعلى بكثير من الدفعة الأولى وحدها.
وللتمويل أيضاً تكلفة يتجنّبها كل من الإيجار والشراء النقدي: الفائدة. فالمعدلات المنشورة من المصارف حتى يوليو 2026 متفاوتة، فعلى سبيل المثال يجمع المعدل المتغير لدى HSBC UAE بين هامش 0.99% ونحو 3.70% من فائدة EIBOR لثلاثة أشهر ليبلغ نحو 4.7% سنوياً، بينما يمتد النطاق المنشور لدى Emirates NBD من نحو 2.14% إلى 6.00% بحسب المنتج ونسبة القرض إلى القيمة. وهذا النطاق هو المحور الذي تدور حوله المقارنة على مستوى المناطق أدناه.
أفق نقطة التعادل: كم يلزم قبل أن يؤتي التملّك ثماره
هذه هي النسخة الصادقة من سؤال "هل يتفوّق الشراء على الإيجار"، وتنقسم إلى إجابتين مختلفتين تماماً بحسب ما إذا كنت تدفع نقداً أم تموّل.
بالنسبة للمشتري نقداً، يُسترَدّ العبء الأولي البالغ نحو 6% مقابل الإيجار المتجنَّب بسرعة مفاجئة في كل مكان تقريباً، لأن عوائد دبي، من 5.1% إلى 8.7% في عيّنتنا، مرتفعة بالمقاييس العالمية. ففي JVC، يستردّ عبءٌ قدره 6% قيمته في أقل من عام أمام عائد 6.9% ومن دون دفع إيجار. وحتى في داونتاون أو المرسى الأقل عائداً، تُغلَق الحسابات التقريبية نفسها خلال اثني عشر إلى خمسة عشر شهراً. هذا السداد السريع هو الرقم الذي تتّكئ عليه كل حجّة "اشترِ فحسب" في دبي، وهو بشروطه الخاصة ليس خطأً.
لكنه ناقص أيضاً، لأنه لا يحسب سوى الأوراق، ويغفل تكلفتين لا يحملهما المستأجر أبداً: رسوم خدمة المبنى، وبالنسبة للمشتري بتمويل، فائدة القرض. هنا يكفّ عائد المنطقة عن كونه خطأ تقريب ليصبح القرار كله، بمجرد أن يوازَن معدل التمويل بنسبة القرض إلى القيمة التي يُطبَّق عليها فعلاً، لا بالسعر الكامل. فمعدل التمويل نسبة من القرض، لا من العقار، ولذلك يساوي عبء الفائدة السنوي الحقيقي على السعر المعدلَ مضروباً في نسبة القرض إلى القيمة: فعند سقف المصرف المركزي البالغ 60% إلى 65% للمنزل الثاني أو الشراء الاستثماري، حتى معدل 6% لا يكلّف سوى نحو 3.6% إلى 3.9% من السعر سنوياً، وحتى عند الحد الأقصى لنسبة القرض إلى القيمة البالغ 85% المتاح لأول منزل لمواطن إماراتي، يكلّف معدل 6% نحو 5.1% من السعر. ففي JVC أو Dubai Sports City أو JVT، حيث تتراوح العوائد بين 6.9% و8.7%، يبقى هامش مريح بين الإيجار والفائدة، وذلك قبل احتساب أصل القرض أو رسوم الخدمة أو فترات الشغور أصلاً. أما في داونتاون أو المرسى أو على النخلة، حيث تستقر العوائد عند 5.1% إلى 5.4%، فالهامش أرقّ بكثير: إذ قد تقترب الفائدة المعدّلة بنسبة القرض إلى القيمة من الإيجار، بل قد تبلغ مستواه تقريباً عند اجتماع أعلى رافعة ومعدل مسموحين، بدلاً من أن تظل أدنى منه بوضوح. والمشتري بالرافعة المالية هناك كثيراً ما يغطّي الفائدة بهامش ضيق بمجرد إضافة رسوم الخدمة وأي شغور، وهو في الحقيقة يراهن على نمو الأسعار المستقبلي وقيمة نمط الحياة، لا على فائض نقدي واضح.
وبالنسبة للمشتري نقداً، السؤال المقابل أبسط: هل يتفوّق العائد على ما يمكن لذلك المال أن يجنيه، بأمان، في مكان آخر؟ في المناطق عالية العائد يميل الجواب إلى نعم. أما في داونتاون والمرسى والنخلة، فالمشتري نقداً يدفع بوضوح أكبر مقابل الحفاظ على رأس المال والسيولة، لا مقابل الدخل.
ولا يأخذ أيٌّ من هذا في الحسبان المجهول الأكبر: هل يرتفع سعر الوحدة أم ينخفض خلال فترة احتفاظك بها؟ هذه المخاطرة تعمل في الاتجاهين وتقع خارج حسابات العائد أعلاه.
المتغيرات التي لا يلتقطها أي جدول
ثمة عاملان شخصيان كثيراً ما يتغلّبان على كل ما سبق، وكلاهما جدير بأن يُسمّى صراحةً.
الأول هو الحركة. فعقد عمل لمدة عامين، أو انتقال غير مؤكد، أو ببساطة عدم معرفتك أين ستعيش بعد خمس سنوات، كلها حجج لصالح الإيجار، أياً كان ما يقوله جدول العائد، لأن تكاليف الخروج (نفس الـ6% تقريباً التي دفعتها عند الدخول، تُدفع مجدداً عند الخروج، زائد وقت التسويق ومخاطر السعر) قادرة على محو حساب تعادل مواتٍ إذا بعتَ مبكراً.
والثاني هو وضع الإقامة. فتملّك عقار بقيمة مليوني درهم فأكثر، بما في ذلك العقار المموّل بالرهن، هو أحد المسارات المعترف بها للحصول على تصريح إقامة طويل الأمد في الإمارات، أي التأشيرة الذهبية، الممتدة لسنوات عدة بحسب الفئة وفق البوابة الرسمية لحكومة الإمارات. فبالنسبة لمشترٍ ترتبط خططه فعلاً بالإقامة في الإمارات لا بتأشيرة عمل، قد تفوق هذه الميزة غير المالية حساب عائد هامشي. تحقّق من الحد والشروط الحالية مباشرة لدى الإدارة العامة للإقامة وشؤون الأجانب (GDRFA) أو الهيئة الاتحادية للهوية (ICP)، فقواعد التأشيرات تتغيّر أكثر من رسوم العقارات.
إذن، إيجار أم شراء؟
إن كنت تملك سيولة نقدية، وتنوي البقاء ثلاث سنوات أو أكثر، وتنظر إلى منطقة أعلى عائداً مثل JVC أو JVT أو Dubai Sports City، تميل الأرقام نحو الشراء: فالعبء الأولي يستردّ قيمته بسرعة، والحجّة الدخلية المستمرة قوية فعلاً. أما إن كنت تموّل في منطقة أقل عائداً مثل داونتاون أو المرسى أو النخلة، فالقراءة الصادقة أنك تشتري نمط حياة ورهاناً على نمو طويل الأمد، لا استثماراً موجب التدفق النقدي، وأن معدل التمويل يعني لواقعك الشهري أكثر مما يعنيه العائد المعلن. وإن كان بقاؤك في دبي قصيراً أو غير مؤكد أو مرتبطاً بعقد لا تضمن تجديده، يظل الإيجار الخيار المنضبط مالياً مهما بدا عائد منطقة بعينها جذّاباً على الورق. لا جواب واحد صحيح هنا، بل جواب صحيح يخصّ فترة احتفاظك، وطريقة تمويلك، والمنطقة المحددة التي تقارنها.
الأسئلة الشائعة
هل رسوم نقل ملكية العقار في دبي 4% فعلاً؟ نعم، إجمالاً. يحدّد جدول رسوم DLD المعدل عند 4% من قيمة البيع، وتُسند اتفاقيات البيع والشراء في السوق الثانوي هذه الرسوم عادة إلى المشتري، فوق بضعة آلاف درهم من رسوم مكتب الأمانة والرسوم الإدارية.
كم يلزم أن أحتفظ بعقار في دبي قبل أن يتفوّق الشراء على الإيجار؟ يعتمد ذلك على المنطقة وطريقة التمويل. على أساس نقدي، تستردّ تكلفة المدخل البالغة نحو 6% قيمتها مقابل الإيجار المتجنَّب عادة خلال نحو ثمانية إلى خمسة عشر شهراً في عيّنتنا، إذ تتراوح العوائد بين 5.1% و8.7%. وهذا السداد السريع يتجاهل رسوم الخدمة وفائدة التمويل ومخاطر السعر، فتعامل معه كحد أدنى لا كإجابة كاملة، ووازنه بالمدة التي تتوقع البقاء فيها فعلاً.
هل الشراء نقداً أرخص أم بتمويل عقاري في دبي؟ النقد يتجنّب الفائدة ورسوم تسجيل الرهن، ويحتاج إلى نحو 6% فوق السعر نقداً إجمالاً عند المدخل. أما التمويل فيحافظ على رأس المال لكنه يحتاج إلى ما يقارب 27 إلى 28% من السعر عند المدخل بمجرد إدراج الدفعة الأولى ورسوم التمويل، وتكلفة فائدته، حالياً في نطاق 4.7% إلى 6% تقريباً لدى مصارف الإمارات، قد تتجاوز إيجار منطقة منخفضة العائد، خصوصاً في داونتاون أو المرسى أو النخلة.
هل يمنحني شراء عقار في دبي تأشيرة إقامة؟ عقار بقيمة مليوني درهم أو أكثر، بما في ذلك العقار المموّل بالرهن، هو أحد المسارات المعترف بها للحصول على التأشيرة الذهبية طويلة الأمد في الإمارات. تحقّق من الحد الحالي ومدة الفئة مباشرة لدى GDRFA أو ICP، فقواعد التأشيرات تُحدَّث أكثر من رسوم العقارات.
هل أدفع ضريبة قيمة مضافة عند شراء منزل في دبي؟ غالباً لا، في إعادة البيع السكنية المباشرة. تعامل إرشادات الهيئة الاتحادية للضرائب بشأن العقارات المبيعات السكنية على أنها معفاة أو خاضعة لنسبة صفرية في الحالات ذات الصلة، بخلاف العقار التجاري الخاضع لمعدل القيمة المضافة القياسي 5%. تحقّق من نوع معاملتك تحديداً قبل افتراض انطباق ذلك.
كم يحقّ للمالك قانوناً أن يرفع إيجاري في دبي؟ يعتمد ذلك على مدى انخفاض إيجارك الحالي عن مؤشر الإيجارات الرسمي في دبي، على سلّم متدرّج من 0% حتى 20%، يُحسَب عبر أداة مؤشر الإيجارات من DLD. فهي ليست نسبة سنوية ثابتة، ومن ثم مرّر عنوانك تحديداً عبر الحاسبة بدلاً من افتراض رقم ثابت.
المصادر
- دائرة الأراضي والأملاك في دبي، جدول رسوم تسجيل بيع العقار
- دائرة الأراضي والأملاك في دبي، رسوم طلب تسجيل الرهن العقاري
- المصرف المركزي لدولة الإمارات، المادة 3: النسب المهمة (CBUAE Rulebook)
- الهيئة الاتحادية للضرائب، ضريبة القيمة المضافة: العقارات
- الإدارة العامة للإقامة وشؤون الأجانب بدبي، معايير ورسوم تصريح الإقامة الذهبية للمستثمر
- البوابة الرسمية لحكومة الإمارات، التأشيرة الذهبية
- دائرة الأراضي والأملاك في دبي، مؤشر الإيجارات / حاسبة زيادة الإيجار
- HSBC UAE، معدلات التمويل العقاري
- Emirates NBD، بيان الحقائق الأساسية للقرض السكني، المعدلات الثابتة والمتغيرة
- دائرة الأراضي والأملاك في دبي / DLD Open Data، مجموعتا بيانات dld_transactions وdld_rent_contracts