title: "استوديو أم شقة بغرفة نوم واحدة في دبي: أيهما أفضل للتأجير" slug: studio-vs-one-bedroom-dubai-rental language: "AR" category: investment tags: ["شقق الاستوديو", "العائد الإيجاري", "بيانات DLD", "الاستثمار في دبي", "مقارنة أنواع الوحدات", "الاستثمار بميزانية محدودة"] metaTitle: "استوديو أم غرفة نوم في دبي: العائد بحسب بيانات DLD" metaDescription: "بيانات حصرية من DLD: الاستوديوهات تحقق عائداً إجمالياً 7.6%، الأعلى بين أنواع الوحدات، لكن ضيق قاعدة المستأجرين وارتفاع معدل التغيير يعقّدان الحساب لصغار المستثمرين." dataSource: "DLD dld_transactions and dld_rent_contracts datasets, via DLD Open Data / data.dubai.ae" period: "Ready-resale transactions and active Ejari rental contracts, data as of July 2026" heroImage: description: "صورة مقسومة تُظهر داخل شقة استوديو مدمجة في دبي إلى جانب مخطط شقة بغرفة نوم واحدة، مع رسم بياني للعائد الإيجاري فوقها" alt: "مقارنة بين شقة استوديو وشقة بغرفة نوم واحدة في دبي مع رسم بياني للعائد الإيجاري" schemaTypes: ["Article", "Dataset"]
استوديو أم شقة بغرفة نوم واحدة في دبي: أيهما أفضل للتأجيراسأل أي وسيط في دبي مارينا أو JVC وستسمع العبارة ذاتها: الاستوديوهات تتصدّر دائماً من حيث العائد. العبارة صحيحة، وأرقامنا تؤكدها، غير أن الصورة الكاملة أكثر إثارة للاهتمام من هذا الانطباع الشائع. استخرجنا أسعار البيع على مستوى الوحدة من مجموعة بيانات dld_transactions التابعة لدائرة الأراضي والأملاك في دبي (DLD)، وطابقناها مع عقود الإيجار السارية المسجّلة في Ejari ضمن مجموعة dld_rent_contracts، وكلتاهما منشورتان على DLD Open Data. والنتيجة أن الاستوديوهات في المباني الجاهزة تسجّل عائداً إجمالياً وسيطاً يقارب 7.6%، وهو الأعلى بين جميع أنواع الشقق في دبي. لكن هذا الرقم اللافت يُخفي وراءه قاعدة مستأجرين أضيق، ومدة إقامة وسطية أقصر، وكلفة أعلى لتغيير المستأجرين، وهي ثلاثة عوامل ينبغي للمستثمر ذي الميزانية المحدودة أن يزنها قبل أن يفترض أن قاعدة "الوحدة الأصغر تعني العائد الأفضل" هي القصة كاملة.
هذه بيانات حصرية. تنشر شركات الوساطة خرائط حرارية لسعر القدم المربعة وتصنيفات للمجتمعات السكنية، أما العائد مفصّلاً بدقة بحسب نوع الوحدة، ومُدقّقاً مقابل عقود إيجار مسجّلة فعلياً بدلاً من أسعار الإعلانات المطلوبة، فليس مما يضعه المنافسون أمام القرّاء. وفي ما يلي ما تكشفه بيانات DLD فعلاً.
الرقم اللافت: الاستوديوهات في الصدارة، لكن الفارق يتقلص بسرعة
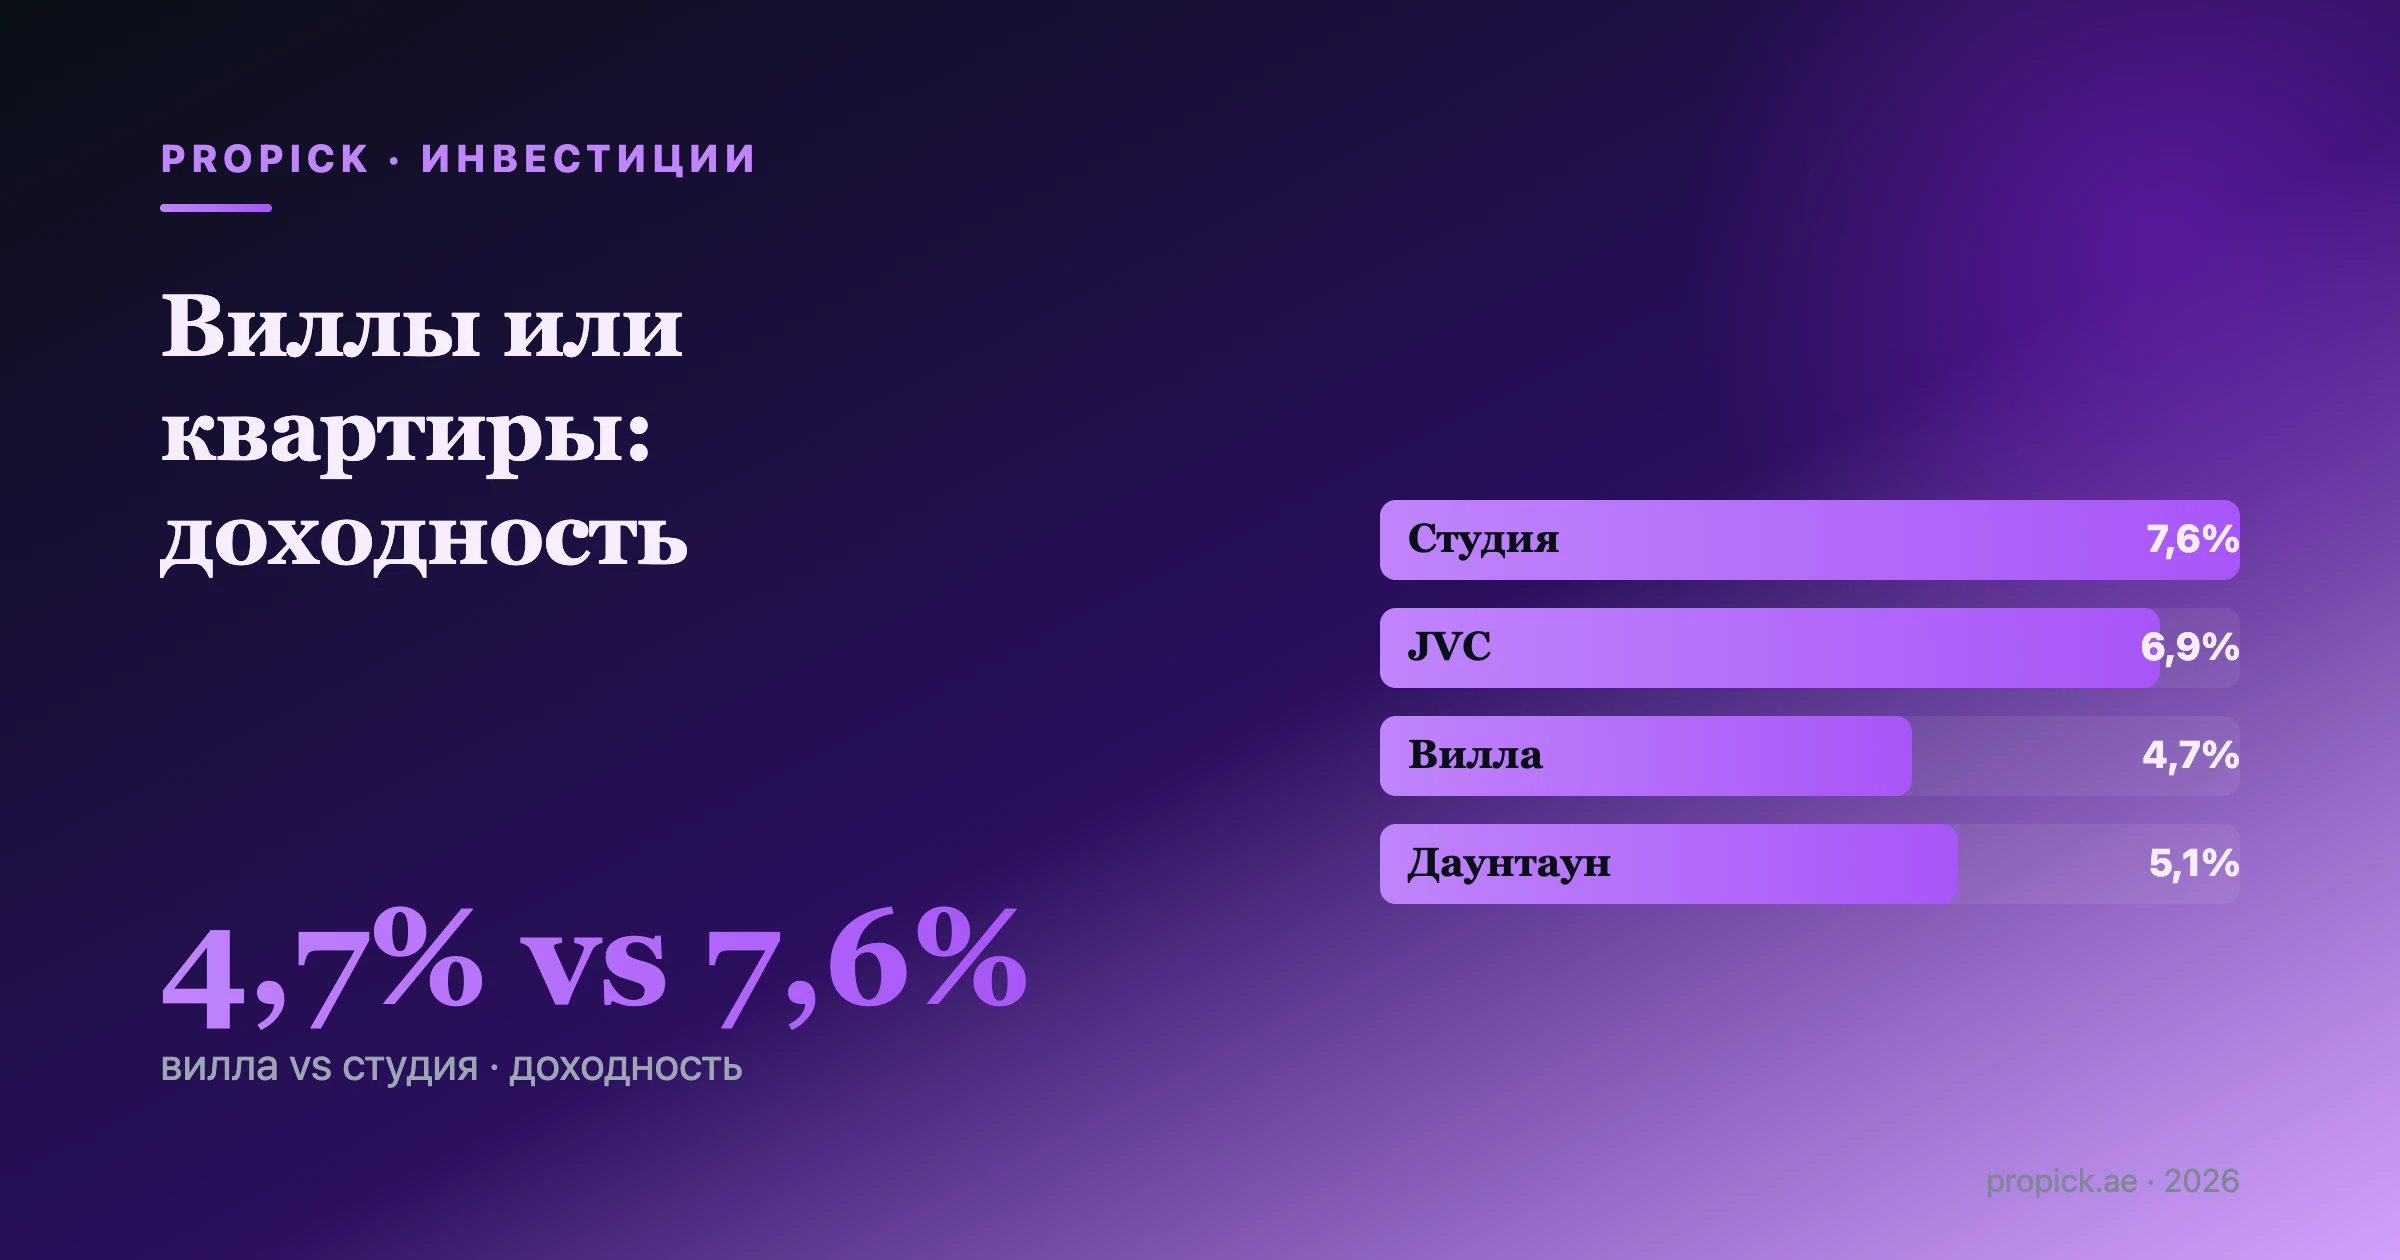
تقتصر عيّنتنا على الشقق الجاهزة وحدها (المكتملة والقابلة لإعادة البيع)، مع استبعاد الوحدات على الخريطة التي لم يُبرم لها عقد إيجار بعد. فبالنسبة إلى الاستوديوهات، يبلغ سعر المعاملة الوسيط 14,151 درهماً للمتر المربع، مقابل إيجار متعاقَد عليه وسيط قدره 1,076 درهماً للمتر المربع سنوياً. وبقسمة أحدهما على الآخر ينتج عائد إجمالي يقارب 7.6%، وهو الأقوى بين جميع الصيغ التي قِسناها.
| المؤشر (استوديوهات جاهزة، بيانات DLD) | القيمة |
|---|---|
| السعر الوسيط للمتر المربع | 14,151 درهماً |
| الإيجار الوسيط للمتر المربع سنوياً | 1,076 درهماً |
| العائد الإجمالي المُقدَّر | ~7.6% |
| الترتيب بحسب العائد مقارنةً بأنواع الوحدات الأخرى | الأعلى |
الآلية هنا واضحة ومعروفة جيداً في اقتصاديات العقار: الإيجار للمتر المربع ينخفض بوتيرة أبطأ من سعر البيع للمتر المربع كلما اتسعت مساحة الوحدة. فمالك الاستوديو البالغة مساحته 35 متراً مربعاً يستطيع أن يفرض على المتر المربع علاوة إيجارية يعجز عنها مالك شقة بغرفة نوم واحدة مساحتها 90 متراً مربعاً، لأن المستأجر يدفع مقابل سكن وظيفي، لا مقابل أمتار مربعة في حد ذاتها. ومع ارتفاع مساحة الوحدة من الاستوديو إلى غرفة نوم واحدة ثم إلى غرفتين، تُظهر بياناتنا تراجعاً متزامناً في السعر للمتر المربع والعائد معاً، وهو نمط يتكرر في كل مجتمع سكني تقريباً فحصناه. ولا تتوافر لدينا في هذا التقطيع مدة وسيطة مستقرة وموثوقة إحصائياً للعائد الإجمالي لوحدات 1BR و2BR على مستوى المدينة (فحجم العيّنة بحسب عدد غرف النوم يتباين بشدة تبعاً لعمر المبنى والمجتمع السكني)، ولهذا يبقى الرقم الأكثر موثوقية للمستثمر هو المتوسط على مستوى المجتمع السكني الوارد أدناه.
أين تقع أرقام المجتمعات السكنية فعلاً
بإسقاط استنتاجنا حول نوع الوحدة على تحليل العائد على مستوى المجتمعات السكنية الذي أجريناه سابقاً (وهو أيضاً مستمد من بيانات معاملات DLD وعقود الإيجار، للمخزون الجاهز القابل لإعادة البيع، وعلى أساس الوسيط)، يتراوح التباين عبر المخططات الرئيسية الكبرى في دبي بين 5.1% و6.9%، أي نطاق كامل قدره 1.8 نقطة مئوية يتوقف على مكان الشراء وحده.
| المجتمع السكني | السعر الوسيط للمتر المربع (درهم) | العائد الإجمالي |
|---|---|---|
| JVC | 13,697 | 6.9% |
| JLT | 15,666 | 6.7% |
| Sobha Hartland | 21,649 | 6.4% |
| Dubai Hills | 25,022 | 6.1% |
| Business Bay | 20,306 | 5.9% |
| Marina | 21,028 | 5.2% |
| Dubai Creek Harbour | 25,224 | 5.4% |
| Palm Jumeirah | 29,036 | 5.4% |
| Downtown Dubai | 26,478 | 5.1% |
النمط هنا يعزّز قصة حجم الوحدة بدلاً من أن يناقضها. فـ JVC وJLT، وهما أعلى مجتمعين عائداً في هذا الجدول، هما أيضاً المكانان اللذان تشكّل فيهما الاستوديوهات والشقق الصغيرة بغرفة نوم واحدة أكبر حصة من المخزون الجاهز. أما Downtown وPalm، وهما الأدنى عائداً، فيميلان إلى وحدات أكبر وأعلى سعراً يتحدد فيها سعر المتر المربع بعلاوة العلامة التجارية والموقع لا بقابلية التأجير. فالاستوديو المُشترى في JVC يجمع بين ريحين مواتيتين للعائد في آنٍ واحد (علاوة نوع الوحدة وعلاوة القدرة على تحمّل تكلفة المجتمع السكني)، وهذا جزء من سبب انتشار نصيحة "اشترِ استوديو في JVC" على نطاق واسع. الاتجاه صحيح، والسؤال هو ما إذا كانت علاوة العائد ستصمد أمام واقع الإشغال.
المعضلة: قاعدة مستأجرين أضيق وتغيير أسرع
الوحدات الأصغر تُؤجَّر لشريحة سكانية أضيق، معظمها من المهنيين العزّاب والطلاب وأصحاب المهام قصيرة الأجل، وهؤلاء أكثر تنقلاً من العائلات التي تسكن وحدات الغرفة والغرفتين وتوقّع عقوداً متعددة السنوات. وكل دورة إعادة تأجير تحمل تكاليف مباشرة تلتهم العائد اللافت: عمولة وسيط لإعادة التأجير (تبلغ عادةً نحو 5% من الإيجار السنوي في سوق دبي)، وكلفة تجديد الوحدة وتحسينها بين المستأجرين، وفترة شغور لا تدرّ فيها الوحدة شيئاً وهي فارغة. ويشير تقرير CBRE UAE Real Estate Market Review للربع الأول 2026 إلى أن نمو الإيجارات في دبي تراجع إلى نحو 4.1% على أساس سنوي مع دخول معروض جديد إلى السوق، وهي ديناميكية توسّع خيارات المستأجرين أكثر ما توسّعها في شريحة الوحدات الصغيرة عالية التغيير، حيث تتنافس الاستوديوهات والشقق الصغيرة بغرفة نوم واحدة في ما بينها ومع الشقق الفندقية المخدومة.
ولا شيء من هذا يظهر في حساب عائد إجمالي جامد مبني على لقطة واحدة للسعر والإيجار. فالشقة بغرفة نوم واحدة التي يجدّد مستأجرها عقده سنتين أو ثلاث سنوات متتالية تحقّق عائدها فعلياً بتكاليف معاملات أقل بكثير وأعباء إدارية أخف على المالك، مقارنةً باستوديو يتبدّل مستأجروه كل 12 شهراً. وبالنسبة إلى المستثمر الذي يوازن بين وحدتين على الورق، فإن عائد الاستوديو من فئة 7.6% وعائد الشقة بغرفة نوم واحدة الأقل لكن الأكثر ثباتاً ليسا رقمين قابلين للمقارنة المباشرة: أحدهما إجمالي ومثالي، والآخر أقرب إلى ما يصل فعلاً إلى الحساب البنكي بعد خصم احتكاك تغيير المستأجرين.
ماذا يعني هذا للمشتري ذي الميزانية المحدودة
إن كانت ميزانية دخولك لا تتّسع إلا لاستوديو، فالبيانات تدعم الشراء: الاستوديوهات ليست تنازلاً عن العائد، بل هي صدارة الجدول. والتعديل العملي يكون في التقييم الائتماني (underwriting)، لا في اختيار نوع الوحدة. خصّص ميزانية لإعادة تأجير واحدة على الأقل سنوياً في مبنى استوديو عالي التغيير، واحسب عمولة الوسيط وتكاليف التجديد بدلاً من افتراض 12 شهراً من الإيجار المتواصل، ومِل إلى مجتمعات مثل JVC أو JLT حيث تتراكم علاوة نوع الوحدة وعلاوة المجتمع السكني معاً، بعيداً عن عنوان مرموق مثل Downtown أو Palm حيث تدفع مقابل العلامة التجارية فوق وحدة أصغر وأقل ملاءمة للعائلات على المدى الطويل.
أما إن كانت ميزانيتك تسمح بأكثر من ذلك، فإن شقة بغرفة نوم واحدة في مجتمع بعائد 6% فأكثر (Dubai Hills أو Sobha Hartland أو Business Bay) تتنازل عن نحو نقطة إلى نقطتين من العائد الإجمالي النظري مقارنةً باستوديو في المستوى نفسه من المباني، لكنها تستعيد كثيراً من ذلك مقابل الاستقرار: تغييرات أقل للمستأجرين، وأشهر شغور أقل، وقاعدة مشترين أوسع عند إعادة البيع إن رغبت لاحقاً في الخروج نحو سوق المستخدم النهائي أو سوق المستثمرين.
ملاحظة منهجية
احتُسبت الأرقام من مجموعتي بيانات مفتوحتين على DLD Open Data: dld_transactions (سجلات معاملات البيع) وdld_rent_contracts (عقود الإيجار المسجّلة في Ejari). وقد قيّدنا العيّنة بالوحدات السكنية المكتملة (الجاهزة) لضمان إمكانية وجود عقد إيجار على الأصل نفسه، واعتمدنا السعر الوسيط للمتر المربع والإيجار الوسيط للمتر المربع، مجمّعَين بحسب master_project_en، وبالنسبة إلى تقطيع نوع الوحدة بحسب عدد غرف النوم كما هو مسجَّل في قيد المعاملة. ونستخدم الوسيط بدلاً من المتوسط للحد من التشويه الناجم عن معاملات شاذة كالبنتهاوس أو البيوع القسرية. ويُحسب العائد الإجمالي بقسمة الإيجار السنوي الوسيط للمتر المربع على سعر المعاملة الوسيط للمتر المربع؛ وهو رقم قبل التكاليف لا يخصم رسوم الخدمة أو فترات الشغور أو الصيانة أو رسوم تسجيل دائرة الأراضي 4% التي يدفعها المشتري عملياً في السوق الثانوية. وتعكس أرقام المجتمعات السكنية تحليلنا السابق لبيانات DLD منطقةً بمنطقة على الأساس نفسه. وتعكس البيانات العقود والمعاملات المسجّلة حتى يوليو 2026؛ ويتباين عمق العيّنة بحسب المجتمع السكني وعدد غرف النوم، وقد استُبعدت المجتمعات ذات عدد المعاملات المنخفض جداً في ربع معيّن تفادياً للوسطاء غير المستقرة.
الأسئلة الشائعة
هل من الواقعي توقّع عائد 7.6% على استوديو عند شراء جديد؟ هذا الرقم يعكس العلاقة الوسيطة الحالية بين السعر والإيجار المتعاقَد عليه للمتر المربع عبر مخزون الاستوديوهات الجاهزة، لا ضماناً مستقبلياً. فالمشتري الجديد يدفع سعر اليوم مقابل إيجار الغد، ونمو الإيجارات آخذ في الاعتدال، لذا تعامل مع 7.6% كمعيار للمقارنة بين المتماثلات لا كعائد موعود.
لماذا تحقق الاستوديوهات عائداً للمتر المربع أعلى من الوحدات الأكبر؟ الإيجار يتناسب مع منفعة امتلاك سكن وظيفي، وهي منفعة لا تنخفض بالتناسب المباشر مع المساحة، بينما يتناسب سعر البيع تناسباً أوثق مع الأمتار المربعة. والنتيجة أن الوحدات الصغيرة تحمل نسبة إيجار إلى سعر أعلى، وهو ما يقيسه العائد الإجمالي.
هل يراعي رقم 7.6% للاستوديو تكاليف الشغور وتغيير المستأجرين أصلاً؟ لا. إنه عائد إجمالي محسوب من السعر الوسيط والإيجار الوسيط المتعاقَد عليه للمتر المربع. أما تكاليف تغيير المستأجرين (عمولة إعادة التأجير والتجديد وفترات الشغور) فهي خصومات حقيقية تطال الاستوديوهات أكثر مما تطال وحدات الغرفة والغرفتين، وهي غير مُدرجة في هذا الرقم.
أيهما أفضل للشراء لمستثمر مبتدئ بميزانية محدودة، استوديو أم غرفة نوم واحدة؟ كلاهما يصلح؛ والاختيار يتوقف على مدى تحمّلك للأعباء الإدارية على المالك. فالاستوديو في مجتمع عالي العائد وعالي السيولة مثل JVC أو JLT يحقّق أقوى عائد لافت لكنه يحتاج إلى إدارة نشطة، بينما الشقة بغرفة نوم واحدة في مجتمع متوسط العائد تتنازل عن نقطة إلى نقطتين من العائد النظري مقابل نمط تأجير أكثر هدوءاً.
هل تشمل هذه العوائد رسوم تسجيل دائرة الأراضي؟ لا. رسوم تسجيل دائرة الأراضي 4% هي تكلفة استحواذ لمرة واحدة يدفعها المشتري عملياً في السوق الثانوية، وهي منفصلة عن حساب العائد الإجمالي الجاري المعروض هنا.
من أين تأتي هذه البيانات وهل يمكنني التحقق منها بنفسي؟ كلتا مجموعتي البيانات عامة. فمعاملات البيع تأتي من مجموعة بيانات DLD dld_transactions وعقود الإيجار من dld_rent_contracts، وكلتاهما مستضافتان على DLD Open Data / data.dubai.ae. وأرقامنا هي حسابنا الخاص المبني على الوسيط من تلك السجلات الخام، وليست رقماً معلناً من وسيط.
المصادر
- دائرة الأراضي والأملاك في دبي، مجموعة بيانات dld_transactions، DLD Open Data: https://dubailand.gov.ae/en/open-data/real-estate-data/
- دائرة الأراضي والأملاك في دبي، مجموعة بيانات عقود إيجار Ejari (dld_rent_contracts)، DLD Open Data: https://dubailand.gov.ae/en/open-data/real-estate-data/
- CBRE، UAE Real Estate Market Review، الربع الأول 2026: https://www.cbre.ae/press-releases/uae-real-estate-market-review-q1-2026
- دائرة الأراضي والأملاك في دبي، جدول رسوم النقل والتسجيل: https://dubailand.gov.ae/en/eservices/registering-the-sale-of-a-mortgaged-property/