Каждый квартал появляется очередной заголовок о том, на сколько миллиардов дирхамов в Дубае продали недвижимости. Почти никто не пишет о том, как именно эти сделки были оплачены. Покупатель перевёл деньги напрямую с офшорного счёта, или за покупкой стоит банк с ипотечным кредитом? Этот вопрос важнее самой суммы сделки, потому что именно он показывает, насколько рынок реально зависит от ставок, кредитной политики банков и от того, какой именно покупатель приходит в трасти-офис подписывать документы.
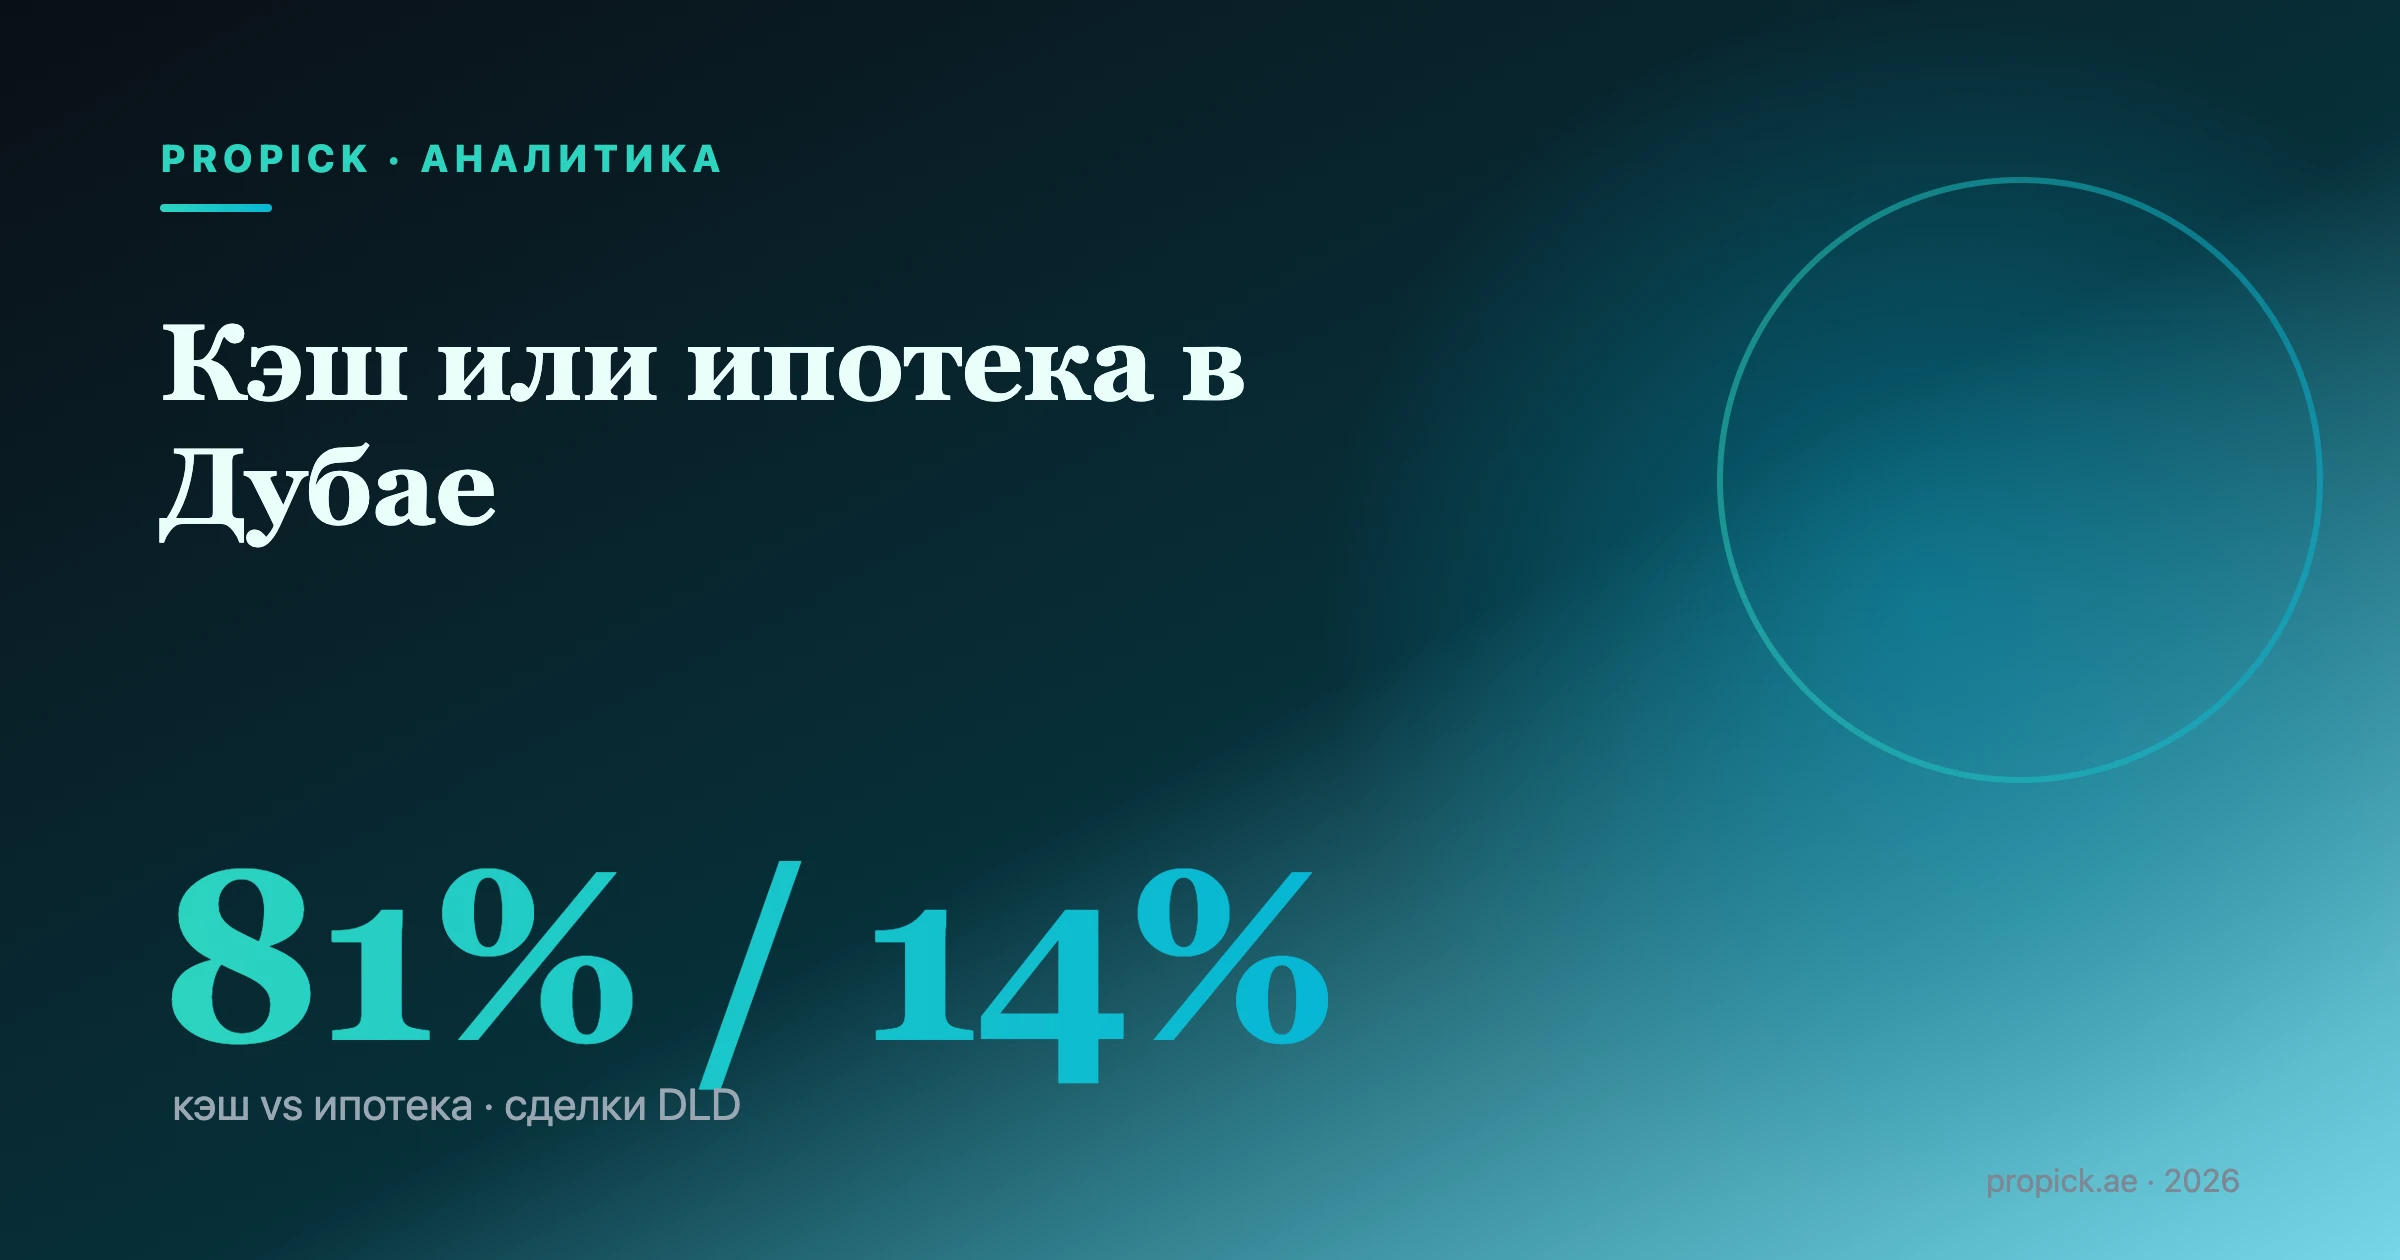
Propick собрал выборку примерно из 3 000 сделок по жилым юнитам, зарегистрированных в Dubai Land Department (DLD) в 2026 году, и разобрал каждую не по сумме сделки, а по структуре расчёта. Результат подтверждает то, о чём на рынке давно говорят, но что редко подтверждают реальными данными реестра: Дубай - это преимущественно рынок наличных денег. Прямые продажи без ипотеки составляют около 81% сделок по жилым юнитам. Сделки с зарегистрированной ипотекой - порядка 14%. Дарение, которое обычно используется для передачи собственности внутри семьи, - около 4%. Это наш собственный расчёт на основе данных DLD по сделкам и регистрации ипотек, и, насколько нам известно, такую разбивку на регулярной основе не публикует ни одно другое издание о недвижимости Дубая.
Реальная картина: что показывает разбивка по структуре сделок
Публичные дашборды DLD показывают продажи, ипотеки и дарение как отдельные виды процедур, каждая со своим количеством и суммой. Чего они не делают, так это не сводят эти три вида процедур в единую картину процентного соотношения для жилых юнитов за конкретный период. Именно этот пробел закрывает наш анализ.
| Структура сделки | Доля сделок по жилым юнитам | Что это означает |
|---|---|---|
| Прямая продажа (наличные) | ~81% | Покупатель платит полную цену без регистрации ипотеки |
| Регистрация ипотеки | ~14% | Покупатель привлекает банковское финансирование, ипотека регистрируется на титул |
| Дарение | ~4% | Собственность переходит без цены продажи, обычно внутри семьи |
| Не классифицировано / прочее | ~1% | Корпоративные переуступки, судебные решения и редкие случаи |
Здесь важны два момента. Во-первых, разрыв между наличными и ипотекой не просто заметен, он составляет примерно шесть к одному. Во-вторых, дарение на уровне 4% - это не статистическая погрешность. Доля достаточно велика, чтобы считаться реальной особенностью того, как в Дубае переходит собственность, вероятно отражая наследственное планирование и перераспределение активов внутри семей долгосрочных инвесторов. И любой анализ, который объединяет дарение с "продажами за наличные", завышает реальную долю прямых покупок.
Почему в Дубае платят в основном наличными
81% сделок за наличные - это не разовый всплеск. Эта цифра отражает то, кто именно покупает недвижимость в Дубае. Инвесторская база города сильно смещена в сторону иностранных покупателей и покупателей из стран Персидского залива, которые либо не претендуют на банковское финансирование в ОАЭ, либо не проходят по требованиям местных банков. Добавьте застройщиков, которые выстраивают собственные рассрочки на этапе строительства как альтернативу ипотеке, и значительную долю состоятельных покупателей, для которых ипотека - это выбор финансовой стратегии, а не необходимость.
Ипотечная активность реальна, просто отталкивается от гораздо меньшей базы. За весь 2025 год, по данным Dubai Land Department, которые приводит Gulf News, объём ипотечных сделок составил AED 179,26 млрд по примерно 50 974 сделкам, тогда как рынок в целом зафиксировал 214 912 сделок купли-продажи на сумму AED 682,49 млрд и 9 556 сделок дарения на сумму AED 57,25 млрд за тот же год. Ипотека - значимый и активный канал финансирования, но внутри рынка, где прямые продажи по-прежнему превосходят её примерно в четыре раза.
Именно это сочетание - небольшой, но растущий ипотечный сегмент внутри гораздо более крупного рынка, где доминируют наличные - структурная причина того, что объёмы сделок в Дубае исторически держались устойчивее, чем на рынках с высокой долей ипотеки, когда стоимость заимствований менялась. Снижение ставки помогает тем самым 14%. На 81% оно почти не влияет.
Методология
Это наш собственный расчёт, а не переопубликованный график DLD, поэтому метод важен не меньше результата. Мы взяли выборку примерно из 3 000 сделок по жилым юнитам, зарегистрированных в Dubai Land Department в 2026 году, на основе датасетов DLD по сделкам и регистрации ипотек, опубликованных через портал открытых данных DLD. Каждую запись мы отнесли к одной из четырёх категорий: продажа (прямая, без ипотеки, зарегистрированной на титул на момент передачи), ипотека (процедура регистрации ипотеки, привязанная к тому же юниту и тому же окну передачи), дарение (зарегистрированная передача в дар, обычно без цены или с номинальной ценой) или не классифицировано (корпоративные переуступки, переуступки по решению суда и другие редкие типы процедур).
Мы ограничили выборку сделками по жилым юнитам, чтобы разбивка была сопоставима по типам сделок, и исключили земельные участки и коммерческие объекты, где модели финансирования устроены существенно иначе. Доли округлены до целого процента, поэтому в сумме четыре категории дают немного меньше 100%. Поскольку DLD фиксирует продажи и регистрации ипотек как отдельные процедуры, а не единое поле "как оплачена сделка", наша классификация сопоставляет регистрацию ипотеки с той сделкой купли-продажи, к которой она относится, по юниту и дате, а не считает каждый датасет по отдельности. Именно это позволяет выразить разбивку 81/14/4 как доли одного целого, а не как три несвязанных итога. Данные отражают регистрации по состоянию на июль 2026 года и будут немного меняться по мере регистрации и классификации более поздних сделок этого года.
Что рынок с преобладанием наличных значит для покупателя
Для покупателя за наличные структура расходов проще: цена покупки плюс сбор DLD в размере 4% от суммы сделки, который на практике на вторичном рынке полностью оплачивает покупатель, плюс обычные расходы на трасти-офис и административные сборы. Нет банковской оценки объекта, нет сбора за регистрацию ипотеки и нет потолка loan-to-value, под который нужно подстраивать сумму.
Для покупателя с ипотекой действует тот же сбор DLD в 4%, но к нему добавляется отдельный сбор за регистрацию ипотечного договора в размере 0,25% от суммы ипотеки, плюс собственная оценка и сборы за обработку заявки со стороны банка, плюс ограничения loan-to-value, установленные Центральным банком ОАЭ, которые определяют, какую часть цены банк в принципе профинансирует. Ничего из этого не повод отказываться от ипотеки. Это повод заранее заложить в бюджет иной, обычно более дорогой на старте, путь к тому же самому title deed.
Что это значит для устойчивости рынка
Структурный вывод - самое важное для тех, кто наблюдает за Дубаем со стороны. Рынок, где 81% сделок с жильём не зависят от банковского кредита, гораздо менее механически чувствителен к решениям центробанков по ставке, чем рынок, где большинство покупателей финансируется через кредит. Когда ФРС США или Центральный банк ОАЭ меняет ставку, это переоценивает стоимость долга для 14% сделок, которые проходят с ипотекой, и, соответственно, для застройщиков, которые рассчитывают на ипотечных покупателей-конечных пользователей для распродажи запасов. На стимулы тех 81%, кто платит наличными, это почти не влияет.
Это не делает Дубай невосприимчивым к замедлению рынка: покупатели за наличные всё равно реагируют на цену, доходность и настроения. Но это означает, что стресс на ипотечном рынке, вызванный движением ставок, того типа, который бил по сильно закредитованным рынкам в других странах, здесь передаётся гораздо медленнее и слабее. Ипотечное кредитование - реальная и активная часть рынка, и за её ростом стоит следить. Но происходит это внутри рынка, где темп по-прежнему задают наличные, а не кредит.
Частые вопросы
Означает ли доля наличных в 81%, что покупатели в Дубае вообще не пользуются заёмными деньгами? Нет. Это означает, что прямые покупки за наличные превосходят покупки с зарегистрированной ипотекой примерно в шесть раз в нашей выборке по жилой недвижимости. Объём ипотеки реален: DLD зафиксировал примерно 50 974 ипотечные сделки на сумму AED 179,26 млрд за 2025 год, просто это меньшинство сделок против 214 912 прямых продаж за тот же год.
Почему проникновение ипотеки в Дубае намного ниже, чем на рынках Великобритании или США? Покупательская база Дубая сильно интернациональна и ориентирована на страны Персидского залива, и значительная её часть либо не претендует на банковское финансирование в ОАЭ, либо покупает через рассрочку застройщика вместо банковского кредита. Местные покупатели, которые приобретают жильё для себя, чаще пользуются ипотекой, но их доля в общем объёме сделок меньше, чем на рынках, где доминируют собственники-пользователи.
Кто фактически платит сбор DLD в 4%, покупатель или продавец? Сбор DLD за регистрацию продажи составляет 4% от суммы сделки. На вторичном рынке этот сбор на практике полностью оплачивает покупатель: по стандартному меморандуму о взаимопонимании он берёт на себя всю сумму, хотя формально это рыночная практика, а не жёстко закреплённое юридическое требование.
Делает ли низкая доля ипотеки Дубай невосприимчивым к движению процентных ставок? Она снижает механическую уязвимость к стрессу, вызванному ставками по ипотеке, поскольку ипотека зарегистрирована лишь примерно на 14% сделок с жильём. Но она не убирает чувствительность, связанную с настроениями или доходностью, среди покупателей за наличные, которые по-прежнему реагируют на цены и на доходность от аренды.
Одинаково ли соотношение наличных и ипотеки для строящегося жилья и для готовой вторичной недвижимости? Наша выборка охватывает зарегистрированные сделки по жилым юнитам в целом. Покупатели строящегося жилья часто используют рассрочку от застройщика вместо банковской ипотеки на этапе строительства и нередко обращаются к ипотечному банку только на этапе передачи объекта или позже, и это одна из причин, почему доля наличных остаётся высокой по всему рынку, а не концентрируется в одном сегменте.
Где читатели могут проверить данные DLD по сделкам и ипотеке напрямую? DLD публикует датасеты по сделкам и регистрации ипотек через портал открытых данных DLD (dubailand.gov.ae/en/open-data) и на собственных дашбордах dubailand.gov.ae. Наша выборка и метод классификации описаны выше в разделе о методологии.
Источники
- Dubai Land Department, датасеты по сделкам и регистрации ипотек, через портал открытых данных DLD (dubailand.gov.ae/en/open-data) и dubailand.gov.ae
- Gulf News, "Dubai property market closes 2025 with record Dh682.5 billion in sales", со ссылкой на итоговые данные Dubai Land Department по продажам, ипотеке и дарению за весь 2025 год
- Dubai Media Office, "Dubai's real estate market records new historic milestone with transactions exceeding AED917 billion in 2025"
- Dubai Land Department & Al Tamimi & Company, "Know Your Rights for Real Estate Investors in Dubai", тарифная сетка для регистрации продажи, дарения и ипотечного договора (стр. 27)