title: "أكثر مجتمعات دبي سيولة وأقلّها في 2026" slug: most-liquid-dubai-communities-2026 language: "AR" category: analytics tags:
- DLD
- السيولة
- السوق الثانوي
- JVC
- حجم الصفقات metaTitle: "أكثر مجتمعات دبي سيولة وأقلّها في 2026" metaDescription: "تحليل Propick لبيانات DLD يرتّب 16 مجتمعاً في دبي حسب حجم مبيعات 2026: JVC يتصدّر بـ 5,583 صفقة، ونخلة جميرا في الذيل بـ 593 صفقة. سيولة الخروج من الأصل، مرسومةً بالأرقام." dataSource: "Dubai Land Department (DLD) Open Data, dld_transactions (Propick analysis)" period: "July 2026" heroImage: description: "رسم لمشهد حضري منقسم يقابل بين مجتمع كثيف متوسط الارتفاع على طراز JVC مليء بمؤشرات صفقات صغيرة، وبين منظر جوي هادئ وحصري لنخلة جميرا بمؤشرات قليلة، يوضّح كثافة دوران الصفقات" alt: "رسم يقارن كثافة الصفقات المرتفعة في JVC بكثافة الصفقات المنخفضة في نخلة جميرا، دبي 2026" internalLinks:
- dubai-rental-yield-by-area-2026
- dubai-property-prices-by-area-2026
- best-areas-to-buy-property-in-dubai-2026
- costs-of-selling-property-dubai schemaTypes:
- Article
- Dataset
أكثر مجتمعات دبي سيولة وأقلّها في 2026
كل كتيّب لمشروع على الخريطة في دبي يتحدّث عن ارتفاع الأسعار والعائد الإيجاري، لكن قلّما يتطرّق كتيّب واحد إلى الرقم الذي يحدّد فعلاً ما إذا كنت ستتمكّن من استرداد أموالك حين تحتاج إليها: كم عدد المشترين النشطين في مجتمع معيّن، وكم مرّة تُبرَم الصفقات فيه.
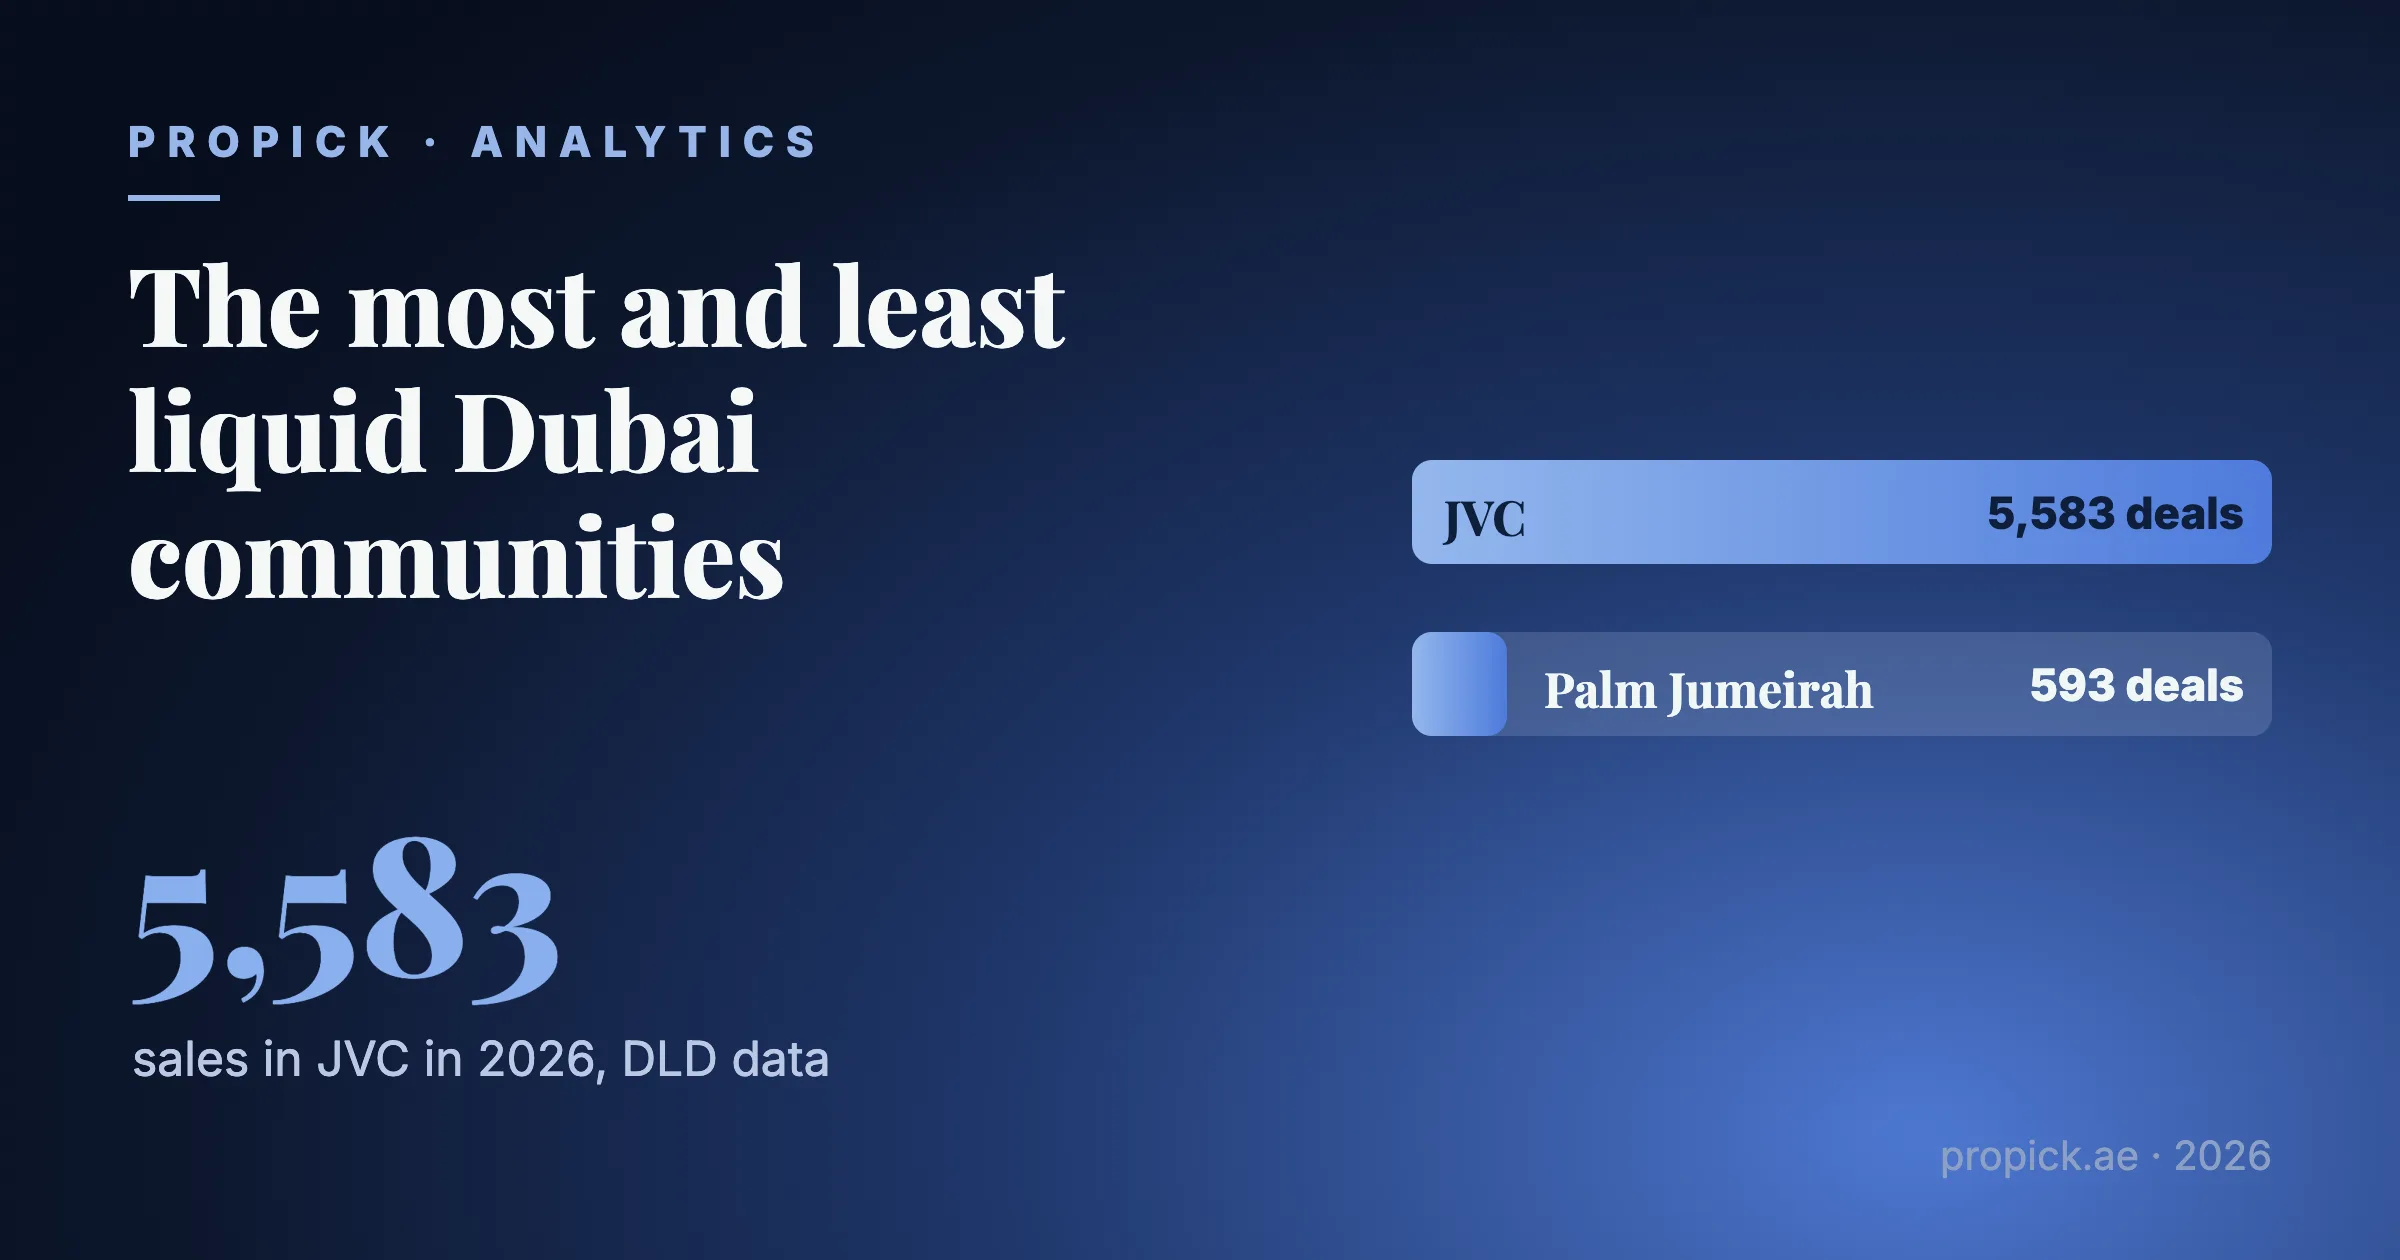
سحبت Propick العدد الكامل والمُصفَّح لمبيعات 2026 السكنية من مجموعة بيانات dld_transactions التابعة لدائرة الأراضي والأملاك في دبي (DLD)، شاملاً الـ 16 مجتمعاً التي يتتبّعها هذا الدليل، ورتّبتها حسب حجم الصفقات الصافي، أي عدد الصفقات منذ بداية العام، لا قيمتها الإجمالية ولا متوسط قيمة الصفقة الواحدة. والنتيجة خريطة سيولة لا ينشرها سوانا في سوق دبي. فقد سجّل مجتمع Jumeirah Village Circle (JVC) عدد 5,583 صفقة بيع سكنية حتى الآن في 2026، أي ما يقارب ضعف صاحب المركز الثاني Business Bay البالغ 2,829 صفقة. وعلى الطرف النقيض، لم تسجّل نخلة جميرا، أغلى عنوان في الإمارة، سوى 593 صفقة، وهو الأدنى بين كل المجتمعات في هذا الترتيب.
السيولة والسعر مسألتان مختلفتان، والخلط بينهما هو ما يوقع المشترين في المفاجآت عند الخروج من الصفقة. فقد يسجّل مجتمع ما نمواً قوياً في السعر ويبقى مع ذلك عصيّاً على البيع السريع إذا كان عدد المشترين النشطين فيه في أي لحظة ضئيلاً. تصنّف هذه المقالة الـ 16 مجتمعاً جميعها حسب حجم صفقات 2026، وتشرح ما الذي تمنحه هذه السيولة للمشتري وما الذي تكلّفه إياه، ثم تقابلها بالعائد ونمو السعر لنفس المجتمعات كي ترى أين يتقاطع التدفّق النقدي ونمو رأس المال وسرعة الخروج، وأين تفترق هذه العوامل عن بعضها.
المنهجية
هذه الأرقام تحليل خاص من Propick لمجموعة بيانات DLD dld_transactions (مبيعات سكنية، سنة 2026 منذ بدايتها، سحب مُصفَّح كامل لا عيّنة)، مجمّعة حسب المشروع الرئيسي. أما السعر والعائد الإجمالي وحصة على الخريطة فتُحسب بمنهجية الوسيط لإعادة بيع الجاهز (Existing) نفسها المتّبعة في موادنا عن أسعار العقارات حسب مناطق دبي والعائد الإيجاري حسب المناطق. البيانات حتى يوليو 2026.
ترتيب سيولة مجتمعات دبي في 2026، مجتمعاً مجتمعاً
| المركز | المجتمع | مبيعات 2026 حتى تاريخه | السعر الوسيط، AED | السعر، AED/م² |
|---|---|---|---|---|
| 1 | JVC | 5,583 | 1,000,000¹ | 13,697 |
| 2 | Business Bay | 2,829 | n/a | 20,306 |
| 3 | Dubai Creek Harbour | 2,242 | n/a | 25,224 |
| 4 | Dubai South | 2,182 | 776,000 | 11,743 |
| 5 | JVT | 1,791 | 1,150,000 | 13,140 |
| 6 | Dubai Marina | 1,762 | 1,690,000¹ | 21,028 |
| 7 | JLT | 1,554 | n/a | 15,666 |
| 8 | Meydan | 1,534 | 1,460,000 | 16,630 |
| 9 | Dubai Sports City | 1,509 | 660,000 | 10,117 |
| 10 | Dubai Hills Estate | 1,199 | n/a | 25,022 |
| 11 | Town Square | 1,160 | 1,420,000 | 14,398 |
| 12 | Downtown Dubai | 1,048 | 2,000,000¹ | 26,478 |
| 13 | Al Furjan | 939 | 1,500,000 | 14,446 |
| 14 | DAMAC Hills | 799 | 1,900,000 | 15,405 |
| 15 | Sobha Hartland | 635 | n/a | 21,649 |
| 16 | Palm Jumeirah | 593 | n/a | 29,036 |
¹ السعر الوسيط لإعادة بيع شقة بغرفة نوم واحدة (1BR) حيثما تفصّل بيانات DLD حسب نوع الغرف؛ أما الأرقام غير المعلّمة فهي السعر الوسيط العام لإعادة البيع عبر مزيج الوحدات في المجتمع. وتعني n/a أن تحليل السعر الوسيط لدى Propick لا يوفّر حالياً رقماً قابلاً للمقارنة لهذا المجتمع. المصدر: تحليل Propick لمجموعة بيانات DLD dld_transactions، سحب مُصفَّح كامل، مبيعات سكنية، سنة 2026 منذ بدايتها حتى يوليو 2026.
السعر للمتر المربّع وحده لا يفسّر هذا الترتيب؛ فسعر كلّ من Business Bay وDubai Creek Harbour يقع في النطاق المتوسط إلى المرتفع، ومع ذلك يحتلّان المركزين الثاني والثالث في الحجم. ما تشترك فيه قمّة الجدول أمران آخران: سعر دخول ميسور لجزء من مزيج الوحدات على الأقل، وخط إمداد كبير من المعروض على الخريطة الذي يكتمل ويصل إلى السوق الثانوي كل عام. وفي ذيل الجدول، تجمع نخلة جميرا وSobha Hartland بين سعر دخول مرتفع وخط إمداد رفيع نسبياً من الوحدات المسلّمة حديثاً، وهذا ما يفصّله القسمان التاليان.
ما الذي تمنحه "السيولة" فعلاً للمشتري وما الذي تكلّفه إياه
السيولة هي الجواب العملي عن سؤالين: بأي سرعة يمكنك البيع إذا اضطررت، وبأي قدر من الثقة يمكنك الاعتماد على السعر الذي ستحصل عليه. وكلاهما يتوقّف على الحقيقة الجوهرية نفسها: كم من الصفقات الحديثة المماثلة موجود لتثبيت سعر طلب عادل واجتذاب مجموعة مشترين جاهزة.
في مجتمع مرتفع الحجم مثل JVC، بأكثر من 5,500 صفقة هذا العام وحده، يستطيع البائع أن يستند إلى عشرات من صفقات وحدات شبه متطابقة أُبرمت خلال الأسابيع الماضية، وهذا يضيّق الفجوة بين ما يطلبه البائع وما يدفعه المشتري، ويقصّر المدّة التي تمكثها الوحدة في السوق. أما في مجتمع مثل نخلة جميرا، بـ 593 صفقة موزّعة على عام كامل ومخزون من الفلل والشقق المميّزة التي نادراً ما يتكرّر تصميمها، فتقلّ النظائر ويصبح اكتشاف السعر أبطأ وأكثر اعتماداً على التفاوض. وهذا لا يجعل من النخلة أصلاً أدنى قيمة، بل يعني أن عملية البيع تستغرق وقتاً أطول وتتوقّف على إيجاد المشتري المناسب أكثر من اعتمادها على مطابقة سعر سوقي راسخ.
لماذا يتداول قادة الحجم بهذه الكثافة
يشترك JVC وBusiness Bay وDubai Creek Harbour وDubai South في سمتين: أسعار دخول ميسورة، وخط إمداد عميق من الوحدات المسلّمة حديثاً يغذّي سوق إعادة البيع. فالسعر الوسيط في JVC البالغ 1.0 مليون AED، ونظيره البالغ 660,000 AED في Dubai Sports City (المركز التاسع بالحجم، بـ 1,509 صفقة)، يجعلان كليهما في متناول المشترين لأول مرة والمشترين من الخارج، وهي شريحة أوسع بكثير من سوق وحدة في نخلة جميرا، أغلى مجتمعات المدينة بسعر 29,036 AED للمتر المربّع. وفي الوقت نفسه، تعني حصص على الخريطة البالغة 51% في JVC و50% في Business Bay و70% في Dubai Creek Harbour و76% في Dubai South، بحسب تحليل Propick لمجموعة بيانات DLD dld_transactions مفصّلةً حسب نوع البيع، أن حصة كبيرة من الوحدات تكتمل وتنتقل ملكيتها لأول مرة كل عام، وهو ما يبقي عدد الصفقات مرتفعاً بنيوياً. ويضيف موقع Business Bay المركزي محرّك طلب ثانياً فوق ميزته السعرية على منطقة Downtown المجاورة، وهو أحد أسباب احتلاله المركز الثاني إجمالاً رغم سعره الأعلى بوضوح للمتر المربّع مقارنة بـ JVC.
لماذا يندر أن يتغيّر مُلّاك المخزون الفاخر
593 صفقة في العام في نخلة جميرا ليست علامة على ضعف الطلب، بل على معروض محدود بنيوياً وفترات احتفاظ طويلة. فعند سعر 29,036 AED للمتر المربّع، وهو الأعلى بين كل المجتمعات المتتبّعة هنا، يميل المشترون إلى أن يكونوا مالكين ساكنين على المدى الطويل أو مستثمرين في منازل العطلات، لا متداولين يلاحقون الدوران السريع، كما أن للجزيرة سقفاً مادياً صارماً على الوحدات الجديدة. أما Sobha Hartland، ثاني أقل المجتمعات سيولة بـ 635 صفقة، فحالته أكثر إثارة للاهتمام: فخلافاً لمجتمعات البناء الجديد الأخرى، تنخفض حصته على الخريطة نسبياً إلى 20%، بحسب التفصيل نفسه من DLD dld_transactions حسب نوع البيع، ما يعني وصول قدر أقل من المخزون المكتمل حديثاً الذي يحفّز نشاط إعادة البيع، في حين يقع مستواه السعري (21,649 AED للمتر المربّع) فوق فئة قادة الحجم بمسافة واضحة. ويجسّد المجتمعان المبدأ نفسه: انخفاض الدوران نتيجة طبيعية للندرة أو لارتفاع قيمة الصفقة أو لكليهما معاً.
مقابلة السيولة بالعائد ونمو السعر
الحجم وحده لا يخبرك ما إذا كان المجتمع صفقة جيدة، ولا العائد وحده يفعل ذلك. يقابل الجدول أدناه بين مركز السيولة والعائد الإجمالي ونمو السعر سنوياً للمجتمعات التسعة التي تتبّعت فيها Propick المؤشرات الثلاثة جميعها.
| المجتمع | مركز السيولة | مبيعات 2026 حتى تاريخه | العائد الإجمالي | نمو السعر سنوياً |
|---|---|---|---|---|
| Business Bay | 2 | 2,829 | 5.9% | +6.9% |
| Palm Jumeirah | 16 | 593 | 5.4% | +5.3% |
| Dubai Marina | 6 | 1,762 | 5.2% | +3.0% |
| JLT | 7 | 1,554 | 6.7% | +2.5% |
| Dubai Creek Harbour | 3 | 2,242 | 5.4% | +2.3% |
| Dubai Hills Estate | 10 | 1,199 | 6.1% | +1.3% |
| JVC | 1 | 5,583 | 6.9% | +1.2% |
| Downtown Dubai | 12 | 1,048 | 5.1% | -3.3% |
| Sobha Hartland | 15 | 635 | 6.4% | -4.2% |
المصدر: تحليل Propick لمجموعتَي بيانات DLD dld_transactions وdld_rent_contracts، وسطاء إعادة بيع الجاهز وتغيّر السعر سنوياً، 2025 إلى 2026.
تبرز ثلاث نتائج. Business Bay مجتمع نادر يحقّق نتيجة جيدة على المحاور الثلاثة دفعة واحدة: المركز الثاني في السيولة، وعائد متين قدره 5.9%، وأقوى نمو سعري في هذا الجدول عند +6.9%. أما JVC، أكثر المجتمعات سيولة على الإطلاق، فيقدّم أعلى عائد بين المجتمعات التسعة المقارَنة هنا عند 6.9%، لكن بنمو سعري متواضع لا يتجاوز +1.2%، وهو ما يؤكّد هويته كسوق تدفّق نقدي لا سوق نمو رأس مال. وتقف نخلة جميرا على الطرف النقيض لـ JVC في السيولة، المركز 16 من 16، ومع ذلك تسجّل ثاني أقوى نمو سعري عند +5.3%، وهي المقايضة الكلاسيكية للندرة: سوق أبطأ وأرفع في مقابل جائزة أكبر حين تُبرَم الصفقة فعلاً. وتمثّل Downtown Dubai وSobha Hartland علامتَي التحذير هنا، إذ سجّل كلاهما نمواً سعرياً سلبياً سنوياً (-3.3% و-4.2%) إلى جانب مركز سيولة متوسط إلى منخفض (12 و15)، وهو مزيج جدير بالأخذ في الحسبان في أي خطة خروج قريبة الأجل في أيّ من المجتمعين.
مدينة النقد: لماذا لا يرتهن الخروج بموافقة الرهن العقاري
ثمّة سبب بنيوي يجعل السوق الثانوي في دبي قادراً على التحرّك بسرعة في المجتمعات المرتفعة الحجم: فهو في أغلبه الساحق سوق نقدي. فعبر الصفقات السكنية المسجّلة في 2026، كانت نحو 81% مبيعات نقدية مباشرة مقابل نحو 14% تسجيلات رهن عقاري، بحسب تحليل Propick لمجموعة بيانات DLD dld_transactions مفصّلةً حسب نوع التسجيل. ويهمّ هذا للسيولة لأن الصفقة التي لا تعتمد على تقييم بنك المشتري وجدول موافقة الرهن يمكن أن تُغلق في أيام لا أسابيع، ما يزيل أحد أكبر مصادر تعثّر الصفقات في الأسواق الأكثر اعتماداً على الرهن العقاري.
كما أن إجراءات النقل موحّدة أياً كان المجتمع: رسوم تسجيل دائرة الأراضي 4%، والتي يدفعها المشتري عملياً بالكامل في السوق الثانوي في الغالب الأعمّ، تُسدَّد عند نقل الملكية في اليوم نفسه، في أي مكتب أمين تسجيل تابع لـ DLD. لذا فإن فجوة السيولة بين JVC ونخلة جميرا قصة عرض وطلب، لا اختلاف في سرعة إنجاز الأوراق. ولمعرفة ما تكلّفه عملية البيع فوق هذه الرسوم، راجع دليلنا عن تكاليف بيع العقار في دبي.
ماذا يعني هذا لاستراتيجيتك
إذا كانت أولويتك الخروج السريع مع ثقة في السعر، فالبيانات تشير إلى JVC وBusiness Bay وDubai South وDubai Sports City، وهي مجتمعات ذات مجموعات مشترين عميقة ونشطة ونظائر حديثة كثيفة. وإذا كانت أولويتك نمو رأس المال على المدى الطويل وبإمكانك تقبّل بيع أبطأ وأكثر اعتماداً على التفاوض، فإن مزيج السيولة المنخفضة والنمو السعري القوي في نخلة جميرا هو المقايضة الصادقة التي تُبنى حولها الخطة، لا عيب يُتجنّب. أما المجتمعات في الوسط، وهي Dubai Marina وJLT وDubai Hills Estate، فتوازن بين دوران معقول وزخم سعري إيجابي. وتقع Downtown Dubai وSobha Hartland في الموضع الأقل راحة: سيولة دون المتوسط مقترنة بأسعار هابطة، وهو ما يستحق المراقبة لا التجنّب المطلق، لكنه ليس مزيجاً يُقدَم عليه دون خطة احتفاظ واضحة تمتدّ سنوات.
الأسئلة الشائعة
أي مجتمع في دبي هو الأكثر سيولة في 2026؟ مجتمع Jumeirah Village Circle (JVC)، بـ 5,583 صفقة بيع سكنية مسجّلة في 2026 منذ بداية العام، أي ما يقارب ضعف حجم صاحب المركز الثاني Business Bay البالغ 2,829 صفقة، بحسب تحليل Propick لبيانات DLD dld_transactions.
أي مجتمع في دبي هو الأقل سيولة؟ نخلة جميرا، بـ 593 صفقة بيع سكنية في 2026 منذ بداية العام، وهو الأدنى بين الـ 16 مجتمعاً المتتبّعة، بما يعكس معروضها المحدود بنيوياً وارتفاع قيمة صفقاتها وطول فترات احتفاظ المالكين، لا ضعف الطلب.
هل تعني السيولة الأعلى عوائد أدنى؟ ليس بالضرورة. يجمع JVC بين أعلى سيولة وأعلى عائد إجمالي بين المجتمعات التسعة في هذه المقابلة، عند 6.9%، رغم نمو سعري متواضع قدره 1.2%. ويجمع Business Bay بين سيولة قوية (المركز الثاني) وعائد متين قدره 5.9% وأعلى نمو سعري في هذه البيانات عند +6.9%.
هل نخلة جميرا استثمار سيّئ لأنها الأقل سيولة؟ لا. الدوران المنخفض في النخلة يعكس الندرة والملكية طويلة الأجل، لا ضعف الطلب. فقد سجّلت ثاني أقوى نمو سعري سنوياً في هذا التحليل عند +5.3%، ما يعني أن المشترين يقايضون سرعة الخروج بمكسب محتمل أكبر.
كيف تُعرَّف "السيولة" وتُقاس في هذه المقالة؟ تُعرَّف بوصفها العدد الكامل لصفقات البيع السكنية المسجّلة لكل مجتمع لعام 2026 منذ بدايته، ومصدره مجموعة بيانات DLD dld_transactions عبر سحب مُصفَّح كامل، لا عيّنة.
هل يؤثّر توفّر التمويل في مدى سيولة مجتمع في دبي؟ بشكل غير مباشر. فعلى مستوى المدينة، كانت نحو 81% من الصفقات السكنية المسجّلة في 2026 مبيعات نقدية مباشرة مقابل نحو 14% تسجيلات رهن عقاري، بحسب تحليل Propick لمجموعة بيانات DLD dld_transactions، فالدوران في معظمه غير مرتهن بجداول تقييم البنوك كما هو الحال في الأسواق الأكثر اعتماداً على الرهن العقاري.
المصادر
- Dubai Land Department / DLD Open Data، مجموعة بيانات dld_transactions (حجم الصفقات، وحصة على الخريطة مقابل إعادة بيع الجاهز، ونوع التسجيل نقدي مقابل رهن عقاري): https://dubailand.gov.ae/en/open-data/real-estate-data/
- Dubai Land Department / DLD Open Data، مجموعة بيانات dld_rent_contracts: https://dubailand.gov.ae/en/open-data/real-estate-data/
- Dubai Land Department، حاسبة الإجراءات والرسوم (رسوم التسجيل 4%): https://dubailand.gov.ae/en/about-dubai-land-department/procedure-fee-calculator/
- Dubai Land Department، خدمة نقل الملكية الإلكترونية: https://dubailand.gov.ae/en/eservices/request-for-transfer-of-ownership/
- Dubai Land Department، بوابة البيانات المفتوحة: https://dubailand.gov.ae/en/open-data/real-estate-data/