Спросите десять агентов, что выгоднее купить в Дубае, виллу или квартиру, и получите десять уверенных ответов без единой цифры в подтверждение. Мы решили не гадать, а посчитать. Взяли цены сделок на вторичном рынке и сопоставили их с действующими договорами аренды, зарегистрированными в Dubai Land Department. Картина получилась ровной и, для рынка с таким шумом вокруг вилл, неожиданно скучной именно для вилл.
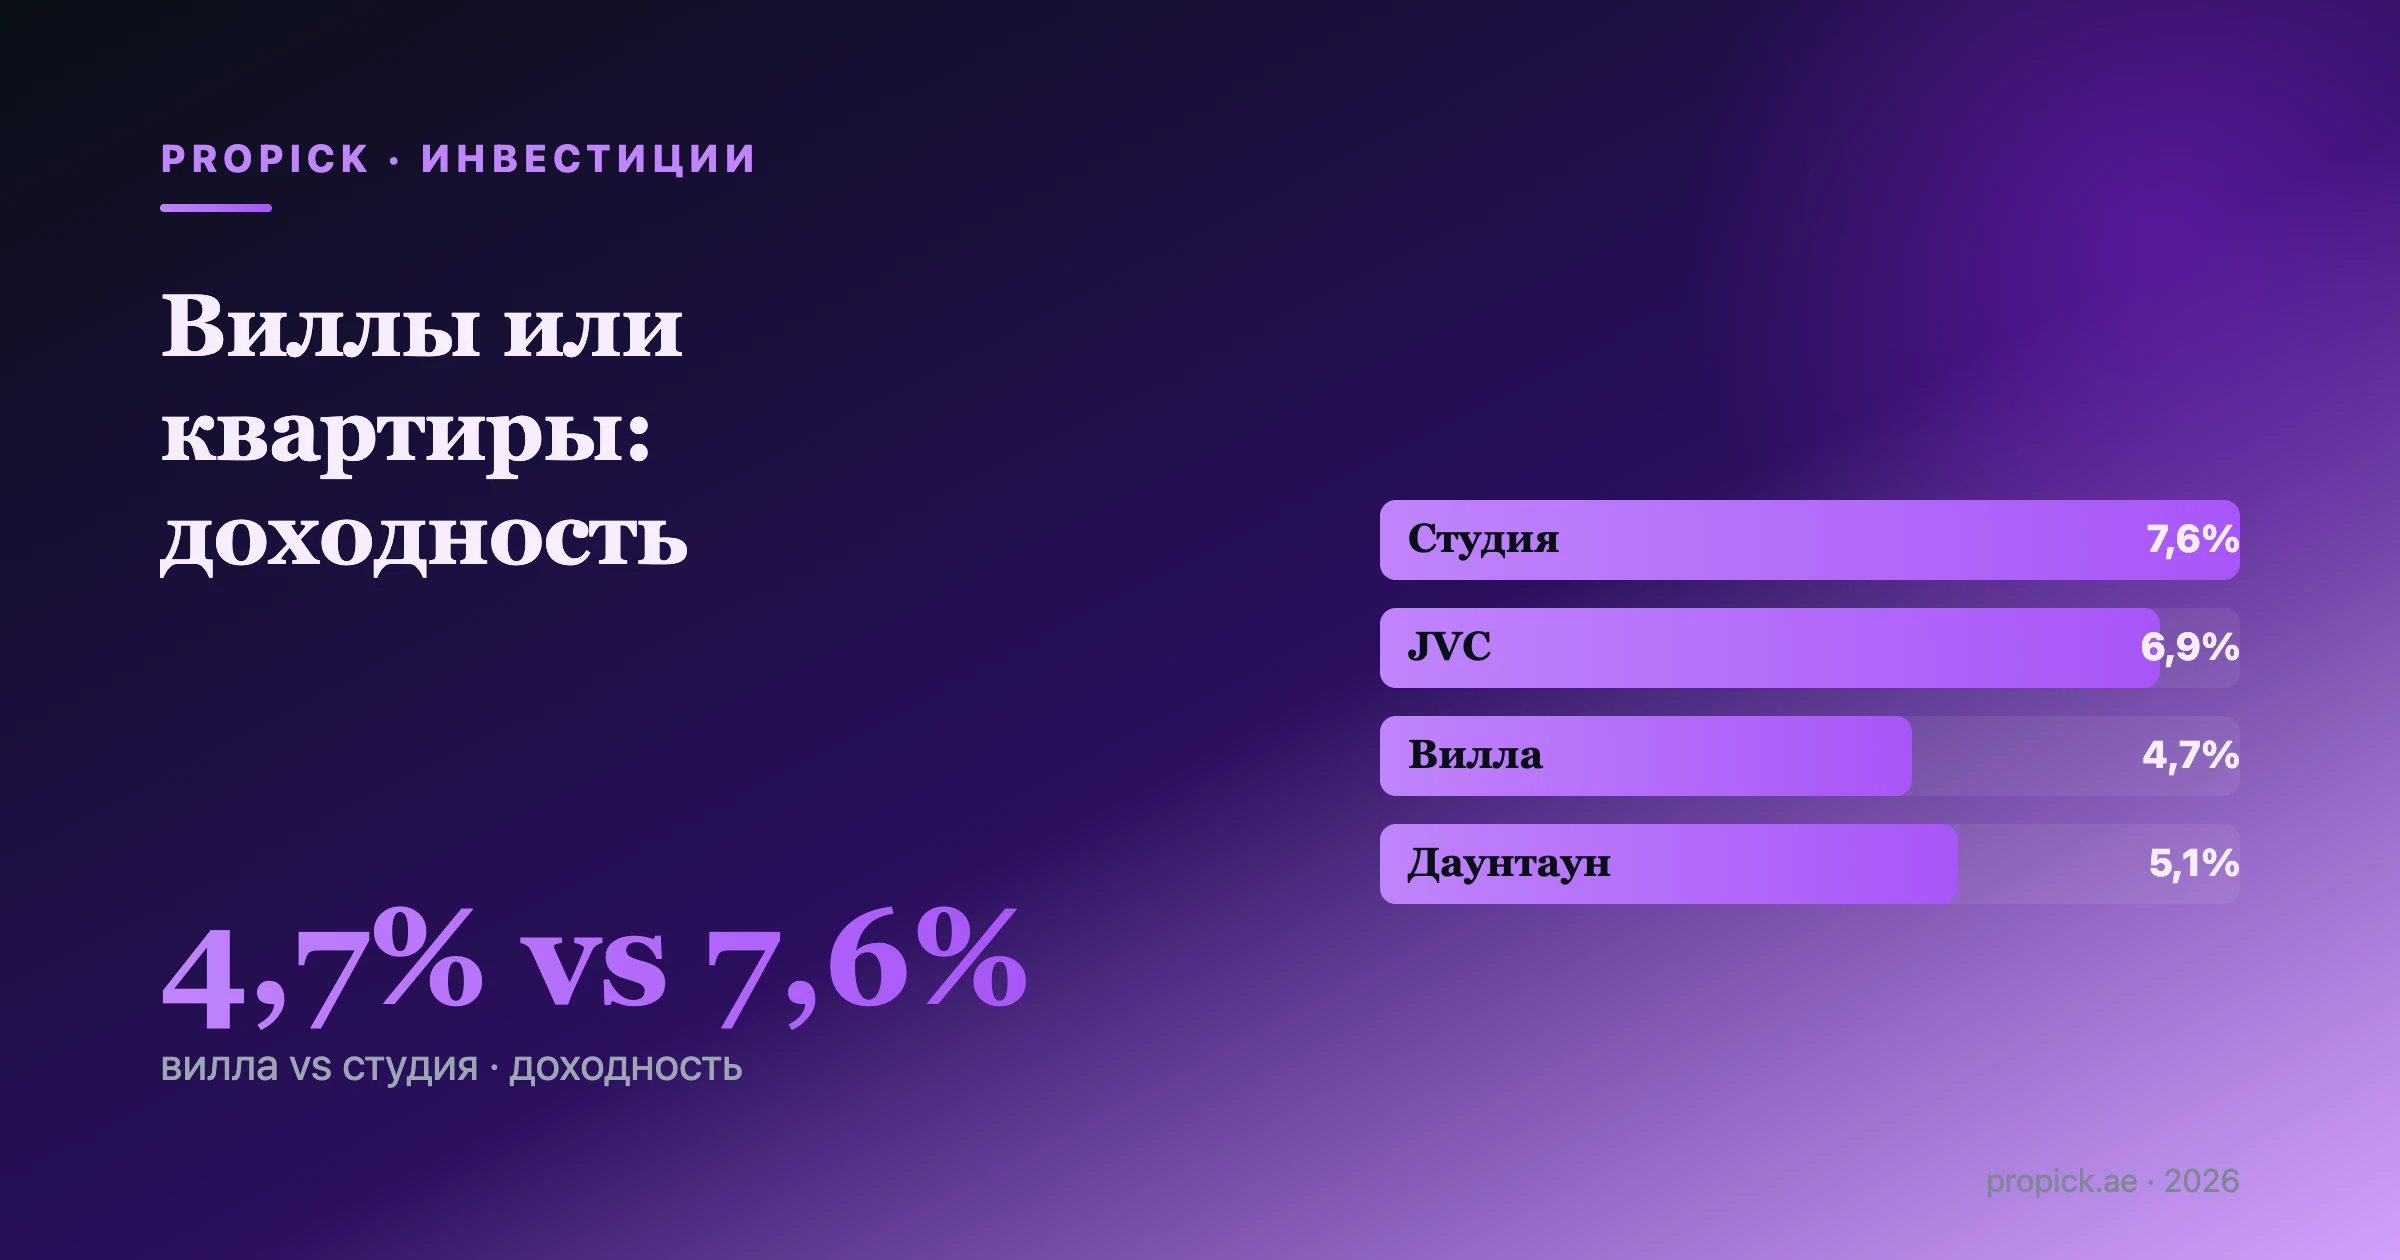
Главная цифра: виллы торгуются по медиане 15 230 AED за квадратный метр и сдаются за 723 AED за квадратный метр в год, то есть валовая доходность около 4.7%. Квартиры по районам, которые мы измерили, дают от 5% до 7%, а студии держат верх диапазона на уровне 7.6%. Виллы выигрывают в росте капитала и статусе. Квартиры выигрывают в денежном потоке. Такой разрез с реальными цифрами на рынке почти никто не публикует, поэтому вот он.
Ключевая цифра: виллы на уровне 4.7%
Виллы это премиальный продукт Дубая, и ценник это подтверждает. Медианная вилла в нашей выборке ушла за 3.8 млн AED, это более чем в пять раз дороже типичной дубайской квартиры. Но аренда не поспевает за этой ценовой премией в пересчёте на квадратный метр.
| Показатель | Вилла (медиана) |
|---|---|
| Цена за м² | 15 230 AED |
| Годовая аренда за м² | 723 AED |
| Валовая доходность | 4.7% |
| Полная цена сделки | 3.8 млн AED |
Доходность 4.7% валовыми не назовёшь слабой по мировым меркам, но это нижняя граница того, что в принципе даёт дубайский рынок квартир, и это без учёта сервисных сборов, которые у вилл с приватным садом, бассейном и большей площадью обычно выше.
Квартиры: от 5% до 7%, и студии на первом месте
У квартир разброс шире, и внутри этого разброса скрыта более интересная история. Меньшие юниты стабильно обгоняют по доходности более крупные. Студии лидируют с показателем около 7.6% валовых, потому что аренда растёт с числом спален медленнее, чем цена продажи. В абсолютном выражении студия стоит дешевле за квадратный метр в большинстве районов, а спрос арендаторов на квадратный метр жилой площади остаётся высоким.
Локация района имеет не меньшее значение, чем размер юнита. Ниже медианная разбивка 2026 года по вторичным сделкам в девяти самых активно торгуемых квартирных районах Дубая.
| Район | Цена/м² (медиана) | Валовая доходность | Расчётная годовая аренда/м² |
|---|---|---|---|
| JVC (Jumeirah Village Circle) | 13 697 AED | 6.9% | ~945 AED |
| JLT (Jumeirah Lakes Towers) | 15 666 AED | 6.7% | ~1 050 AED |
| Sobha Hartland | 21 649 AED | 6.4% | ~1 386 AED |
| Dubai Hills Estate | 25 022 AED | 6.1% | ~1 526 AED |
| Business Bay | 20 306 AED | 5.9% | ~1 198 AED |
| Marina | 21 028 AED | 5.2% | ~1 094 AED |
| Palm Jumeirah | 29 036 AED | 5.4% | ~1 568 AED |
| Dubai Creek Harbour | 25 224 AED | 5.4% | ~1 362 AED |
| Downtown Dubai | 26 478 AED | 5.1% | ~1 350 AED |
Здесь заметны две вещи. Во-первых, самые дорогие районы за квадратный метр (Palm Jumeirah, Downtown, Dubai Creek Harbour) оказываются в нижней части диапазона доходности квартир, в той же полосе 5.1-5.4%, что и виллы. Во-вторых, среднерыночные коридоры роста (JVC, JLT, Business Bay, Sobha Hartland, Dubai Hills) все превышают 5.9%, а JVC возглавляет таблицу с 6.9%. Покупатели, гоняющиеся за доходностью, и покупатели, гоняющиеся за престижем, по сути выбирают в разных отделах одного и того же рынка.
Почему возникает этот разрыв
Механизм простой и подтверждается в каждом наборе данных, который мы можем проверить независимо. Стоимость капитала вилл и премиальных адресов движется от дефицита земли, позиционирования на набережной или под брендом резиденции, а также спроса на образ жизни со стороны конечных пользователей и покупателей вторых домов. Собственный индекс жилой недвижимости ValuStrat отслеживает виллы и квартиры как отдельные бенчмарки, и в июне 2026 года индекс вилл показал годовой рост на 2% (293.7 пункта против базы 100 в январе 2021 года), тогда как индекс квартир зафиксировал годовое снижение на 3% (169.1 пункта), продолжая тренд, при котором виллы торгуются по более высокой и устойчивой траектории, чем квартиры (Khaleej Times, со ссылкой на индекс ValuStrat Dubai Residential VPI, июнь 2026). Аренда же определяется тем, сколько семья или молодой специалист реально готовы платить за жильё, и этот потолок растёт куда медленнее, чем цены на землю ограниченного предложения под виллы.
Квартиры в объёмных, хорошо связанных с городом районах не несут той же премии за дефицит земли, поэтому цена за квадратный метр остаётся ниже относительно того, что готовы платить арендаторы, и математика доходности работает в пользу покупателя. Собственные данные Dubai Land Department показывают, что рынок в первой половине 2026 года расширяется, а не остывает: только за первый квартал стоимость сделок выросла на 31% год к году, а объём на 6%, до 252 млрд AED (Dubai Land Department, релиз по сделкам за Q1 2026), и это при том, что виллы продолжают опережать квартиры по темпам роста цены внутри этого расширения. Именно эта комбинация, рост объёма сделок вместе с лидерством вилл в росте капитала, и есть тот компромисс между доходностью и приростом стоимости, который наши цифры по аренде описывают с другой стороны.
Всё это не делает виллы слабым активом. Это делает их другим активом. Покупатель виллы фактически инвестирует в стоимость земли, комфорт образа жизни и долгосрочный рост капитала в сегменте с ограниченным предложением. Покупатель квартиры, особенно в среднерыночных районах с высоким объёмом сделок, инвестирует в арендный бизнес с денежным потоком.
Что это значит для инвесторов
- Если цель это ежемесячный денежный поток на покрытие ипотеки или чистая доходность от аренды, среднерыночные квартиры в JVC, JLT, Business Bay, Sobha Hartland или Dubai Hills на сегодня обгоняют по доходности каждый район вилл из нашей выборки.
- Если цель это сохранение капитала, статус и долгий срок владения с расчётом на личное проживание, виллы и квартиры в престижных локациях (Palm, Downtown, Creek Harbour) находятся в схожем, менее доходном сегменте, и это плата за дефицит, а не изъян актива.
- Студии и юниты меньшего формата дают самую высокую валовую доходность на рынке, что важно для инвесторов, оптимизирующих чисто под доход, но у них же выше текучесть арендаторов и расходы на управление, которые эта цифра доходности не отражает.
- На вторичном рынке регистрационный сбор DLD составляет 4% от суммы сделки (Dubai Land Department, тарифы eServices), и на практике его платит покупатель, поэтому его нужно закладывать в любой расчёт чистой доходности поверх приведённых выше валовых цифр.
Методология
Этот анализ построен на открытых данных Dubai Land Department, опубликованных через DLD Open Data / data.dubai: набор dld_transactions для цен вторичных сделок и набор dld_rent_contracts (зарегистрированных через Ejari) для действующих годовых ставок аренды. Выборка ограничена вторичными сделками, без учёта off-plan и дарственных или связанных передач, а район или мастер-проект каждого проданного юнита сопоставлялся с соответствующими зарегистрированными договорами аренды по сравнимым типам юнитов в той же группировке master_project_en. Цены и аренда приведены как медианы, а не средние, чтобы снизить искажение от выбросов вроде продаж пентхаусов и супер-премиальных объектов. Валовая доходность рассчитана как медианная годовая аренда за квадратный метр, делённая на медианную цену продажи за квадратный метр в том же сегменте. Все цифры отражают доступный на июль 2026 года массив данных и не скорректированы на сервисные сборы, простой или стоимость финансирования. Такой разрез, сравнение вилл с районной разбивкой квартир на сопоставимой основе цены за квадратный метр и доходности, мы нигде в таком виде не встречали.
Частые вопросы
Хорошая ли доходность 4.7% для виллы в Дубае? Это разумная, соответствующая рынку валовая доходность, но она находится на нижней границе того, что в принципе даёт жилая недвижимость Дубая. Покупатели вилл обычно рассчитывают в первую очередь на рост капитала и качество жизни, а не на арендный доход.
Почему студии дают доходность выше, чем квартиры большего формата? Аренда не растёт пропорционально площади так, как растёт цена продажи. Цена студии за квадратный метр обычно ниже относительно того, что один арендатор готов платить за весь юнит целиком, это и толкает валовую доходность вверх, до около 7.6% по нашим данным.
Какой район Дубая сейчас даёт лучшую доходность по квартирам? Среди районов в этой выборке лидирует JVC с доходностью около 6.9% валовых, за ним следуют JLT с 6.7% и Sobha Hartland с 6.4%.
Имеет ли смысл покупать в престижных районах вроде Downtown или Palm Jumeirah, если цель это доходность? С точки зрения чистой доходности смысла меньше. Оба района держатся в диапазоне 5.1-5.4%, схожем с виллами, потому что стоимость капитала там определяется дефицитом и престижем, а не арендной экономикой.
Кто платит трансферный сбор DLD и как это влияет на чистую доходность? Dubai Land Department взимает трансферный сбор в размере 4% от суммы сделки, и на вторичном рынке на практике его платит покупатель. Это разовый, а не ежегодный расход, но его нужно учитывать в расчёте чистой доходности за первый год.
Насколько свежие эти данные? Цифры отражают вторичные сделки и действующие договоры аренды Ejari, зафиксированные в DLD Open Data / data.dubai по состоянию на июль 2026 года. Данные DLD обновляются постоянно, поэтому доходность постепенно меняется по мере регистрации новых сделок и продления договоров аренды.
Источники
- Dubai Land Department, dld_transactions-open dataset, DLD Open Data
- Dubai Land Department, dld_rent_contracts-open dataset, DLD Open Data
- Dubai Land Department, Real Estate Open Data portal
- Dubai Land Department, official eServices fee schedule
- Khaleej Times, reporting ValuStrat's Dubai Residential VPI, June 2026
- Dubai Land Department, Q1 2026 real estate transactions release