Купить первую квартиру в Дубае: решение. Купить четвёртую или пятую: уже стратегия, и работает она по другим правилам. После первого юнита вопрос меняется: это уже не «выгодная ли это сделка», а «делает ли этот актив то, чего не делают остальные объекты в портфеле».
На данных о сделках и договорах аренды Дубайского земельного департамента (DLD) этот гид разбирает масштабирование портфеля: как распределять риск между районами и типами юнитов, как использовать заёмные средства и рефинансирование, чтобы разгонять капитал дальше, как балансировать денежный поток и рост стоимости, как закладывать в бюджет операционные расходы и как планировать выход из актива заранее, а не когда продажа становится вынужденной. И честно о том, где портфель всё равно остаётся концентрированным, а ликвидность в Дубае тоньше, чем обещают буклеты застройщиков.
Почему один юнит: ещё не портфель
Одна квартира в Дубае: ставка на один район, один тип юнита и одну точку ценового цикла. Наши данные по вторичному рынку на июль 2026 года показывают, почему это важно: годовая динамика цен далеко не одинакова по районам. Business Bay вырос на 6,9%, Palm Jumeirah: на 5,3%, тогда как Downtown Dubai за тот же период потерял 3,3%, а Sobha Hartland: 4,2%. У инвестора, державшего только один из этих районов, год получился совсем не таким, как у того, кто держал все четыре сразу.
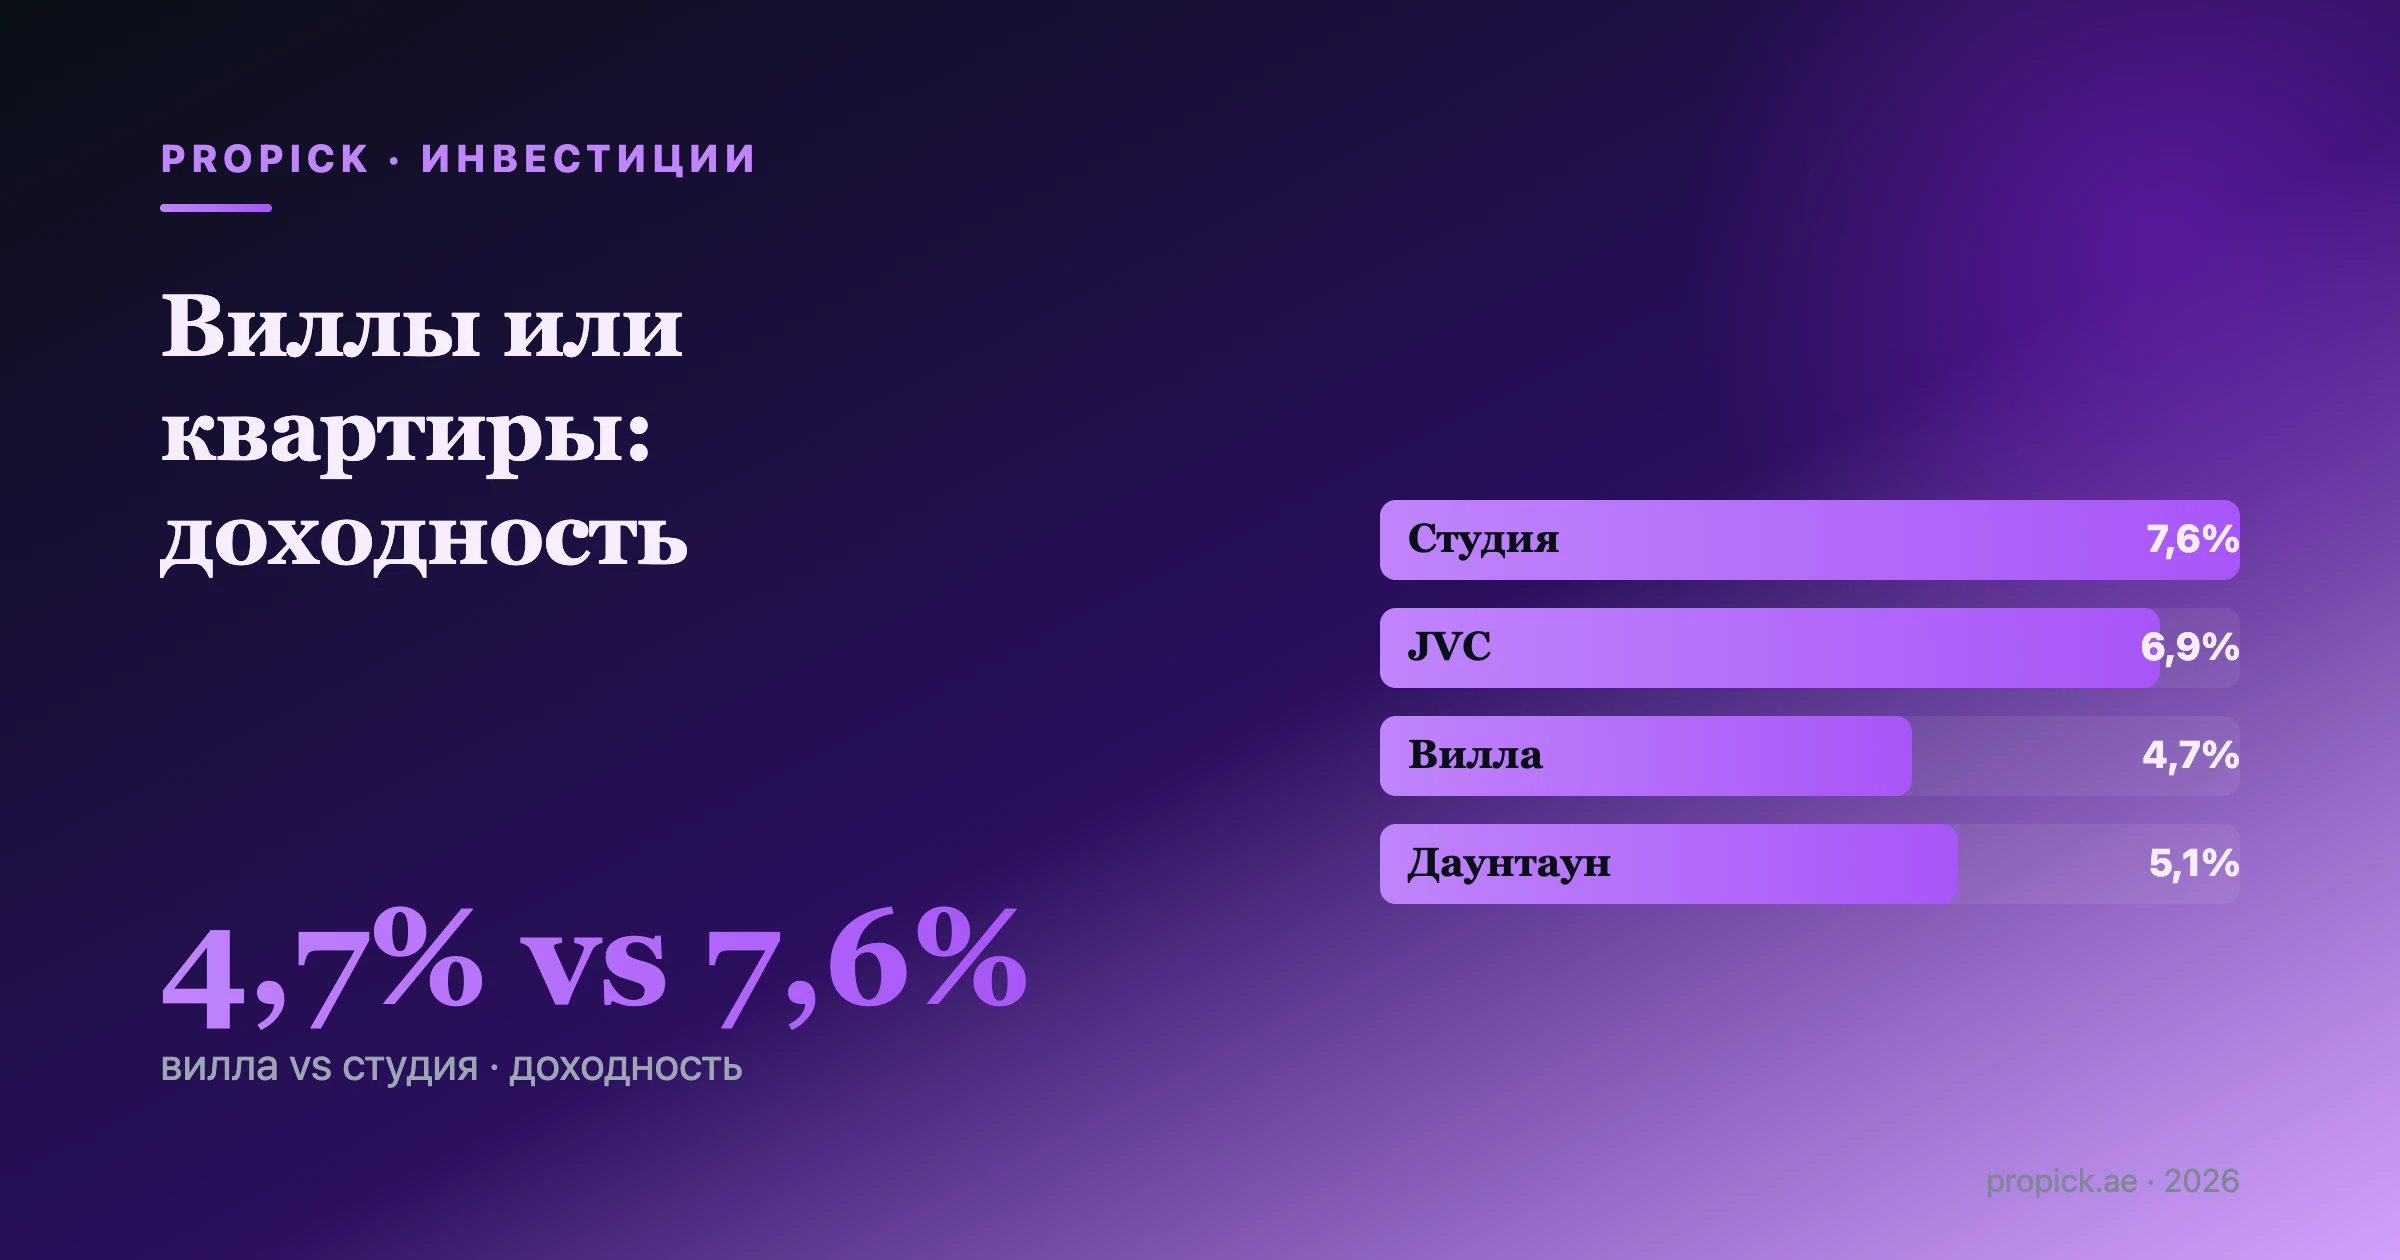
Та же логика применима к типу юнита. Портфель целиком из студий даёт самую высокую валовую доходность на рынке, около 7,6%, но концентрирует риск смены арендаторов. Портфель целиком из вилл ловит рост стоимости и более низкую текучку жильцов, но замораживает больше капитала на юнит: около 4,7% доходности при медианной цене сделки 3,8 млн AED. Сочетание обоих типов страхует не от самого Дубая, а от риска ошибиться в том, какой сегмент выиграет в ближайшие пять лет.
Карта «доходность против роста капитала»
Каждый район находится где-то на шкале между денежным потоком и ростом капитала, и пики этих двух показателей почти никогда не совпадают. Медианы по вторичному рынку из портала Open Data DLD:
| Район | Цена/м² (медиана) | Валовая доходность | Изменение цены г/г |
|---|---|---|---|
| JVC | 13 697 AED | 6,9% | не измерялось здесь |
| JLT | 15 666 AED | 6,7% | не измерялось здесь |
| Sobha Hartland | 21 649 AED | 6,4% | -4,2% |
| Dubai Hills Estate | 25 022 AED | 6,1% | не измерялось здесь |
| Business Bay | 20 306 AED | 5,9% | +6,9% |
| Marina | 21 028 AED | 5,2% | +3,0% |
| Dubai Creek Harbour | 25 224 AED | 5,4% | не измерялось здесь |
| Palm Jumeirah | 29 036 AED | 5,4% | +5,3% |
| Downtown Dubai | 26 478 AED | 5,1% | -3,3% |
Самая высокая цена за квадратный метр (Palm, Downtown, Creek Harbour) соответствует самому низкому диапазону доходности, потому что покупатели там платят за дефицитность и адрес, а не за арендную арифметику. Массовые районы среднего сегмента (JVC, JLT, Business Bay, Sobha Hartland, Dubai Hills) дают от 5,9% до 6,9% валовой доходности и делают основную работу по денежному потоку. Сочетание юнита в Palm или Downtown под долгосрочный рост с двумя-тремя юнитами в JVC или Business Bay под денежный поток: совсем другой портфель, чем пять юнитов в одном ценовом диапазоне.
Диверсификация по типу юнита и статусу сделки
Тип юнита и структура владения добавляют ещё две оси диверсификации помимо района. Виллы капиталоёмки и ориентированы на рост стоимости, при этом арендаторы там меняются реже. Студии: прямая противоположность: самая высокая валовая доходность, около 7,6%, меньший чек на входе, но больше смены жильцов и управленческой работы на каждый собранный дирхам арендной платы. Квартиры среднего сегмента с 1-2 спальнями находятся между этими двумя крайностями.
Готовое жильё против объекта на этапе строительства: отдельная ось выбора. Стройка несёт риск, связанный с завершением проекта, зато даёт более низкий порог входа и растянутый график платежей; готовый объект даёт немедленный доход и проверяемую историю аренды, но требует весь капитал сразу. В нашем наборе данных объём сделок сильно смещён в сторону расчёта наличными: около 81%, против примерно 14% сделок с ипотечным финансированием, и это напоминание, что большинство покупателей на рынке не используют заёмные средства.
Заёмные средства: сколько банк реально одобрит
Заёмные средства: то, что позволяет портфелю расти быстрее, чем одни только накопления, и здесь действует единый свод правил для всех лицензированных банков ОАЭ. Статья 3 регламента CBUAE по ипотеке разрешает экспату при покупке первого жилья LTV (loan-to-value, отношение суммы кредита к стоимости объекта) до 80% для объектов дешевле AED 5 млн и 70% выше этой планки. Для того, кто собирает портфель, важнее другая цифра: второй и каждый последующий объект ограничен фиксированным LTV 60% независимо от цены, а покупки на этапе строительства: 50% для любой категории покупателей. Каждая следующая покупка после первой требует пропорционально больше собственных денег, и этот потолок не смягчается даже при безупречной кредитной истории.
Вместе с LTV действуют ещё два ограничения: коэффициент долговой нагрузки (Debt Burden Ratio, DBR): не более 50% валового дохода по всем кредитам сразу, при этом проверка идёт по ставке со стресс-надбавкой 2-4 процентных пункта к предложенной, а для инвестиционного юнита из дохода дополнительно вычитаются два месяца арендной платы; и потолок по сумме кредита: 7 годовых доходов для экспата (8 для гражданина ОАЭ). Стратегия «покупать и дальше при LTV 60%» обычно упирается в DBR или в лимит по кратности дохода раньше, чем в сам LTV, так что считать нужно оба ограничения сразу, с самого начала.
Как разгонять капитал через рефинансирование
Для инвестора с несколькими юнитами заёмные средства становятся по-настоящему интересными именно в рефинансировании, на местном рынке это называют mortgage buy-out, выкуп ипотеки другим банком. Если район вырос в цене с момента покупки, разрыв между остатком долга и текущей рыночной стоимостью и делает возможным высвобождение капитала: собственник рефинансирует объект на сумму больше остатка долга, под текущую оценку, и забирает разницу деньгами на финансирование следующей покупки.
Смена банка требует liability letter (справки об остатке долга) от текущего кредитора и досрочного погашения. Тарифный справочник CBUAE по банковским кредитам и прочим услугам ограничивает комиссию за досрочное погашение ипотеки 1% от остатка долга или AED 10 000, смотря что меньше, плюс новая оценка от банка, который принимает кредит. В DLD регистрация новой ипотеки стоит 0,25% от суммы кредита, а снятие старой обходится в фиксированные AED 1 000. Ни то ни другое не имеет отношения к пошлине за передачу права собственности 4%: рефинансирование не меняет собственника, поэтому эта пошлина не применяется. При этом часть, полученная деньгами, всё равно подпадает под те же лимиты LTV и DBR и увеличивает общую сумму выплаченных процентов, так что разогнанный таким способом капитал стоит считать новым заёмным плечом, а не бонусом, свалившимся с неба.
Денежный поток против роста капитала: где искать баланс
Каждый юнит работает на что-то одно: либо на ежемесячный доход, либо на долгосрочный рост капитала, и редко сразу на оба показателя. Таблица по районам выше показывает этот компромисс наглядно: юнит в Palm или Downtown с валовой доходностью 5,1-5,4% работает на дефицитность и рост стоимости; юнит в JVC или JLT с доходностью 6,7-6,9% работает на доход. Ни один вариант объективно не лучше другого; вопрос в том, нужно ли портфелю обслуживать долг прямо сейчас или наращивать капитал на длинном горизонте.
Портфель без активов, дающих денежный поток, уязвим при росте ставок или если рефинансирование срывается. Портфель без активов, ориентированных на рост стоимости, ограничивает долгосрочный потенциал и рискует пропустить восстановление цен в районах, которые сейчас переоцениваются. Большинство инвесторов после второго-третьего юнита сознательно делят портфель: ядро из доходных юнитов среднего сегмента, обслуживающих долг, и меньшая доля в районах с более низкой доходностью, которые держат под многолетний рост.
Операционные расходы при масштабировании
Один сдаваемый юнит можно вести с телефона и таблицы в Excel. Пять или десять юнитов в разных районах обычно так уже не получится, и именно на операционных расходах доходность портфеля незаметно проседает, если не считать их честно. Каждый договор аренды должен быть зарегистрирован через систему Ejari DLD, а любое повышение арендной платы при продлении сначала стоит сверить с Индексом арендных ставок DLD. Лицензированная управляющая компания обычно берёт процент от собранной арендной платы плюс фиксированную комиссию за каждого нового арендатора, поэтому самые доходные студии и юниты типа JVC одновременно создают больше всего операций для управления. Юнит, сдаваемый как краткосрочная аренда, требует отдельного разрешения от Департамента экономики и туризма, со своими правилами страхования и более высокими сборами от выручки с бронирований.
Сервисный сбор растёт вместе с числом юнитов, и в смешанном портфеле его легко недооценить в бюджете. По Закону №6 от 2019 года, обязанность его платить лежит на собственнике вне зависимости от того, живёт ли кто-то в юните, а достоверно узнать сумму по конкретному зданию можно только через Индекс сервисных сборов DLD на портале Mollak, поскольку соседние башни в одном и том же районе могут иметь совершенно разные утверждённые ставки. Проверяйте сбор по каждому объекту отдельно, а не по средней цифре по району.
Риск концентрации и ликвидности без прикрас
Диверсификация снижает риск, но не убирает его целиком. Концентрация никуда не девается только потому, что в портфеле несколько юнитов: пять квартир, купленных в одно и то же 12-месячное окно в похожих районах среднего сегмента, всё равно завязаны на одну и ту же точку ценового и процентного цикла, сколько бы разных почтовых индексов у них ни было.
Ликвидность тоже неравномерна. Квартиры среднего сегмента в районах с высоким оборотом, таких как JVC и JLT, обычно перепродаются быстрее, чем виллы или объекты в ультра-премиум сегменте, просто потому что пул покупателей там шире, поэтому портфель с перевесом в сторону вилл или премиальных объектов стоит планировать с расчётом на более долгий срок экспозиции при выходе. Переуступка (assignment) объекта на этапе строительства до передачи ключей оформляется через временный реестр недвижимости и на практике требует административного согласования застройщика, прежде чем DLD зарегистрирует переход прав, шаг, которого нет при продаже готовой недвижимости. Инвесторам, которые складывают несколько юнитов, чтобы набрать порог AED 2 млн для Golden Visa, стоит также учитывать, что продажа одного из квалифицирующих юнитов может повлиять на визу.
Планировать выход заранее, а не когда приспичит
План выхода должен влиять на то, какие юниты покупаются, а не составляться в тот год, когда продажа становится необходимостью. Два расхода фиксированы независимо от момента продажи: пошлина DLD за передачу права собственности, фактически 4% от суммы сделки, которую на вторичном рынке на практике платит покупатель, и остаток ипотеки, который нужно погасить и снять с титула до того, как переход прав сможет чисто зарегистрироваться. Помимо этого, именно ликвидность должна определять, что продавать в первую очередь: доходный юнит среднего сегмента с быстрым оборотом обычно продаётся быстрее; премиальный объект или вилла, которые держали под рост стоимости, требуют более долгого горизонта, и выходить из них в идеале нужно на растущем рынке, а не под давлением времени. Портфель, изначально построенный с учётом будущего выхода, держит сочетание быстро реализуемых и терпеливо удерживаемых активов, так что потребность в деньгах никогда не вынуждает продавать не тот юнит не в той точке его цикла.
Частые вопросы
Сколько объектов в Дубае нужно, чтобы это уже считалось «портфелем», а не просто несколькими юнитами? Никакого нормативного порога не существует. Практический переход происходит тогда, когда инвестор начинает управлять экспозицией по районам, типам юнитов и заёмным средствам, а не оценивает каждую покупку отдельно, иногда это случается уже со второго-третьего юнита.
Сколько можно занять под второй инвестиционный объект в Дубае? По правилам CBUAE для экспата второй и каждый последующий объект ограничен LTV 60% независимо от цены, это ниже 70-80% на первое жильё, и отдельно подпадает под лимит DBR 50% и потолок по кратности дохода.
Возникает ли пошлина DLD 4%, если рефинансировать один объект, чтобы купить другой? Нет. Пошлина 4% применяется при смене собственника. Рефинансирование меняет только то, какой банк держит ипотеку, и вместо этого запускает гораздо меньшие пошлины за регистрацию и снятие ипотеки.
Что важнее в портфеле: денежный поток или рост стоимости? Большинство опытных инвесторов держат и то и другое: юниты среднего сегмента с более высокой доходностью (JVC, JLT, Business Bay) для дохода на обслуживание долга, плюс меньшую долю в премиальных объектах или виллах под долгосрочный рост капитала.
Какие расходы инвесторы чаще всего недооценивают при масштабировании? Сервисный сбор: он выставляется по конкретному зданию, а не по портфелю в целом, и сильно различается между башнями даже в одном районе. Проверяйте Индекс сервисных сборов DLD по каждому объекту, а не полагайтесь на среднюю цифру по району.
Источники
- Dubai Land Department, Open Data portal, dld_transactions and dld_rent_contracts datasets: https://dubailand.gov.ae/en/open-data/real-estate-data/
- Central Bank of the UAE, CBUAE Rulebook, Article (3): Important Ratios (Circular 31/2013, in force): https://rulebook.centralbank.ae/en/rulebook/article-3-important-ratios
- Central Bank of the UAE, CBUAE Rulebook, Regulation No. 29/2011 Regarding Bank Loans & Other Services Offered to Individual Customers, Appendix No. 2 (fee schedule, home loan early settlement and liability letter fees): https://rulebook.centralbank.ae/en/rulebook/appendix-no-2
- Dubai Land Department, Request for Mortgage Registration (0.25% fee): https://dubailand.gov.ae/en/eservices/request-for-mortgage-registration/
- Dubai Land Department, Mortgage Release / Termination service (AED 1,000 fee): https://dubailand.gov.ae/en/eservices/request-for-mortgage-termination/
- Dubai Land Department, Property Sale Registration (4% transfer fee, paid in practice by the buyer on the secondary market): https://dubailand.gov.ae/en/eservices/property-sale-registration/
- Dubai Land Department, Register/Renew Tenancy Contract (Ejari) service: https://dubailand.gov.ae/en/eservices/register-renew-ejari-contract/
- Dubai Land Department, Rental Index calculator: https://dubailand.gov.ae/en/eservices/rental-index/rental-index/
- Dubai Land Department, Service Charge Index Overview: https://dubailand.gov.ae/en/eservices/service-charge-index-overview/
- Mollak (RERA/DLD), About Us: https://mollak.dubailand.gov.ae/publicpages/about-us.html
- Government of Dubai Legal Affairs Department, Law No. (6) of 2019 Concerning Ownership of Jointly Owned Real Property in the Emirate of Dubai: https://dlp.dubai.gov.ae/Legislation%20Reference/2019/Law%20No.%20%286%29%20of%202019%20Concerning%20Ownership%20of%20Jointly%20Owned%20Real%20Property%20in%20the%20Emirate%20of%20Dubai.html
- Dubai Legislation Portal, Law No. (13) of 2008 Regulating the Interim Real Property Register in the Emirate of Dubai: https://dlp.dubai.gov.ae/Legislation%20Reference/2008/Law%20No.%20%2813%29%20of%202008.html
- Dubai Department of Economy and Tourism (DET), Holiday Home Permit application: https://www.dubaidet.gov.ae/en/our-services/for-consumers-and-students/apply-for-a-holiday-home-permit
- Dubai Land Department, Golden Visa application, Investor (AED 2 million combined-property threshold): https://dubailand.gov.ae/en/eservices/request-for-golden-visa-investor/